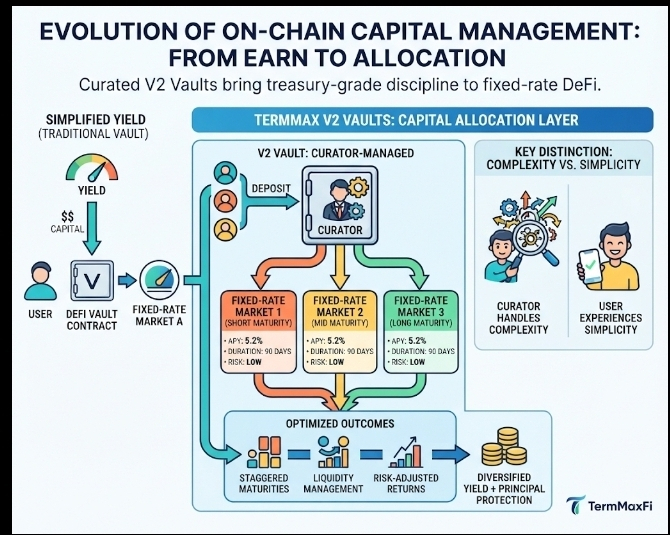
في البداية اعتقدت أن صندوق DeFi مجرد زر “إيداع وكسب” أكثر ذكاءً.
ثم نظرت عن قرب إلى @TermMax ، ولا سيما تصميم صندوق V2، وأدركت أنني كنت أفوّت الجزء الأكثر إثارة للاهتمام: ماذا يحدث لرأس المال بعد أن أودع؟
الإجابة ليست ببساطة “إنه يدرّ عائداً”.
صناديق TermMax V2 تتيح لقيّمين مهنيين إدارة رأس المال عبر أسواق معدلات ثابتة وتواريخ استحقاق مختلفة.
وهذا يحوّل المشكلة من “أي سوق يجب أن أختاره اليوم؟” إلى “كيف ينبغي تخصيص رأس المال عبر عدة أسواق مع مرور الوقت؟”
قد تبدو هذه التفرقة صغيرة، لكن بالنسبة لي هي جوهر الأمر برمته.
مدير الخزينة عادةً لا يضع كل دولار في أداة واحدة فقط لمجرد أن معدلها يبدو جذاباً.
بل يقوم بتجزئة الاستحقاقات، وإدارة السيولة، والتفكير في العوائد بعد تعديل المخاطر.
TermMax يجلب منطقاً مماثلاً إلى أسواق المعدلات الثابتة على السلسلة.
والتطورات الأخيرة تجعل ذلك أكثر ملموسية.
معمارية V2 لصناديق التمويل تعمل الآن على mainnet، بينما واصل TermMax توسيع منتجاته الكسب عبر السلاسل، بما في ذلك أسواق موجهة نحو RWA ومنتجات Alpha.
البنية التحتية بدأت تبدو أقل كمنتج إقراض منفرد وأكثر كطبقة لتخصيص رأس المال.
الجزء الطريف؟ 😅
قد يكون أفضل صندوق هو الذي يجعلني أفكر في رأسمالي أقل، لا أكثر.
وهذا هو المكان الذي أرى فيه القيمة العملية.
يتولى القيّمون تعقيد التخصيص، بينما يمكن لقواعد الصندوق فرض حدود حول السعة والأسواق المدعومة وإدارة المخاطر. #TermMax .
ومع تحول $TMX إلى جزء من النظام البيئي الأوسع، أصبحت أكثر اهتماماً بسؤال واحد دون إجابة:
هل يمكن لإدارة رأس المال المقيّمة على السلسلة أن تصبح في النهاية منضبطة بما يكفي لعمليات خزينة جادة دون أن يتحول القيّم إلى نقطة فشل فردية جديدة؟