#termmax
أكثر مخططات التمويل اللامركزي (DeFi) لسعر ثابت التي لا يُلتفت إليها بما يكفي هي واحدة لا أحد يقوم حقًا بلقطة شاشة لها: سعر عقد FT الذي يسحب باتجاه 1.00 دولار كلما اقترب موعد الاستحقاق. 📉➡️📈 شرحت الرياضيات الفعلية خلف ذلك.
FT + XT دائمًا يساوي بالضبط 1 من توكن الدين، في أي نقطة قبل الاستحقاق. عند الاستحقاق ينخفض XT إلى الصفر ويقوم FT بالاسترداد بالقيمة الاسمية الكاملة — لذلك يجب أن يتقارب سعر FT إلى 1.00 دولار بحلول الوقت الذي تنتهي فيه الساعة، بنيويًا، لا بناءً على معنويات السوق. 🔒
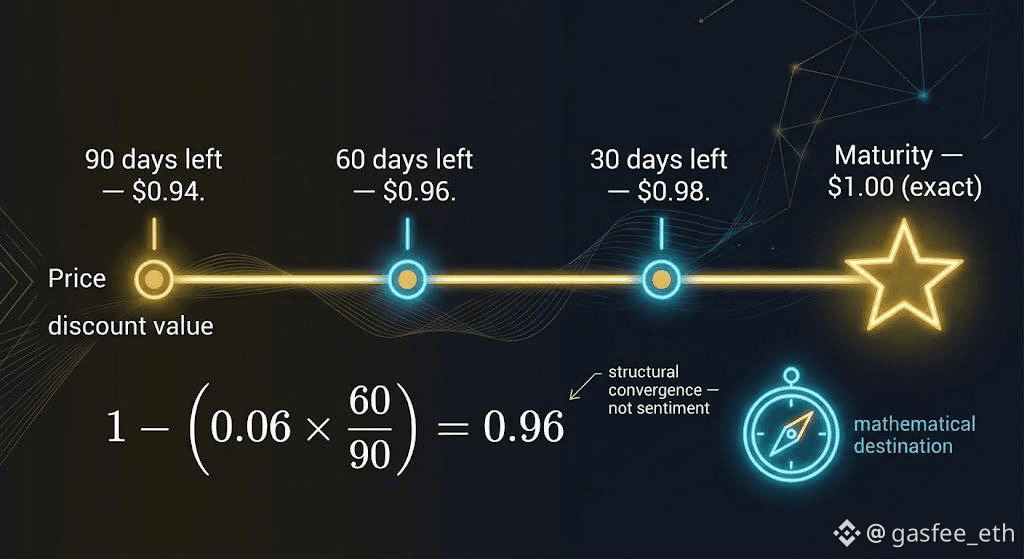
قل إن FT يتم تداوله عند 0.94 دولار مع 90 يومًا متبقية حتى الاستحقاق، وبافتراض أنه يضم عائدًا ثابتًا خلال تلك النافذة. إذا بقي ذلك العائد ثابتًا تقريبًا، فإن السعر بعد 30 يومًا لاحقة (أي 60 يومًا متبقية) يجب أن يكون قريبًا من: 1 − (0.06 × 60/90) = 1 − 0.04 = 0.96 دولار. 🧮 بعد 30 يومًا أخرى، حوالي 0.98 دولار. عند الاستحقاق: بالضبط 1.00 دولار.
قارن ذلك بالاحتفاظ بتوكن عادي متقلب، حيث لا يوجد له مرساة بنيوية تسحبه إلى أي مكان — إنه العرض والطلب دون أرضية ودون وجهة. لـ FT وجهتان معًا: وجهة رياضية (par) وتاريخ معروف سيصل إليه. 🧭
ما الذي تفتحه هذه الصفقة؟ إذا كان سعر FT أقل من المكان الذي تقول به منحنى السحب نحو par وفقًا لأجلِه المتبقي، فهذا ليس بالضرورة إشارة خطر — تحقّق مما إذا كان مسعّرًا خطأ (فرصة) أو أن السوق تُسعّر مخاطرة تعثّر/سيولة حقيقية لا تُلتقطها الصيغة البسيطة أعلاه. ⚠️
هل هناك من يتداول FTs بالفعل في السوق الثانوية مقابل منحنى السحب نحو par هذا، أم أن الجميع فقط يشتري ويمسك حتى الاستحقاق؟ 🤔 هل يغيّر وجود وجهة سعرية مضمونة بنيويًا الطريقة التي تفكر بها بشأن "التقلب" في توكن بسعر ثابت مقابل توكن عادي؟
@TermMax #TermMax
أكثر مخططات التمويل اللامركزي (DeFi) لسعر ثابت التي لا يُلتفت إليها بما يكفي هي واحدة لا أحد يقوم حقًا بلقطة شاشة لها: سعر عقد FT الذي يسحب باتجاه 1.00 دولار كلما اقترب موعد الاستحقاق. 📉➡️📈 شرحت الرياضيات الفعلية خلف ذلك.
FT + XT دائمًا يساوي بالضبط 1 من توكن الدين، في أي نقطة قبل الاستحقاق. عند الاستحقاق ينخفض XT إلى الصفر ويقوم FT بالاسترداد بالقيمة الاسمية الكاملة — لذلك يجب أن يتقارب سعر FT إلى 1.00 دولار بحلول الوقت الذي تنتهي فيه الساعة، بنيويًا، لا بناءً على معنويات السوق. 🔒
قل إن FT يتم تداوله عند 0.94 دولار مع 90 يومًا متبقية حتى الاستحقاق، وبافتراض أنه يضم عائدًا ثابتًا خلال تلك النافذة. إذا بقي ذلك العائد ثابتًا تقريبًا، فإن السعر بعد 30 يومًا لاحقة (أي 60 يومًا متبقية) يجب أن يكون قريبًا من: 1 − (0.06 × 60/90) = 1 − 0.04 = 0.96 دولار. 🧮 بعد 30 يومًا أخرى، حوالي 0.98 دولار. عند الاستحقاق: بالضبط 1.00 دولار.
قارن ذلك بالاحتفاظ بتوكن عادي متقلب، حيث لا يوجد له مرساة بنيوية تسحبه إلى أي مكان — إنه العرض والطلب دون أرضية ودون وجهة. لـ FT وجهتان معًا: وجهة رياضية (par) وتاريخ معروف سيصل إليه. 🧭
ما الذي تفتحه هذه الصفقة؟ إذا كان سعر FT أقل من المكان الذي تقول به منحنى السحب نحو par وفقًا لأجلِه المتبقي، فهذا ليس بالضرورة إشارة خطر — تحقّق مما إذا كان مسعّرًا خطأ (فرصة) أو أن السوق تُسعّر مخاطرة تعثّر/سيولة حقيقية لا تُلتقطها الصيغة البسيطة أعلاه. ⚠️
هل هناك من يتداول FTs بالفعل في السوق الثانوية مقابل منحنى السحب نحو par هذا، أم أن الجميع فقط يشتري ويمسك حتى الاستحقاق؟ 🤔 هل يغيّر وجود وجهة سعرية مضمونة بنيويًا الطريقة التي تفكر بها بشأن "التقلب" في توكن بسعر ثابت مقابل توكن عادي؟
@TermMax #TermMax