
بدأت أتساءل لماذا يقوم المستخدمون بتكديس رأس المال في خزائن TermMax بدلًا من اتخاذ مراكز أكثر نشاطًا.
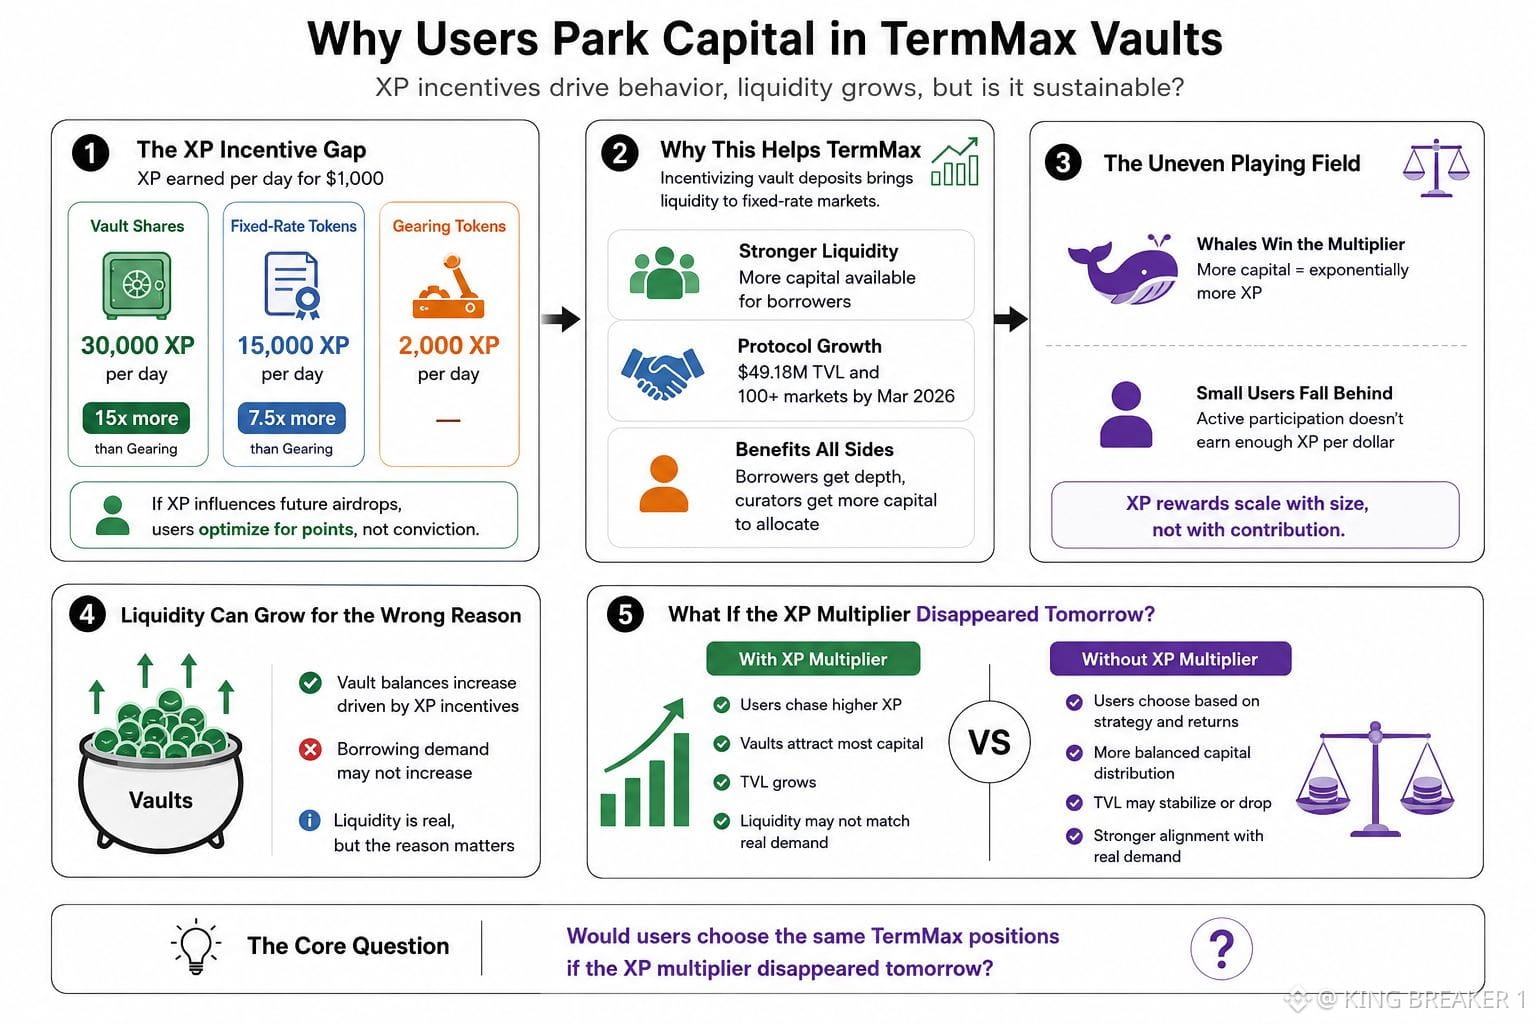
أصبح الجواب أوضح عندما نظرت إلى نظام XP. في البنية المنشورة، يمكن لـ 1,000 دولار في حصص الخزنة أن تكسب 30,000 XP يوميًا. وفي الوقت نفسه، كان نفس المبلغ في Tokens ذات الفائدة الثابتة يولّد 15,000 XP، بينما لا تحصل الصفقة ضمن Gearing Token إلا على 2,000 XP. إذا كان XP يؤثر على حصة السحب الجوي المستقبلية، فإن اختيار الخزنة يصبح أقل ارتباطًا بالاقتناع وأكثر مجرد تحسين بسيط.
هذا السلوك مفيد لـ TermMax. تحتاج الأسواق ذات الفائدة الثابتة إلى سيولة متاحة كافية لخدمة المقترضين، ومنح مكافآت على إيداعات الخزائن يساعد على جذبها. أفاد البروتوكول بأنه يمتلك 49.18 مليون دولار في TVL وأكثر من 100 سوق بحلول مارس 2026، ما يشير إلى أن دفعة السيولة اكتسبت زخمًا. قد يستفيد المقترضون من أسواق أعمق، بينما يكتسب القيمون/المنسقون رأس مالًا أكبر لتخصيصه.
لكن نفس البنية تفضّل بطبيعتها أصحاب المبالغ الكبيرة. يمكن للحوت أن يضاعف XP ببساطة عبر إضافة المزيد من الأموال، بينما قد يساهم المستخدم الأصغر الذي يقترض بنشاط أو يتداول في نشاط السوق أكثر، لكنه يحصل على نقاط أقل بكثير لكل دولار.
إذا اتبع عدد كافٍ من الناس مضاعف XP، يمكن أن تنمو أرصدة الخزائن حتى عندما لا يكون هناك طلب فعلي على الاقتراض. لا تزال هذه السيولة حقيقية، لكن سبب وجودها يهم.
هل كان المستخدمون سيختارون المراكز نفسها في TermMax إذا اختفى مضاعف XP غدًا؟
@TermMax
#TermMax