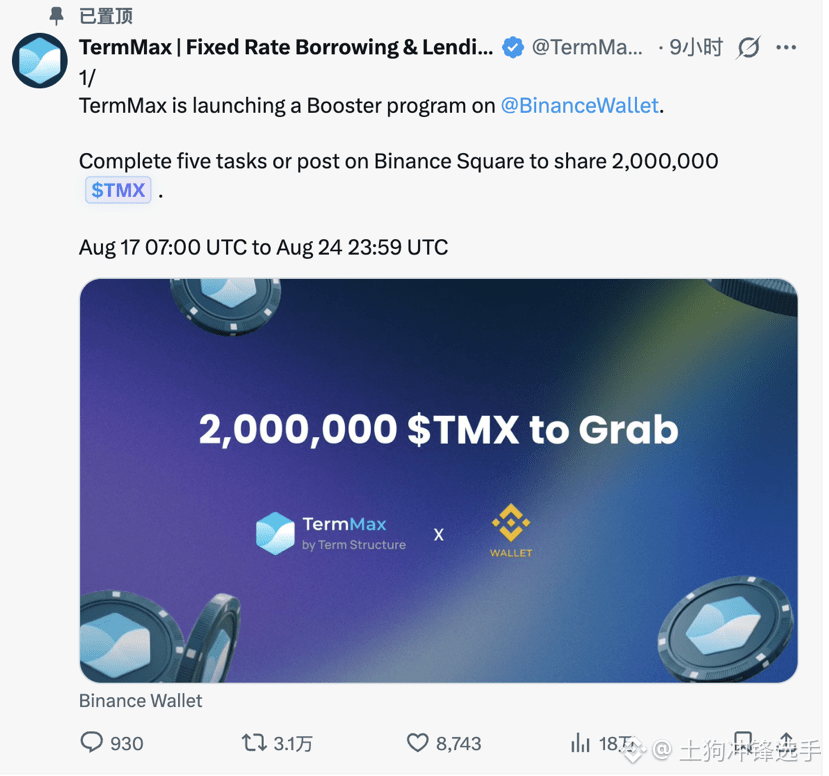
أنا أبحث @TermMax أولاً، لكن ليس الأمر المتعلق بتاريخ 25 أغسطس TGE، بل بمشكلة أكثر واقعية: بعد إصدار العملة فعلاً، من تحديداً الذي يجب أن يشتري؟
حالياً، أكدت الجهات الرسمية إجمالي عدد الرموز بـ 1 مليار. وستدخل مكافآت XP وAP وMP مرحلة الاستلام بعد TGE، لكن نسب التخصيص الدقيقة وتفاصيل القفل والستيكينغ (الحصة) لم تُفصل بالكامل بعد. هذا يجعلني أكثر حذراً، لأن إطلاق الحوافز يعتبر مصدر “ضغط بيع” بشكل واضح، لكن جانب الطلب على المدى الطويل ليس واضحاً الآن.
ثم ننظر إلى البروتوكول نفسه: البيانات التي قدمتها الجهات الرسمية مؤخراً تقول إن TVL يتجاوز 90 مليون دولار، ونشاط يومي 90 ألف+، ومحافظ مسجلة 1.5 مليون+؛ لكن حسب DefiLlama، فإن TVL المُحصَّل حالياً يقارب 31.25 مليون دولار، وإيراد البروتوكول خلال 30 يوماً حوالي 199 ألف دولار، بينما الإيراد السنوي يُقدّر بنحو 314 ألف دولار. قد توجد اختلافات في منهجية احتساب TVL بين الطرفين، لكن المشكلة تكمن تحديداً هنا: إذا كانت قيمة الرمز مرتفعة مستقبلاً، فهل يمكن للإيراد الحقيقي للبروتوكول وقدرته على التقاط قيمة الرمز أن يواكبا ذلك؟
أنا لا أحب فكرة إثبات قيمة الرمز بالاعتماد فقط على: “عدد المستخدمين كبير، TVL مرتفع، وتم عمل نقاط”. النقاط قد تُنشئ طلباً على الاستلام، لكنها لا تُنشئ طلباً على الاحتفاظ. ما يحدد فعلياً ما إذا كان اقتصاد الرمز يمكنه الاستمرار، هو ما إذا كانت رسوم البروتوكول تعود إلى النظام، وهل الستيكينغ ضرورة فعلية، وهل لسلطة الحوكمة قيمة حقيقية، وهل يمكن للطلب الجديد أن يغطي عمليات فك القفل بشكل مستمر على المدى الطويل.
لذلك في 25 أغسطس، ما أريده أكثر ليس سعر الافتتاح، بل tokenomics كاملة. إذا كان @TermMax في النهاية مجرد تحويل لـ XP وAP وMP السابقة إلى عملة، دون أن يتم بناء جانب الطلب بشكل متزامن، فإن TGE سيكون أقرب إلى “تسوية حوافز” وليس البداية الفعلية لاقتصاد الرمز.
#TermMax $TermMax @TermMax
#termmax
حالياً، أكدت الجهات الرسمية إجمالي عدد الرموز بـ 1 مليار. وستدخل مكافآت XP وAP وMP مرحلة الاستلام بعد TGE، لكن نسب التخصيص الدقيقة وتفاصيل القفل والستيكينغ (الحصة) لم تُفصل بالكامل بعد. هذا يجعلني أكثر حذراً، لأن إطلاق الحوافز يعتبر مصدر “ضغط بيع” بشكل واضح، لكن جانب الطلب على المدى الطويل ليس واضحاً الآن.
ثم ننظر إلى البروتوكول نفسه: البيانات التي قدمتها الجهات الرسمية مؤخراً تقول إن TVL يتجاوز 90 مليون دولار، ونشاط يومي 90 ألف+، ومحافظ مسجلة 1.5 مليون+؛ لكن حسب DefiLlama، فإن TVL المُحصَّل حالياً يقارب 31.25 مليون دولار، وإيراد البروتوكول خلال 30 يوماً حوالي 199 ألف دولار، بينما الإيراد السنوي يُقدّر بنحو 314 ألف دولار. قد توجد اختلافات في منهجية احتساب TVL بين الطرفين، لكن المشكلة تكمن تحديداً هنا: إذا كانت قيمة الرمز مرتفعة مستقبلاً، فهل يمكن للإيراد الحقيقي للبروتوكول وقدرته على التقاط قيمة الرمز أن يواكبا ذلك؟
أنا لا أحب فكرة إثبات قيمة الرمز بالاعتماد فقط على: “عدد المستخدمين كبير، TVL مرتفع، وتم عمل نقاط”. النقاط قد تُنشئ طلباً على الاستلام، لكنها لا تُنشئ طلباً على الاحتفاظ. ما يحدد فعلياً ما إذا كان اقتصاد الرمز يمكنه الاستمرار، هو ما إذا كانت رسوم البروتوكول تعود إلى النظام، وهل الستيكينغ ضرورة فعلية، وهل لسلطة الحوكمة قيمة حقيقية، وهل يمكن للطلب الجديد أن يغطي عمليات فك القفل بشكل مستمر على المدى الطويل.
لذلك في 25 أغسطس، ما أريده أكثر ليس سعر الافتتاح، بل tokenomics كاملة. إذا كان @TermMax في النهاية مجرد تحويل لـ XP وAP وMP السابقة إلى عملة، دون أن يتم بناء جانب الطلب بشكل متزامن، فإن TGE سيكون أقرب إلى “تسوية حوافز” وليس البداية الفعلية لاقتصاد الرمز.
#TermMax $TermMax @TermMax
#termmax