

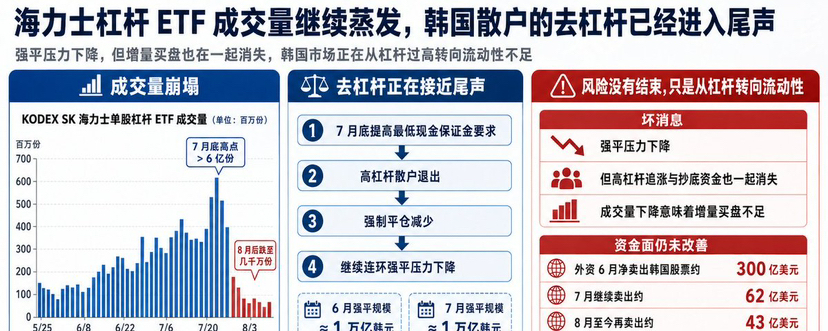


قبل أيام كتبت مرة عن تراجع الرافعة المالية لأسهم ETF الرافعة المالية لهيلكس سيول من قبل صغار المستثمرين في كوريا. في ذلك الوقت، أفادت إحصاءات بلومبرغ أن سبعة صناديق ETF لرافعة مالية لشركة SK هيلكس سجّلت أحجام تداول انخفضت من قمة قريبة من 800 مليون سهم في أواخر يوليو إلى أقل من 100 مليون سهم.
والآن تؤكد أحدث البيانات هذا الاتجاه بشكل أكبر. إذ بلغ حجم التداول اليومي لصندوق KODEX SK هيلكس للرافعة المالية على أساس سهم واحد أكثر من 600 مليون حصة في أواخر يوليو، ثم انخفض بسرعة بعد دخول أغسطس إلى عدة عشرات ملايين فقط، وقياسًا بأعلى مستوى، فقد تقلّص بأكثر من 90%.
هذا يدل على أن أكثر جولة عدوانية من تخفيض الرافعة المالية في سوق كوريا تقترب بالفعل من نهايتها.
بعد رفع الحد الأدنى لضمان النقد في نهاية يوليو، انسحب عدد كبير من المستثمرين الأفراد الذين كانوا يعتمدون على التمويل لتداول صناديق المؤشرات المتداولة ذات الرافعة المالية على سهم واحد مرارًا وتكرارًا، ومع تضافر ذلك مع التصفية القسرية التي قاربت تريليون وون خلال الشهرين السابقين، انخفضت بوضوح المراكز ذات الرافعة المالية التي ما زال يمكن تصفيتها قسرًا.
لكن هذا ليس بالضرورة خبرًا جيدًا بالكامل لشركة هاينكس$SKHY . ففي السابق كانت هذه الأموال المموّلة بالرافعة تخلق ضغطًا على التصفية القسرية عند الهبوط، وعند الارتفاع كانت تفعل الشيء نفسه أيضًا

وهو طلب شراء إضافي بالغ الأهمية. الآن هبط حجم التداول من مئات الملايين من الوحدات إلى عشرات الملايين فقط، وقد تراجعت بالفعل مخاطر التصفية القسرية المتسلسلة، لكن الأموال التي كانت ترغب في مطاردة الارتفاعات أو الشراء عند القيعان برافعة مالية عالية قد اختفت هي الأخرى.
لقد هبط رصيد التمويل لدى المستثمرين الأفراد في السوق الكورية بالفعل إلى أدنى مستوياته هذا العام، بينما لا يزال المستثمرون الأجانب يواصلون البيع الصافي للأسهم الكورية. وإذا لم تنتعش الأموال بعد انتهاء عملية تقليص الرافعة المالية، فإن انخفاض حجم التداول لن يؤدي إلا إلى جعل سيولة السوق الكورية أسوأ.
سوق كوريا الحالية يشبه كثيرًا سوق العملات المشفرة في نهاية العام الماضي.