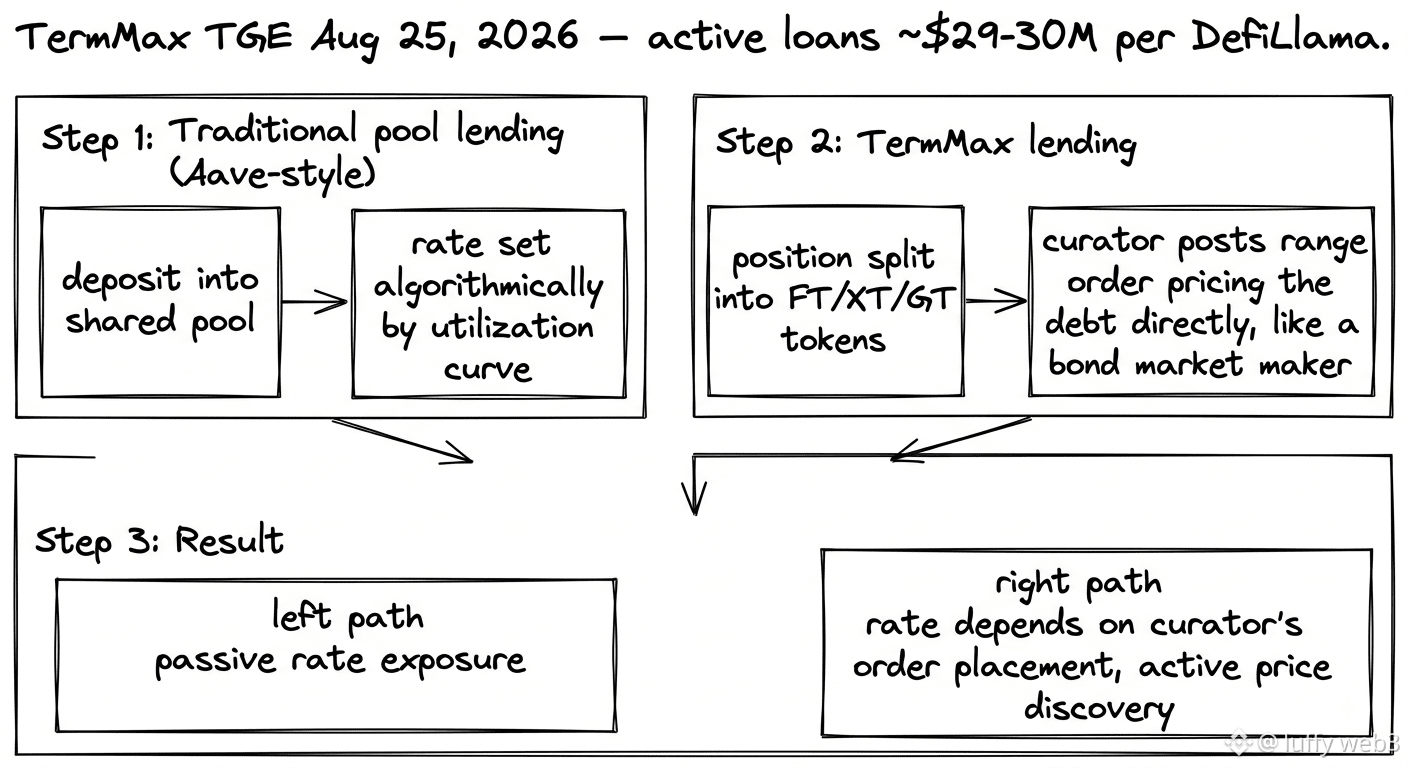
أسقطت TermMax موعد TGE هذا الأسبوع — تم تعيين توليد رمز TMX ليوم 25 أغسطس — وبينما يتحدث الجميع عن الرمز، علقتُ أنا في شيء آخر تمامًا: ما الذي يحدث فعليًا عندما تقرض على هذه المنصة مقابل “بركة” عادية؟ TermMax $TMX #TermMax @TermMaxFi لا يشغّل بركة مشتركة على طريقة Aave مع منحنى استخدام يحدد سعرك. بل يقسم كل مركز إلى ثلاث رموز منفصلة — FT وXT وGT — ويتيح للقيّمين نشر أوامر نطاق تُسعِّر الدين كما لو كان ذلك دفتر أوامر فعلي.
توقفت لحظة عند هذا. على Aave تودع في بركة ويقرر الخوارزم ما الذي ستكسبه بناءً على مقدار ما يقترضه الآخرون. على TermMax، يقوم القيّمون بتسعير الأسعار مباشرةً: تُتداول FTs بخصم قبل الاستحقاق مثل سند صفري القسيمة، و“العائد” الذي تحصل عليه هو ما تم مطابقته عليه في أمر النطاق. القروض النشطة الحالية تقف قرب 29–30 مليون دولار وفق DeFiLlama، وهو مبلغ صغير مقارنةً بـ >90 ألف مستخدم يوميًا الفريق يذكره قبل TGE، لكن التحول الحقيقي هنا هو الآلية نفسها، لا حجم التداول.
يبدو كأن الإقراض لم يعد معادلة، بل صار سوقًا. سواء كان هذا أفضل للمودعين العاديين أم أنه يفيد فقط من يدير مقعد القيّم—لا أعلم بعد.
هل يُقدِّم الإقراض المُسعَّر بواسطة القيّمين فائدة أفضل للمقرضين على المدى الطويل فعلًا، أم أنه فقط ينقل “ميزة المعلومات” إلى من يسيطر على أمر النطاق؟#TermMax @TermMax
توقفت لحظة عند هذا. على Aave تودع في بركة ويقرر الخوارزم ما الذي ستكسبه بناءً على مقدار ما يقترضه الآخرون. على TermMax، يقوم القيّمون بتسعير الأسعار مباشرةً: تُتداول FTs بخصم قبل الاستحقاق مثل سند صفري القسيمة، و“العائد” الذي تحصل عليه هو ما تم مطابقته عليه في أمر النطاق. القروض النشطة الحالية تقف قرب 29–30 مليون دولار وفق DeFiLlama، وهو مبلغ صغير مقارنةً بـ >90 ألف مستخدم يوميًا الفريق يذكره قبل TGE، لكن التحول الحقيقي هنا هو الآلية نفسها، لا حجم التداول.
يبدو كأن الإقراض لم يعد معادلة، بل صار سوقًا. سواء كان هذا أفضل للمودعين العاديين أم أنه يفيد فقط من يدير مقعد القيّم—لا أعلم بعد.
هل يُقدِّم الإقراض المُسعَّر بواسطة القيّمين فائدة أفضل للمقرضين على المدى الطويل فعلًا، أم أنه فقط ينقل “ميزة المعلومات” إلى من يسيطر على أمر النطاق؟#TermMax @TermMax