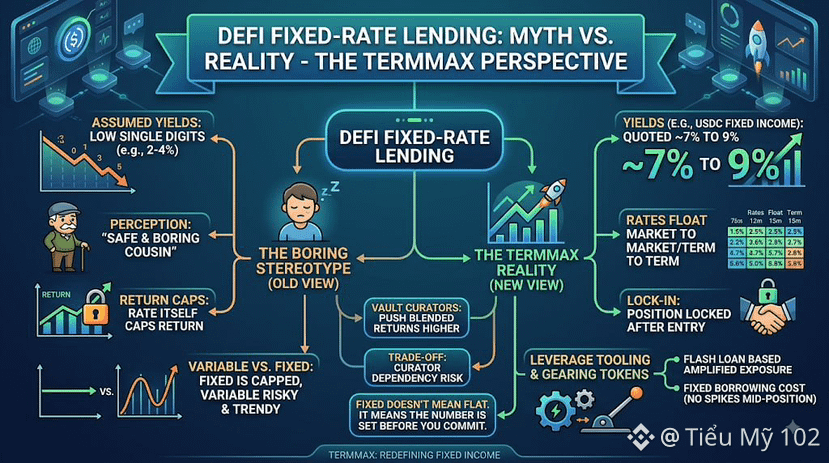
قل "الإقراض بمعدل ثابت" لشخصٍ غارقٍ في عالم التمويل اللامركزي (DeFi)، وغالبًا ستخطر في باله صورة محددة: عائد متواضع من رقم واحد، قريبٌ مملّ وآمن يجلس بجوار أي مزرعة بمعدل متغير بعشرات الأرقام تتصدر الترند ذلك الأسبوع. إنها نمطية شائعة إلى حدّ ما بشكل عام؛ فالكثير من منتجات المعدل الثابت فعلاً اكتسبت هذه السمعة بجدارة. لكن TermMax لا ينطبق عليه هذا الوصف بنفس السلاسة كما توحي التسمية، والأرقام هي السبب.
تقدّر TermMax مجمعات دخلها الثابت بالدولار USDC بعوائد سنوية تقريبًا في نطاق 7% إلى 9% حسب المدة التي يتم اختيارها، وهو ما يتجاوز بكثير ما يتخيله معظم الناس عند سماع "معدل ثابت"، ويقترب أكثر مما تدفعه أسواق عملات مستقرة بمعدلات متغيرة غالبًا فقط خلال موجة طلب مؤقتة، لا كرقم ثابت ومقفّل بشكل مستمر. يأتي ذلك قبل إضافة أدوات الرافعة في TermMax، حيث يمكن للمقترض استخدام آلية القرض السريع (flash loan) المبنية على Gearing Token لبناء تعرضٍ مُضخّم لأصلٍ ما في معاملة واحدة، بتكلفة اقتراض ثابتة وليست عائمة قد تقفز ضدهم في منتصف الصفقة.
تأتي الصورة النمطية المملة من افتراض أن المعدل الثابت بالضرورة يعني عائدًا محدودًا ومحافظًا. في الواقع، ما الذي يحدد العائد في نظام معدل ثابت؟ السعر/المعدل نفسه عند لحظة الدخول، لا الآلية. فأسعار TermMax تتحرك بين السوق وبين المدد (market to market and term to term) حتى لو كانت أي صفقة فردية، بمجرد الدخول إليها، تكون مقفلة. المدة الأقصر خلال فترة طلب مرتفع يمكن أن تُسعّر أعلى بشكل ملموس من مدة طويلة خلال الأسواق الهادئة، كما أن القيمين على الخزنة الذين يطبّقون استراتيجية عبر تلك الأسواق يمكنهم دفع العوائد المركّبة للأعلى أكثر، مع المقابل المتمثل في مخاطر الاعتماد على القيم نفسه—وهي مخاطرة تستحق النظر من الأساس.
ثابت لا يعني مسطح. يعني أن الرقم يُحدَّد قبل أن تلتزم به، بدل أن يتذبذب بعد ذلك. وبالتحديد في TermMax، لم يكن هذا الرقم يعيش في زاوية مخطط العوائد التي يتوقعها معظم الناس.
@TermMax #TermMax
$STAR $BTW $ACE
تقدّر TermMax مجمعات دخلها الثابت بالدولار USDC بعوائد سنوية تقريبًا في نطاق 7% إلى 9% حسب المدة التي يتم اختيارها، وهو ما يتجاوز بكثير ما يتخيله معظم الناس عند سماع "معدل ثابت"، ويقترب أكثر مما تدفعه أسواق عملات مستقرة بمعدلات متغيرة غالبًا فقط خلال موجة طلب مؤقتة، لا كرقم ثابت ومقفّل بشكل مستمر. يأتي ذلك قبل إضافة أدوات الرافعة في TermMax، حيث يمكن للمقترض استخدام آلية القرض السريع (flash loan) المبنية على Gearing Token لبناء تعرضٍ مُضخّم لأصلٍ ما في معاملة واحدة، بتكلفة اقتراض ثابتة وليست عائمة قد تقفز ضدهم في منتصف الصفقة.
تأتي الصورة النمطية المملة من افتراض أن المعدل الثابت بالضرورة يعني عائدًا محدودًا ومحافظًا. في الواقع، ما الذي يحدد العائد في نظام معدل ثابت؟ السعر/المعدل نفسه عند لحظة الدخول، لا الآلية. فأسعار TermMax تتحرك بين السوق وبين المدد (market to market and term to term) حتى لو كانت أي صفقة فردية، بمجرد الدخول إليها، تكون مقفلة. المدة الأقصر خلال فترة طلب مرتفع يمكن أن تُسعّر أعلى بشكل ملموس من مدة طويلة خلال الأسواق الهادئة، كما أن القيمين على الخزنة الذين يطبّقون استراتيجية عبر تلك الأسواق يمكنهم دفع العوائد المركّبة للأعلى أكثر، مع المقابل المتمثل في مخاطر الاعتماد على القيم نفسه—وهي مخاطرة تستحق النظر من الأساس.
ثابت لا يعني مسطح. يعني أن الرقم يُحدَّد قبل أن تلتزم به، بدل أن يتذبذب بعد ذلك. وبالتحديد في TermMax، لم يكن هذا الرقم يعيش في زاوية مخطط العوائد التي يتوقعها معظم الناس.
@TermMax #TermMax
$STAR $BTW $ACE