#dusk $DUSK
كنت أضع الأموال المُمَجزأة لصناديق سوق المال وتوكنات الستابل كوين في نفس السلة تقريبًا.
كلاهما يتداول حول دولار واحد وكلاهما يعمل على السلسلة (Chain)، لذلك في النظرة الأولى تبدوان متشابهتين جدًا.
لكن الأمر ليس كذلك حقًا.
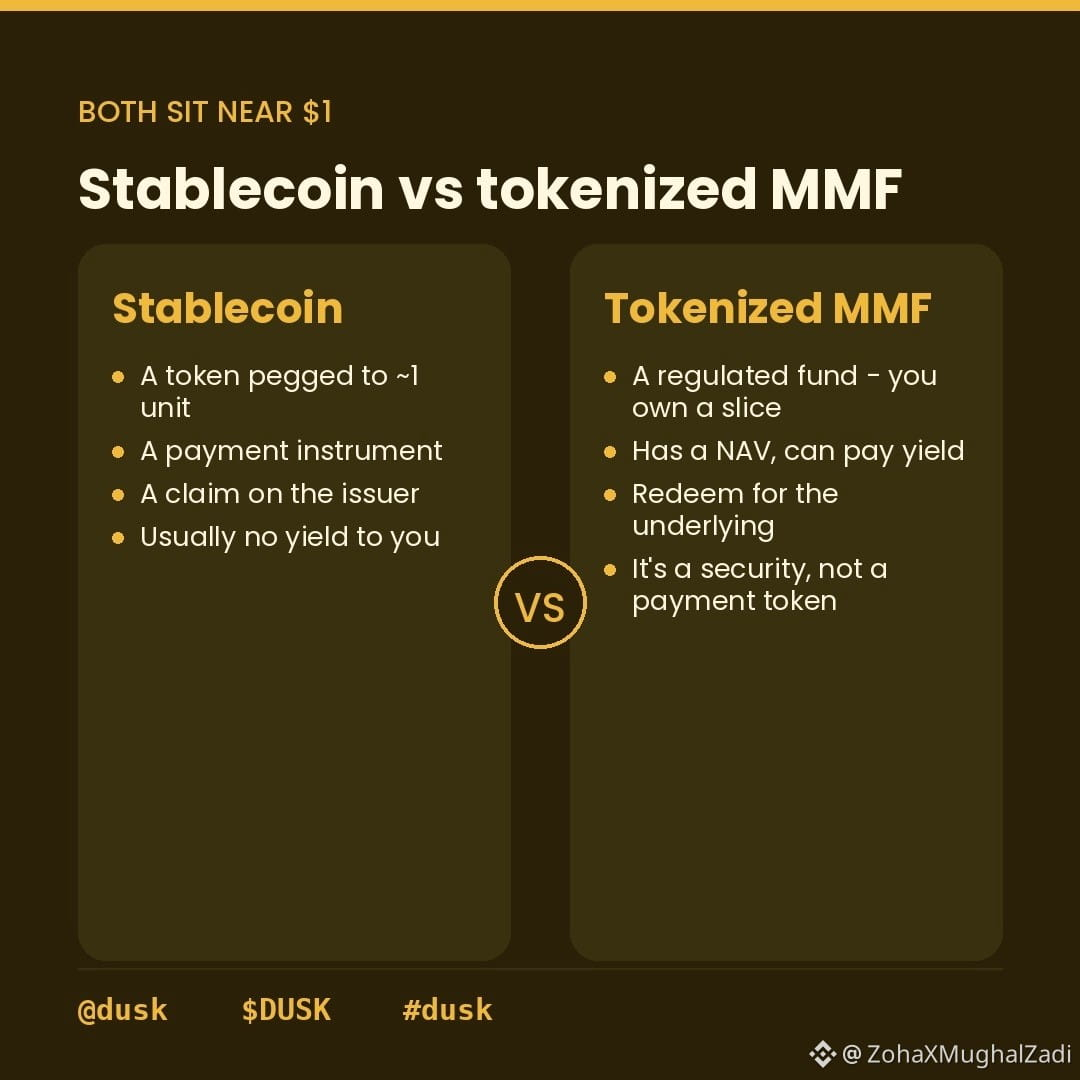
خذ ستابل كوين مثل EURQ. الفكرة الأساسية هي أن التوكن مُصمم ليتتبع وحدة واحدة من العملة. أنت تمتلكه وتستخدمه للمدفوعات أو التسوية، والعائد الناتج عمّا يدعمه عادةً يذهب إلى المُصدر وليس مباشرةً إليك.
أما صندوق سوق المال المُجزأ (Tokenized Money Market Fund) فمبني بشكل مختلف. أنت تمتلك فائدة (interest) مُجزأة في صندوق يملك أصولًا مالية قصيرة الأجل. هناك قيمة صافية (NAV) يمكن أن تحقق عائدًا، ويحصل حامل التوكن على حقوق مرتبطة بالصندوق وعملية الاسترداد الخاصة به.
لذلك السؤال ليس حقًا: أي شيء “ستابل” يجب أن أستخدمه؟
الأقرب هو:
هل أريد وحدة نقود مستقرة؟ أم أريد استثمارًا يحدث أن يتداول بسعر مستقر؟
يتلاشى هذا الفرق بسهولة في عالم الكريبتو لأن كليهما على الشاشة يمكن أن يبدو ببساطة مثل 1.00.
لكن اقتصاديًا، الشيء الكامن وراء 1.00 قد يكون مختلفًا جدًا. أحدهما مُصمم أساسًا للاستخدام كقيمة مستقرة، بينما الآخر يمثل اهتمامًا استثماريًا بالأصول الكامنة.
وهناك مقايضة.
تركيب الصندوق يجلب مزيدًا من القواعد المتعلقة بالأهلية والتحويلات والاسترداد وإتاحة الوصول للمستثمرين. يمكن أن يكون الستابل كوين أبسط بكثير للمدفوعات والتسوية البحتة.
وهنا أعتقد أن السؤال المثير يبدأ:
عند أي نقطة يتوقف التوكن المستند إلى عائد (yield bearing) عن كونه ستابل كوين أفضل ويبدأ في أن يبدو أكثر كمنتج استثماري؟
@Dusk #dusk $PORTAL $APR
كنت أضع الأموال المُمَجزأة لصناديق سوق المال وتوكنات الستابل كوين في نفس السلة تقريبًا.
كلاهما يتداول حول دولار واحد وكلاهما يعمل على السلسلة (Chain)، لذلك في النظرة الأولى تبدوان متشابهتين جدًا.
لكن الأمر ليس كذلك حقًا.
خذ ستابل كوين مثل EURQ. الفكرة الأساسية هي أن التوكن مُصمم ليتتبع وحدة واحدة من العملة. أنت تمتلكه وتستخدمه للمدفوعات أو التسوية، والعائد الناتج عمّا يدعمه عادةً يذهب إلى المُصدر وليس مباشرةً إليك.
أما صندوق سوق المال المُجزأ (Tokenized Money Market Fund) فمبني بشكل مختلف. أنت تمتلك فائدة (interest) مُجزأة في صندوق يملك أصولًا مالية قصيرة الأجل. هناك قيمة صافية (NAV) يمكن أن تحقق عائدًا، ويحصل حامل التوكن على حقوق مرتبطة بالصندوق وعملية الاسترداد الخاصة به.
لذلك السؤال ليس حقًا: أي شيء “ستابل” يجب أن أستخدمه؟
الأقرب هو:
هل أريد وحدة نقود مستقرة؟ أم أريد استثمارًا يحدث أن يتداول بسعر مستقر؟
يتلاشى هذا الفرق بسهولة في عالم الكريبتو لأن كليهما على الشاشة يمكن أن يبدو ببساطة مثل 1.00.
لكن اقتصاديًا، الشيء الكامن وراء 1.00 قد يكون مختلفًا جدًا. أحدهما مُصمم أساسًا للاستخدام كقيمة مستقرة، بينما الآخر يمثل اهتمامًا استثماريًا بالأصول الكامنة.
وهناك مقايضة.
تركيب الصندوق يجلب مزيدًا من القواعد المتعلقة بالأهلية والتحويلات والاسترداد وإتاحة الوصول للمستثمرين. يمكن أن يكون الستابل كوين أبسط بكثير للمدفوعات والتسوية البحتة.
وهنا أعتقد أن السؤال المثير يبدأ:
عند أي نقطة يتوقف التوكن المستند إلى عائد (yield bearing) عن كونه ستابل كوين أفضل ويبدأ في أن يبدو أكثر كمنتج استثماري؟
@Dusk #dusk $PORTAL $APR