وأثناء مشاهدة TMX، وجدت شيئًا مثيرًا للاهتمام أكثر من المتوقع.
ذهبت لمشاهدة قصة الرافعة المالية بدون سيولة سلبية، لكن الأرقام أوقفتني على جانب العوائد.
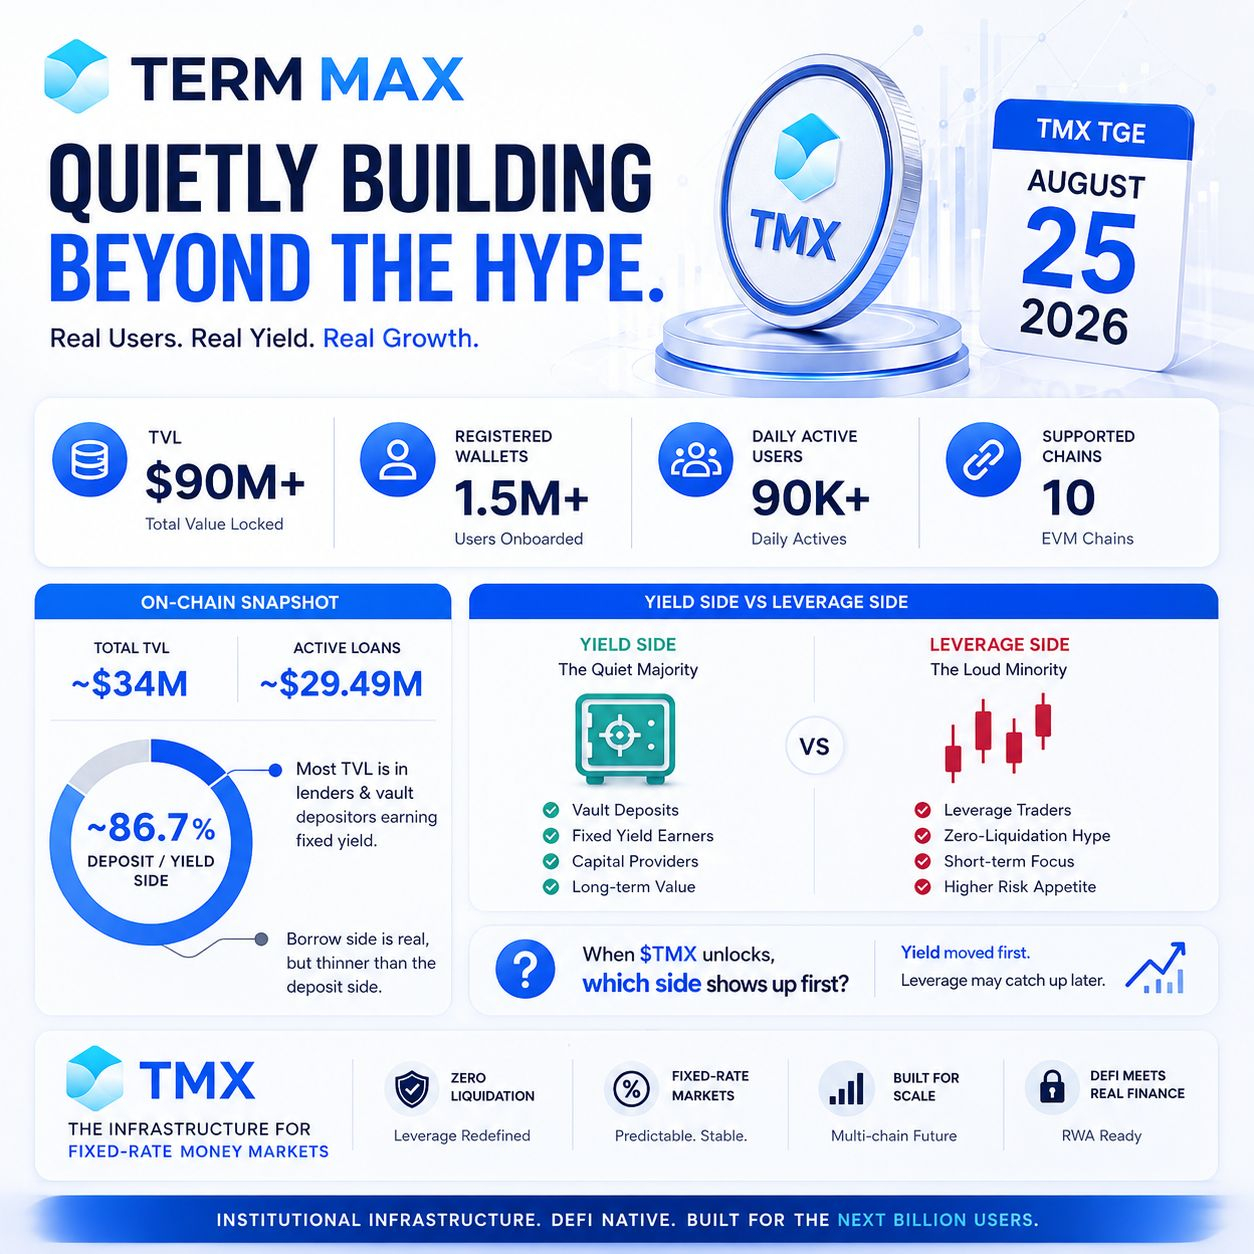
أكد TermMax TGE الخاص بـ $TMX في 25 أغسطس 2026. كما قدموا أكثر من 1.5M محفظة مسجّلة، و90K+ مستخدمين نشطين يوميًا، وبصمة على 10 سلاسل EVM.
لكن هنا يوجد فرق مهم.
أعلى قصة يتحدثون عنها هي قصة الرافعة المالية.
أما النشاط الذي وجدته أكثر إثارة للاهتمام، فهو نشاط المقرضين وإيداعات القبو (vault depositors).
في بياناتي التي تتبعتها، كانت TVL تقارب $34M، بينما كانت القروض النشطة حوالي $29.49M. يتم الإبلاغ عن رقم المنظومة الأوسع حتى $90M+ TVL.
أي أن جانب الاقتراض حقيقي، لكن تجاهل جانب الإيداع/العائد أمر صعب.
كما أن التصميم الأساسي لـ TermMax يدعم هذا الاتجاه أيضًا: إقراض واقتراض بسعر ثابت، يحصل فيه المستخدم على شروط محددة مسبقًا بدلًا من عدم اليقين المرتبط بمعدل متغير.
بالنسبة لي، لم تكن الرافعة هي السؤال الحقيقي هنا.
السؤال هو: من الذي سيقود TMX بعد TGE؟
هل هو المتداول الذي يستخدم الرافعة؟
أم هي قاعدة مستخدمين أكبر بكثير تقوم بإيداع رأس المال لتوليد عائد ثابت؟
إذا كان جانب العائد قد نما أولًا، فمن الممكن أن السوق لا يزال ينظر إلى TMX فقط من خلال عدسة “رمز الرافعة”.
العائد تحرك أولًا. قد تلحق الرافعة لاحقًا.
@TermMax #TermMax
ذهبت لمشاهدة قصة الرافعة المالية بدون سيولة سلبية، لكن الأرقام أوقفتني على جانب العوائد.
أكد TermMax TGE الخاص بـ $TMX في 25 أغسطس 2026. كما قدموا أكثر من 1.5M محفظة مسجّلة، و90K+ مستخدمين نشطين يوميًا، وبصمة على 10 سلاسل EVM.
لكن هنا يوجد فرق مهم.
أعلى قصة يتحدثون عنها هي قصة الرافعة المالية.
أما النشاط الذي وجدته أكثر إثارة للاهتمام، فهو نشاط المقرضين وإيداعات القبو (vault depositors).
في بياناتي التي تتبعتها، كانت TVL تقارب $34M، بينما كانت القروض النشطة حوالي $29.49M. يتم الإبلاغ عن رقم المنظومة الأوسع حتى $90M+ TVL.
أي أن جانب الاقتراض حقيقي، لكن تجاهل جانب الإيداع/العائد أمر صعب.
كما أن التصميم الأساسي لـ TermMax يدعم هذا الاتجاه أيضًا: إقراض واقتراض بسعر ثابت، يحصل فيه المستخدم على شروط محددة مسبقًا بدلًا من عدم اليقين المرتبط بمعدل متغير.
بالنسبة لي، لم تكن الرافعة هي السؤال الحقيقي هنا.
السؤال هو: من الذي سيقود TMX بعد TGE؟
هل هو المتداول الذي يستخدم الرافعة؟
أم هي قاعدة مستخدمين أكبر بكثير تقوم بإيداع رأس المال لتوليد عائد ثابت؟
إذا كان جانب العائد قد نما أولًا، فمن الممكن أن السوق لا يزال ينظر إلى TMX فقط من خلال عدسة “رمز الرافعة”.
العائد تحرك أولًا. قد تلحق الرافعة لاحقًا.
@TermMax #TermMax