#termmax @TermMax
يوجد @TermMax من التوكن يجب أن تصل إلى 0 دولار بحلول تاريخ الاستحقاق. فلماذا إذن يلزم XT؟
للذهاب للوهلة الأولى يبدو الأمر غريب، لكن في الواقع واحدة من أهم آليات #TermMax مبنية على زوج FT + XT.
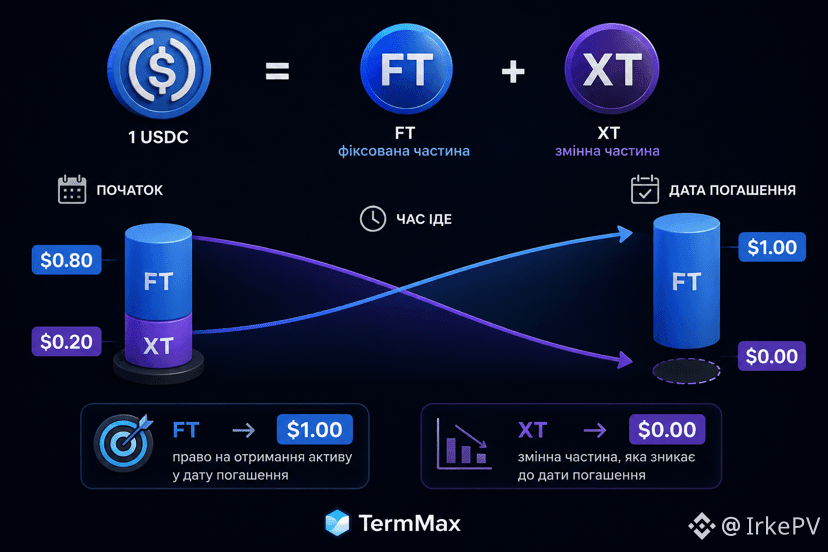
عندما يتم تفعيل التوكن، يتم تقسيمه إلى جزأين:
FT — الحق في الحصول على الأصل الأساسي في تاريخ الاستحقاق.
XT — كل ما يتبقى فوق هذا الجزء الثابت.
بشكل تقريبي، إذا كان 1 FT + 1 XT = 1 USDC، فمع اقتراب تاريخ الاستحقاق تتحرك FT باتجاه 1 دولار، بينما تتحرك XT في الاتجاه المعاكس نحو 0.
وهذا ليس عيبًا في التوكن، بل هو مقصوده.
يوفر XT تعرضًا للجزء المتغير من قيمة المركز حتى الاستحقاق. كلما اقتربت النهاية، قلّ هذا الجزء المتبقي — إلى أن بعد maturity تفقد XT فعليًا القيمة الاقتصادية.
أي أن النظر هنا يكون ممتعًا إلى الزوج معًا:
FT → $1
XT → $0
أحدهما تدريجيًا يستحوذ على كامل القيمة الثابتة، والآخر يختفي مع ما كان زائدًا عنها.
بالنسبة لي هذه بالضبط الحالة التي يكون فيها 0 في النهاية — ليس فشلًا، بل عملٌ طبيعي لآلية الميكانيك.