قضيت المهمة في التنقيب عبر تقرير 15 أغسطس الخاص بـ Dusk حول ترميز أوراق مالية للشركات الصغيرة والمتوسطة (SME)، وشيء ما كسر بالكامل لي صياغة "غير مُقيَّدة بالترخيص". تنشر Dusk Network $DUSK @DuskFoundation #Dusk هذه القطعة التي كانت قد نُشرت قبل يومين، وهي تتناول شراكتهم مع NPEX — دورة ملكية من ست مراحل للأسهم المُرمّزة — ويبدو النص فيها أقل كونه حديثًا عن اللامركزية وأكثر كونه قائمة تحقق للصلاحيات مع خطوات إضافية.
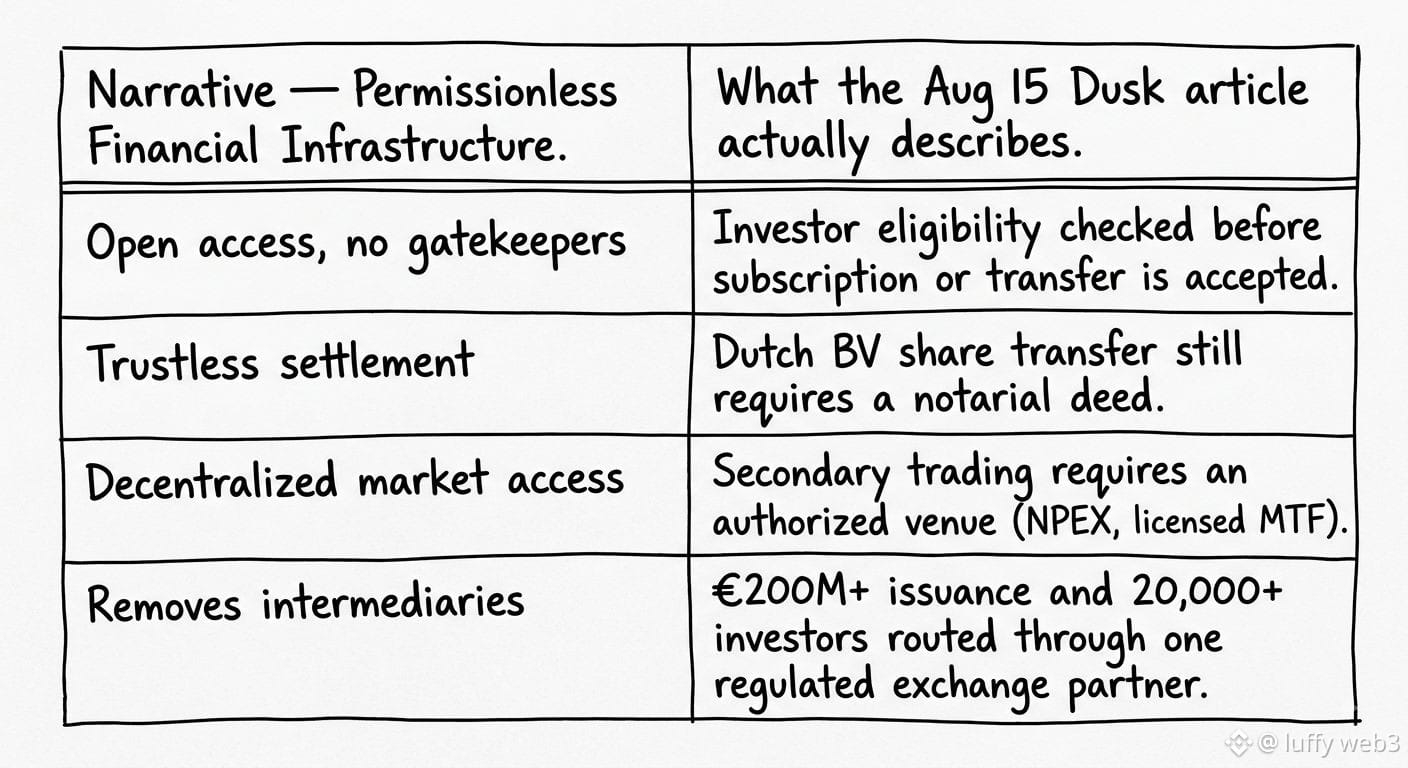
والشيء الذي أوقفني: المقال يقول صراحةً إن نقل حصة شركة BV هولندية لا يزال يحتاج إلى صكٍّ موثّق. لا تزال أهلية المستثمرين تُجرى عليها "فحوصات قبل قبول الاشتراك أو النقل". ولا يزال التداول الثانوي يحتاج إلى "منصة مُخوّلة" لاستيعاب "المستثمرين المؤهلين". كل مرحلة في مخططهم هم لديه بوّابة مرتبطة بها. كما تدعم أرقام NPEX ذلك أيضًا — إصدار مؤكد بقيمة 200 مليون يورو أو أكثر، و20,000+ مستثمر، وكل ذلك مُوجَّه عبر منصة تداول متعددة مرخّصة واحدة (MTF).
دخلت لأبحث عن الإطار المعتاد الخاص بقطارات غير مُرخّصة (permissionless). وخرجت وأنا أفكر بأن القيمة الفعلية لـ Dusk هي العكس تمامًا — إنها طبقة تنسيق امتثال تُقلل من الحاجة إلى مطابقة السجلات بين المؤسسات التي يتعين عليها أصلًا أن تتحقق من أوراق بعضها البعض. وهذا مفيد حقًا، وربما أكثر دوامًا مما كانت عليه فكرة اللامرخصة (permissionless) يومًا للأصول الخاضعة للتنظيم. لكن وصفه بـ "بنية تحتية مالية غير مُرخّصة" يبدو كأن التسويق يلحق متأخرًا بما أصبحه البروتوكول فعليًا.
هل "غير مُقيَّدة بالترخيص" هي الكلمة الصحيحة أصلًا لما تتجه إليه السلاسل المتوافقة مع الخصوصية، أم أن السفينة قد أقلعت في اللحظة التي أصبحت فيها حالات استخدام الأصول الممثلة على العالم الحقيقي (RWA) هي الأكثر هيمنة؟#dusk $DUSK @Dusk
والشيء الذي أوقفني: المقال يقول صراحةً إن نقل حصة شركة BV هولندية لا يزال يحتاج إلى صكٍّ موثّق. لا تزال أهلية المستثمرين تُجرى عليها "فحوصات قبل قبول الاشتراك أو النقل". ولا يزال التداول الثانوي يحتاج إلى "منصة مُخوّلة" لاستيعاب "المستثمرين المؤهلين". كل مرحلة في مخططهم هم لديه بوّابة مرتبطة بها. كما تدعم أرقام NPEX ذلك أيضًا — إصدار مؤكد بقيمة 200 مليون يورو أو أكثر، و20,000+ مستثمر، وكل ذلك مُوجَّه عبر منصة تداول متعددة مرخّصة واحدة (MTF).
دخلت لأبحث عن الإطار المعتاد الخاص بقطارات غير مُرخّصة (permissionless). وخرجت وأنا أفكر بأن القيمة الفعلية لـ Dusk هي العكس تمامًا — إنها طبقة تنسيق امتثال تُقلل من الحاجة إلى مطابقة السجلات بين المؤسسات التي يتعين عليها أصلًا أن تتحقق من أوراق بعضها البعض. وهذا مفيد حقًا، وربما أكثر دوامًا مما كانت عليه فكرة اللامرخصة (permissionless) يومًا للأصول الخاضعة للتنظيم. لكن وصفه بـ "بنية تحتية مالية غير مُرخّصة" يبدو كأن التسويق يلحق متأخرًا بما أصبحه البروتوكول فعليًا.
هل "غير مُقيَّدة بالترخيص" هي الكلمة الصحيحة أصلًا لما تتجه إليه السلاسل المتوافقة مع الخصوصية، أم أن السفينة قد أقلعت في اللحظة التي أصبحت فيها حالات استخدام الأصول الممثلة على العالم الحقيقي (RWA) هي الأكثر هيمنة؟#dusk $DUSK @Dusk