المشكلة في عالم التمويل اللامركزي (DeFi) التي لا يتحدث عنها أحد بما يكفي: عدم اليقين.
تقوم بإيداع عملات مستقرة (stablecoins)، فتلاحظ عائدًا سنويًا جذابًا (APY)، ثم تتغير النسبة.
تستدين مقابل أصولك، ويمكن أن ترتفع التكلفة.
وهنا تتبع @TermMax منهجًا مختلفًا.
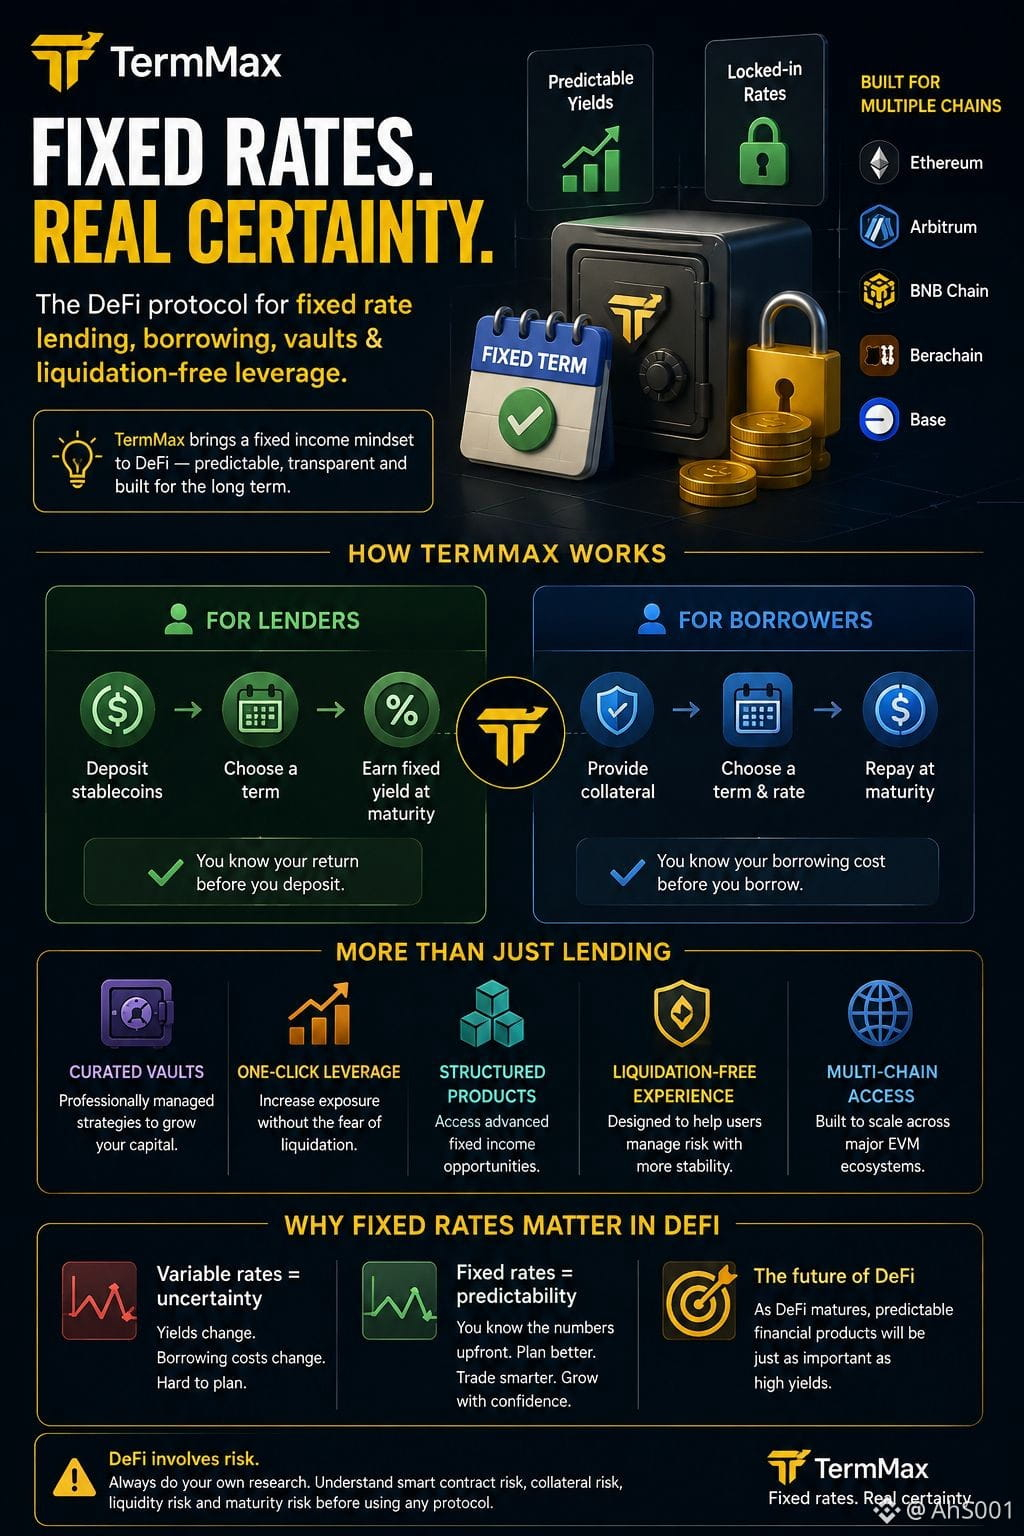
TermMax يقوم ببناء DeFi بسعر فائدة ثابت، حيث تتم عمليات الإقراض والاقتراض وفق معدلات وأجَل محددة.
وهنا الفكرة البسيطة:
المقرضون → يثبتون رأس المال لمدة محددة → ويحصلون على عائد يمكن التنبؤ به
المقترضون → يقدمون ضمانات → يثبتون تكلفة اقتراضهم → ويقومون بالسداد عند حلول الأجل
لذا بدلًا من السؤال:
«ما ستكون نسبة الفائدة غدًا؟»
يمكنك السؤال:
«ما العائد أو تكلفة الاقتراض التي أوافق عليها اليوم؟»
هذا التحول مهم لأن الأسعار التي يمكن التنبؤ بها تجعل من السهل التخطيط لرأس المال.
كما أن TermMax يتجاوز الإقراض الأساسي.
يشمل نظامه صُناديق مُدارة بواسطة قيّمين (curators)، ونقطة واحدة لرفع الرافعة (one click leverage)، ومنتجات مُهيكلة، ودعم سلاسل متعددة بما في ذلك Ethereum وArbitrum وBNB Chain وBerachain وBase.
والفكرة الأكبر ليست مجرد بروتوكول إقراض آخر.
إنه إدخال عقلية الدخل الثابت إلى DeFi.
تُعد الأسعار المتغيرة مفيدة عندما تريد مرونة.
تصبح الأسعار الثابتة مثيرة للاهتمام عندما تقيّم إمكانية التنبؤ.
ومع نضج DeFi، قد تصبح المنتجات المالية القابلة للتوقع بنفس أهمية العوائد المرتفعة.
هذه برأيي هي الجزء من TermMax الذي يستحق اهتمامًا أكبر.
ليس «كم يمكن أن يقدم DeFi من APY؟»
بل «إلى أي مدى يمكن أن يصبح DeFi قابلًا للتنبؤ؟»
قم دائمًا بالبحث في مخاطر العقود الذكية والضمانات والسيولة والآجال قبل إيداع الأموال.
#TermMax #termmax
$BNB
$ARB
$BERA
تقوم بإيداع عملات مستقرة (stablecoins)، فتلاحظ عائدًا سنويًا جذابًا (APY)، ثم تتغير النسبة.
تستدين مقابل أصولك، ويمكن أن ترتفع التكلفة.
وهنا تتبع @TermMax منهجًا مختلفًا.
TermMax يقوم ببناء DeFi بسعر فائدة ثابت، حيث تتم عمليات الإقراض والاقتراض وفق معدلات وأجَل محددة.
وهنا الفكرة البسيطة:
المقرضون → يثبتون رأس المال لمدة محددة → ويحصلون على عائد يمكن التنبؤ به
المقترضون → يقدمون ضمانات → يثبتون تكلفة اقتراضهم → ويقومون بالسداد عند حلول الأجل
لذا بدلًا من السؤال:
«ما ستكون نسبة الفائدة غدًا؟»
يمكنك السؤال:
«ما العائد أو تكلفة الاقتراض التي أوافق عليها اليوم؟»
هذا التحول مهم لأن الأسعار التي يمكن التنبؤ بها تجعل من السهل التخطيط لرأس المال.
كما أن TermMax يتجاوز الإقراض الأساسي.
يشمل نظامه صُناديق مُدارة بواسطة قيّمين (curators)، ونقطة واحدة لرفع الرافعة (one click leverage)، ومنتجات مُهيكلة، ودعم سلاسل متعددة بما في ذلك Ethereum وArbitrum وBNB Chain وBerachain وBase.
والفكرة الأكبر ليست مجرد بروتوكول إقراض آخر.
إنه إدخال عقلية الدخل الثابت إلى DeFi.
تُعد الأسعار المتغيرة مفيدة عندما تريد مرونة.
تصبح الأسعار الثابتة مثيرة للاهتمام عندما تقيّم إمكانية التنبؤ.
ومع نضج DeFi، قد تصبح المنتجات المالية القابلة للتوقع بنفس أهمية العوائد المرتفعة.
هذه برأيي هي الجزء من TermMax الذي يستحق اهتمامًا أكبر.
ليس «كم يمكن أن يقدم DeFi من APY؟»
بل «إلى أي مدى يمكن أن يصبح DeFi قابلًا للتنبؤ؟»
قم دائمًا بالبحث في مخاطر العقود الذكية والضمانات والسيولة والآجال قبل إيداع الأموال.
#TermMax #termmax
$BNB
$ARB
$BERA