#termmax
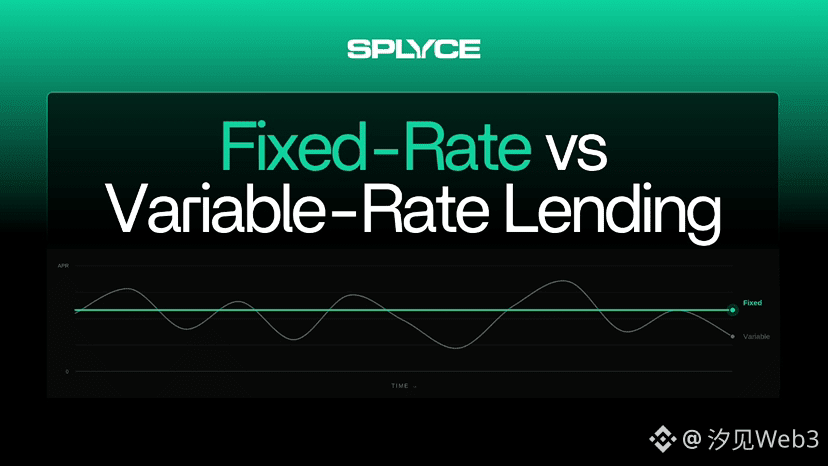
كثير من منتجات الإقراض والاقتراض في التمويل اللامركزي (DeFi) تُسعَّر في الوقت الحقيقي: عندما تتغير كفاءة استخدام رأس المال، يتغير APR تبعًا لذلك. ما يراه المقترض اليوم بنسبة 5% قد يتحول غدًا إلى 9%؛ ويتوقع المُقرض أنه يحصل على عائد ثابت، لكن أي تقلب في السوق يجعل معدلات العائد وتكلفة رأس المال تُعاد حسابها أيضًا.
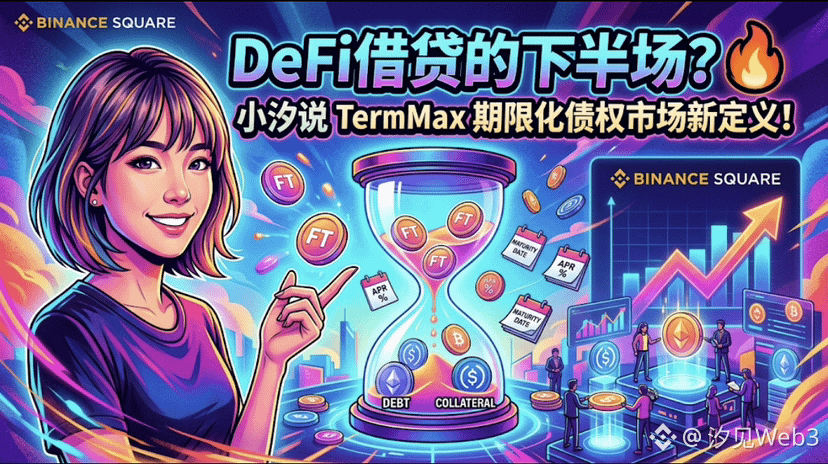
وجدتُ عند @TermMax أن ما يستحق النظر فيه ليس مجرد “تحويل سعر الفائدة المتغير إلى ثابت”. ما يفعله فعلًا هو إدخال عقد الإقراض/الاقتراض ضمن إطار زمني واضح: ما الأصل المُقترض، وما نوع الضمان المُقدَّم، ومتى يحلّ الأجل—هذه الأمور الثلاثة يجب أن تُحدَّد معًا. توضح الوثائق الرسمية أنها تُسمّى Debt Token و Collateral Token و Maturity Date. وبعبارة أخرى، TermMax لا يسأل فقط “ما هو سعر الفائدة؟” بل أيضًا “كم مدة اقتراض هذه الأموال؟”.
هذا التغيير يؤثر مباشرةً على طريقة التعبير عن كلٍّ من الاقتراض والإقراض. #TermMax يستخدم FT، أي Fixed-Rate Token، ليمثل الحق في استرداد 1 Debt Token عند حلول الأجل. وهو يشبه إلى حد ما سندًا صفري الكوبون: يُتداول بخصم قبل الاستحقاق، ثم يُسترد عند تاريخ الاستحقاق بالقيمة الاسمية. المثال الذي تذكره الوثائق الرسمية هو: إذا كانت 1 ETH تساوي 1,000 دولار، وكانت MLTV في السوق تساوي 0.8، فيمكن أن يقابل ذلك حتى 800 FT. يبيع المقترض الـ FT بسعر 0.80 دولار لكل وحدة، فيحصل أولًا على سيولة قدرها 640 دولارًا؛ وبعد سنة، تظل الديون محسوبة على أساس 800 USDC. هذا المثال توضيحي للآلية وليس تسعيرًا حاليًا في السوق، لكنه يجعل “قيمة الوقت” واضحة جدًا: ما يحصل عليه المقترض هو النقد الآن، وما ينتظره المُقرض هو القيمة الاسمية مستقبلًا.
لهذا السبب أميل لأن أرى TermMax باعتباره “سوقًا للديون المحددة بالأجل”، وليس مجرد حوض اقتراض بسعر APR ثابت. الفائدة هي مجرد النتيجة؛ أما ما تتم كتابته على السلسلة فعلًا فهو إحداثيات التدفقات النقدية عبر الزمن. وبذلك يصبح من الأسهل حساب تكلفة الاقتراض، لكن المخاطر لا تختفي: ما يزال سعر الضمان، وبيانات الـ oracles، وسيولة السوق وتنفيذ التصفية—هي التي ستحدد في النهاية ما إذا كان يمكن استرداد الأصول بنجاح.
ما يقلل الفائدة الثابتة هو عدم اليقين، لا الخطر نفسه. وهذه هي النقطة التي أرى أنها تجعل TermMax يستحق المتابعة أكثر: هل يمكنه فعلًا ربط الأجل الثابت، والسندات/الديون القابلة للتداول، وآلية التصفية في سوق متكامل؟
كثير من منتجات الإقراض والاقتراض في التمويل اللامركزي (DeFi) تُسعَّر في الوقت الحقيقي: عندما تتغير كفاءة استخدام رأس المال، يتغير APR تبعًا لذلك. ما يراه المقترض اليوم بنسبة 5% قد يتحول غدًا إلى 9%؛ ويتوقع المُقرض أنه يحصل على عائد ثابت، لكن أي تقلب في السوق يجعل معدلات العائد وتكلفة رأس المال تُعاد حسابها أيضًا.
وجدتُ عند @TermMax أن ما يستحق النظر فيه ليس مجرد “تحويل سعر الفائدة المتغير إلى ثابت”. ما يفعله فعلًا هو إدخال عقد الإقراض/الاقتراض ضمن إطار زمني واضح: ما الأصل المُقترض، وما نوع الضمان المُقدَّم، ومتى يحلّ الأجل—هذه الأمور الثلاثة يجب أن تُحدَّد معًا. توضح الوثائق الرسمية أنها تُسمّى Debt Token و Collateral Token و Maturity Date. وبعبارة أخرى، TermMax لا يسأل فقط “ما هو سعر الفائدة؟” بل أيضًا “كم مدة اقتراض هذه الأموال؟”.
هذا التغيير يؤثر مباشرةً على طريقة التعبير عن كلٍّ من الاقتراض والإقراض. #TermMax يستخدم FT، أي Fixed-Rate Token، ليمثل الحق في استرداد 1 Debt Token عند حلول الأجل. وهو يشبه إلى حد ما سندًا صفري الكوبون: يُتداول بخصم قبل الاستحقاق، ثم يُسترد عند تاريخ الاستحقاق بالقيمة الاسمية. المثال الذي تذكره الوثائق الرسمية هو: إذا كانت 1 ETH تساوي 1,000 دولار، وكانت MLTV في السوق تساوي 0.8، فيمكن أن يقابل ذلك حتى 800 FT. يبيع المقترض الـ FT بسعر 0.80 دولار لكل وحدة، فيحصل أولًا على سيولة قدرها 640 دولارًا؛ وبعد سنة، تظل الديون محسوبة على أساس 800 USDC. هذا المثال توضيحي للآلية وليس تسعيرًا حاليًا في السوق، لكنه يجعل “قيمة الوقت” واضحة جدًا: ما يحصل عليه المقترض هو النقد الآن، وما ينتظره المُقرض هو القيمة الاسمية مستقبلًا.
لهذا السبب أميل لأن أرى TermMax باعتباره “سوقًا للديون المحددة بالأجل”، وليس مجرد حوض اقتراض بسعر APR ثابت. الفائدة هي مجرد النتيجة؛ أما ما تتم كتابته على السلسلة فعلًا فهو إحداثيات التدفقات النقدية عبر الزمن. وبذلك يصبح من الأسهل حساب تكلفة الاقتراض، لكن المخاطر لا تختفي: ما يزال سعر الضمان، وبيانات الـ oracles، وسيولة السوق وتنفيذ التصفية—هي التي ستحدد في النهاية ما إذا كان يمكن استرداد الأصول بنجاح.
ما يقلل الفائدة الثابتة هو عدم اليقين، لا الخطر نفسه. وهذه هي النقطة التي أرى أنها تجعل TermMax يستحق المتابعة أكثر: هل يمكنه فعلًا ربط الأجل الثابت، والسندات/الديون القابلة للتداول، وآلية التصفية في سوق متكامل؟