#termmax @TermMax
في البداية اعتقدت أن TermMax هو بروتوكول DeFi آخر حيث كل شيء ينحصر في «أودِع USDC → واحصل على APY».🚀
لكن عندما فتحت الوثائق فهمت أن الآلية هنا أكثر إثارة للاهتمام.
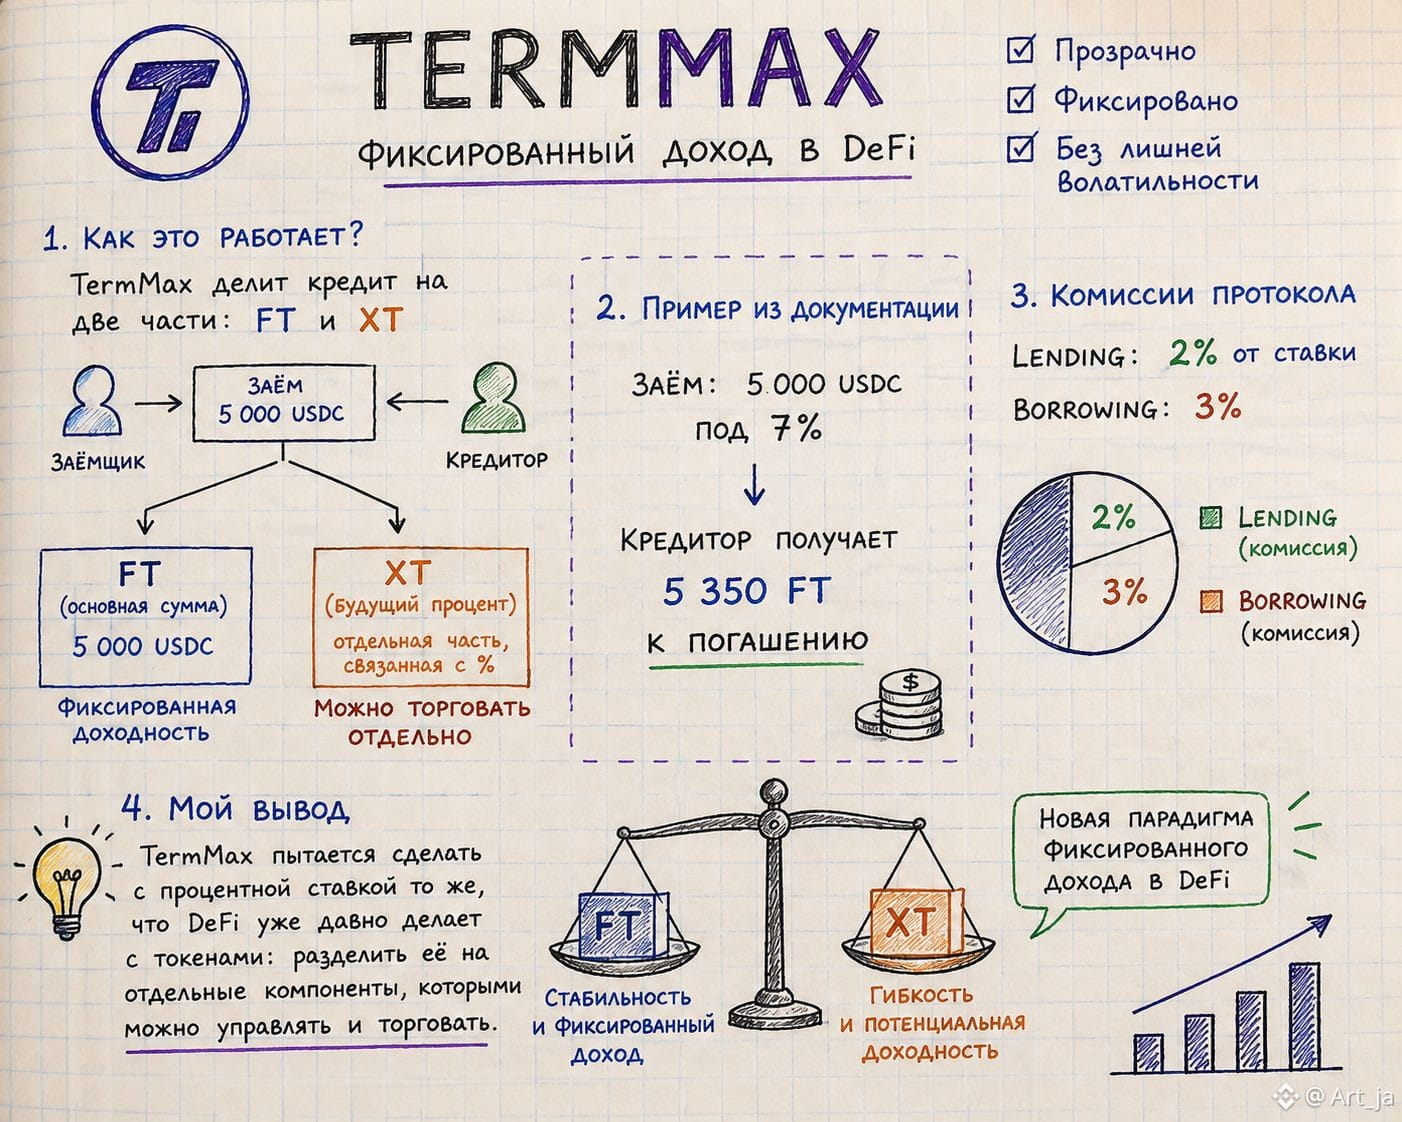
في TermMax، يتم تقسيم القرض إلى جزأين: FT وXT. FT تمثل المبلغ الأساسي بعائد ثابت، بينما XT هو جزء منفصل مرتبط بالفائدة المستقبلية. 💰
على سبيل المثال، في الوثائق يوجد حساب بسيط: عند إقراض/اقتراض 5,000 USDC بنسبة 7%، يحصل المُقرض على 5,350 FT كقيمة مستحقة عند السداد. 💵
وهناك نقطة أخرى فاتتني أولاً: عمولة الإقراض (lending) القياسية الحالية هي 2% من الفائدة، أما في حالة الاقتراض (borrowing) فمذكور أن العمولة 3%.⭐️
وهنا استنتاجي الأهم: تحاول TermMax أن تفعل مع سعر الفائدة الشيء نفسه الذي يفعله DeFi منذ وقت طويل مع الرموز—أن تقسمه إلى مكونات منفصلة يمكن التحكم بها والتداول فيها.
بالنسبة لي، لم يعد يبدو كونه مجرد بروتوكول إقراض (lending) آخر، بل محاولة لبناء سوق كامل لسعر فائدة ثابت.
ما الذي يهمكم أكثر: دخل معروف مسبقًا أم إمكانية تحقيق ربح أكبر بفضل سعر فائدة متغير؟👇
في البداية اعتقدت أن TermMax هو بروتوكول DeFi آخر حيث كل شيء ينحصر في «أودِع USDC → واحصل على APY».🚀
لكن عندما فتحت الوثائق فهمت أن الآلية هنا أكثر إثارة للاهتمام.
في TermMax، يتم تقسيم القرض إلى جزأين: FT وXT. FT تمثل المبلغ الأساسي بعائد ثابت، بينما XT هو جزء منفصل مرتبط بالفائدة المستقبلية. 💰
على سبيل المثال، في الوثائق يوجد حساب بسيط: عند إقراض/اقتراض 5,000 USDC بنسبة 7%، يحصل المُقرض على 5,350 FT كقيمة مستحقة عند السداد. 💵
وهناك نقطة أخرى فاتتني أولاً: عمولة الإقراض (lending) القياسية الحالية هي 2% من الفائدة، أما في حالة الاقتراض (borrowing) فمذكور أن العمولة 3%.⭐️
وهنا استنتاجي الأهم: تحاول TermMax أن تفعل مع سعر الفائدة الشيء نفسه الذي يفعله DeFi منذ وقت طويل مع الرموز—أن تقسمه إلى مكونات منفصلة يمكن التحكم بها والتداول فيها.
بالنسبة لي، لم يعد يبدو كونه مجرد بروتوكول إقراض (lending) آخر، بل محاولة لبناء سوق كامل لسعر فائدة ثابت.
ما الذي يهمكم أكثر: دخل معروف مسبقًا أم إمكانية تحقيق ربح أكبر بفضل سعر فائدة متغير؟👇