“يا إخوة $DeFi، بعد كل هذه السنوات من تطور الإقراض، لماذا ما زلنا نقبل أسعار فائدة متغيرة وغير قابلة للتنبؤ؟”
هذا السؤال بطبيعته يفتح الباب للحديث عن الفائدة الثابتة، والمدة، وإدارة المخاطر، وهو مرتبط بشكل وثيق بتموضع TermMax.
لقد تطور DeFi لسنوات عديدة، لكنني مؤخراً بدأت أفكر في سؤال أساسي جداً:
لماذا يجب أن تتغير أسعار الفائدة على الإقراض على السلسلة باستمرار؟
اعتدنا في الماضي على نماذج أسواق الإقراض مثل Aave وCompound؛ فعندما يتغير معدل استخدام رأس المال، تتغير معه أسعار الفائدة على الإقراض. وعندما يرتفع الطلب على التمويل في السوق الصاعدة، قد ترتفع تكاليف الاقتراض التي كانت تبدو منخفضة بسرعة كبيرة.
لكن إذا كان DeFi يريد حقاً أن ينتقل تدريجياً من “كازينو على السلسلة” إلى سوق مالية ناضجة، فأعتقد أن الفائدة الثابتة والمدة الواضحة قد تكونان خطوة لا مفر منها.
وهذا أيضاً ما جعلني مهتماً مؤخراً أثناء بحثي في @TermMax .
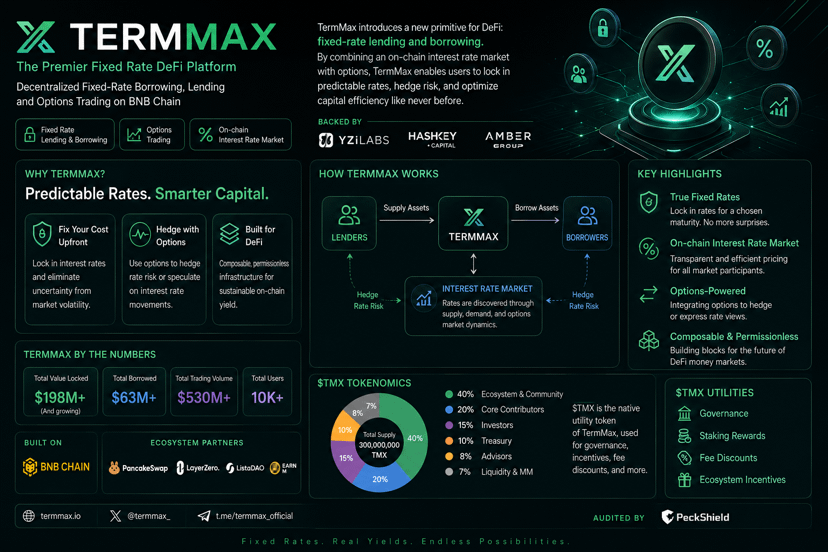
تحاول TermMax الجمع بين الإقراض بسعر فائدة ثابت وآلية الخيارات. وبالنسبة لي، ما يستحق الاهتمام حقاً ليس فقط أنها “بروتوكول إقراض آخر في DeFi”، بل إنها تحاول حل مشكلة واقعية جداً:
قبل أن أستدين، هل يمكنني أن أعرف مسبقاً كم ستكلفني هذه الأموال في النهاية؟
في التمويل التقليدي، هذا أمر طبيعي، لكن في عالم DeFi لم يصبح بعد تجربة سائدة بالدرجة نفسها.
إذا استمر حجم الأموال على السلسلة في التوسع مستقبلاً، فأعتقد أن المنافسة لن تكون فقط حول “من يقدم APY أعلى”، بل حول من يستطيع تقديم أسعار فائدة أكثر قابلية للتنبؤ، ومدد أوضح، وأدوات إدارة مخاطر أكثر نضجاً.
ومن هذه الزاوية، قد تكون الفائدة الثابتة هي بالفعل إحدى القطع المهمة التالية التي تستحق الانتباه في مرحلة DeFi القادمة.
#termmax @TermMax
هذا السؤال بطبيعته يفتح الباب للحديث عن الفائدة الثابتة، والمدة، وإدارة المخاطر، وهو مرتبط بشكل وثيق بتموضع TermMax.
لقد تطور DeFi لسنوات عديدة، لكنني مؤخراً بدأت أفكر في سؤال أساسي جداً:
لماذا يجب أن تتغير أسعار الفائدة على الإقراض على السلسلة باستمرار؟
اعتدنا في الماضي على نماذج أسواق الإقراض مثل Aave وCompound؛ فعندما يتغير معدل استخدام رأس المال، تتغير معه أسعار الفائدة على الإقراض. وعندما يرتفع الطلب على التمويل في السوق الصاعدة، قد ترتفع تكاليف الاقتراض التي كانت تبدو منخفضة بسرعة كبيرة.
لكن إذا كان DeFi يريد حقاً أن ينتقل تدريجياً من “كازينو على السلسلة” إلى سوق مالية ناضجة، فأعتقد أن الفائدة الثابتة والمدة الواضحة قد تكونان خطوة لا مفر منها.
وهذا أيضاً ما جعلني مهتماً مؤخراً أثناء بحثي في @TermMax .
تحاول TermMax الجمع بين الإقراض بسعر فائدة ثابت وآلية الخيارات. وبالنسبة لي، ما يستحق الاهتمام حقاً ليس فقط أنها “بروتوكول إقراض آخر في DeFi”، بل إنها تحاول حل مشكلة واقعية جداً:
قبل أن أستدين، هل يمكنني أن أعرف مسبقاً كم ستكلفني هذه الأموال في النهاية؟
في التمويل التقليدي، هذا أمر طبيعي، لكن في عالم DeFi لم يصبح بعد تجربة سائدة بالدرجة نفسها.
إذا استمر حجم الأموال على السلسلة في التوسع مستقبلاً، فأعتقد أن المنافسة لن تكون فقط حول “من يقدم APY أعلى”، بل حول من يستطيع تقديم أسعار فائدة أكثر قابلية للتنبؤ، ومدد أوضح، وأدوات إدارة مخاطر أكثر نضجاً.
ومن هذه الزاوية، قد تكون الفائدة الثابتة هي بالفعل إحدى القطع المهمة التالية التي تستحق الانتباه في مرحلة DeFi القادمة.
#termmax @TermMax