
ما فائدة الفائدة الثابتة حقًا؟
في السابق، كنت أعتقد أيضًا أن الإقراض والاقتراض في DeFi يعني فقط: أي APY أعلى، ننظر إليه.
لكن عندما تقوم فعلًا بإقراض الأموال أو اقتراضها واستخدامها لفترة، تكتشف مشكلة:
أن الفائدة تتغير باستمرار، والكثير من الأشياء يصبح من الصعب حسابها مسبقًا.
مثال: أنا أخطط لاقتراض 100 ألف USDC لمدة 60 يومًا.
هذه الأموال لا أستعيرها يومين ثم أرجعها، بل توجد خطة استخدام واضحة.
إذا ارتفع معدل الفائدة خلال الفترة من 7% إلى 10% ثم 12%، فستتغير التكلفة الفعلية لأموالي طوال الوقت.
المزعج أكثر هو أن الاستراتيجية نفسها قد تكون صحيحة، لكن جزءًا من الأرباح في النهاية قد يُلتهم بتكاليف الاقتراض التي تواصل الارتفاع.
هنا تظهر أهمية الفائدة الثابتة.
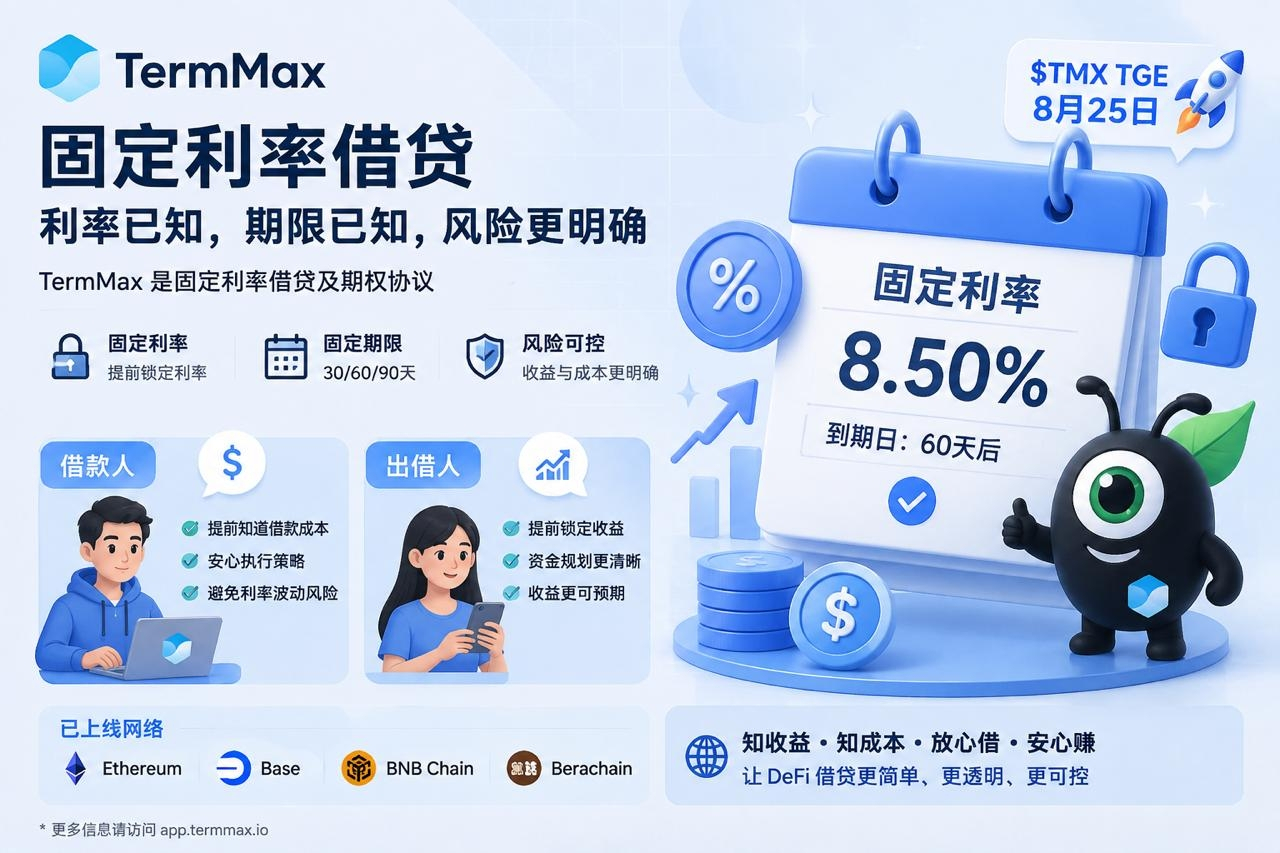
في TermMax، يمكنك تحديد معدل الفائدة ووقت الاستحقاق عند الاقتراض.
مثلًا:
100 ألف USDC → فائدة ثابتة → استحقاق بعد 60 يومًا
عندها أستطيع قبل البدء حساب التكلفة كاملة:
كم فائدة يتطلب اقتراض هذه الأموال لمدة 60 يومًا؟ وما مقدار العائد الذي يجب أن تحققه هذه الاستراتيجية حتى تكون مجدية؟
وينطبق ذلك أيضًا على المُقرضين.
إذا كان لديّ مبلغ من USDC ولن أستخدمه لمدة 60 يومًا مؤقتًا، فأنا أفضل معرفة مقدار العائد الذي يمكنني تحقيقه خلال هذه الفترة مسبقًا، بدلًا من رؤية APY اليوم ثم بعد أيام يتحول إلى رقم آخر.
لذلك، ما تعالجه الفائدة الثابتة في جوهره هو مشكلة بسيطة جدًا:
أن يتم احتساب الأرقام كاملة قبل استخدام الأموال.
وبالخصوص عند الإقراض والاقتراض طويل المدى، أو استخدام الرافعة المالية، أو عندما تكون مبالغ التمويل كبيرة، أجد أن هذا النوع من اليقين مهم أكثر من مجرد السعي وراء APY مرتفع فقط.
وهذا أيضًا سبب اهتمامي بـ TermMax مؤخرًا.
حاليًا تم نشر TermMax على Ethereum وBase وBNB Chain وBerachain، و$TMX سيخضع لحدث TGE في 25 أغسطس.
المنتج قطع بالفعل جزءًا من الطريق، والآن أخيرًا ندخل مرحلة جديدة وهي مرحلة TGE.
بالنسبة لحجم ما يمكن أن يصل إليه هذا المسار الخاص بالفائدة الثابتة، فأنا متحمس لرؤية أدائه في الفترة القادمة.
في السابق، كنت أعتقد أيضًا أن الإقراض والاقتراض في DeFi يعني فقط: أي APY أعلى، ننظر إليه.
لكن عندما تقوم فعلًا بإقراض الأموال أو اقتراضها واستخدامها لفترة، تكتشف مشكلة:
أن الفائدة تتغير باستمرار، والكثير من الأشياء يصبح من الصعب حسابها مسبقًا.
مثال: أنا أخطط لاقتراض 100 ألف USDC لمدة 60 يومًا.
هذه الأموال لا أستعيرها يومين ثم أرجعها، بل توجد خطة استخدام واضحة.
إذا ارتفع معدل الفائدة خلال الفترة من 7% إلى 10% ثم 12%، فستتغير التكلفة الفعلية لأموالي طوال الوقت.
المزعج أكثر هو أن الاستراتيجية نفسها قد تكون صحيحة، لكن جزءًا من الأرباح في النهاية قد يُلتهم بتكاليف الاقتراض التي تواصل الارتفاع.
هنا تظهر أهمية الفائدة الثابتة.
في TermMax، يمكنك تحديد معدل الفائدة ووقت الاستحقاق عند الاقتراض.
مثلًا:
100 ألف USDC → فائدة ثابتة → استحقاق بعد 60 يومًا
عندها أستطيع قبل البدء حساب التكلفة كاملة:
كم فائدة يتطلب اقتراض هذه الأموال لمدة 60 يومًا؟ وما مقدار العائد الذي يجب أن تحققه هذه الاستراتيجية حتى تكون مجدية؟
وينطبق ذلك أيضًا على المُقرضين.
إذا كان لديّ مبلغ من USDC ولن أستخدمه لمدة 60 يومًا مؤقتًا، فأنا أفضل معرفة مقدار العائد الذي يمكنني تحقيقه خلال هذه الفترة مسبقًا، بدلًا من رؤية APY اليوم ثم بعد أيام يتحول إلى رقم آخر.
لذلك، ما تعالجه الفائدة الثابتة في جوهره هو مشكلة بسيطة جدًا:
أن يتم احتساب الأرقام كاملة قبل استخدام الأموال.
وبالخصوص عند الإقراض والاقتراض طويل المدى، أو استخدام الرافعة المالية، أو عندما تكون مبالغ التمويل كبيرة، أجد أن هذا النوع من اليقين مهم أكثر من مجرد السعي وراء APY مرتفع فقط.
وهذا أيضًا سبب اهتمامي بـ TermMax مؤخرًا.
حاليًا تم نشر TermMax على Ethereum وBase وBNB Chain وBerachain، و$TMX سيخضع لحدث TGE في 25 أغسطس.
المنتج قطع بالفعل جزءًا من الطريق، والآن أخيرًا ندخل مرحلة جديدة وهي مرحلة TGE.
بالنسبة لحجم ما يمكن أن يصل إليه هذا المسار الخاص بالفائدة الثابتة، فأنا متحمس لرؤية أدائه في الفترة القادمة.