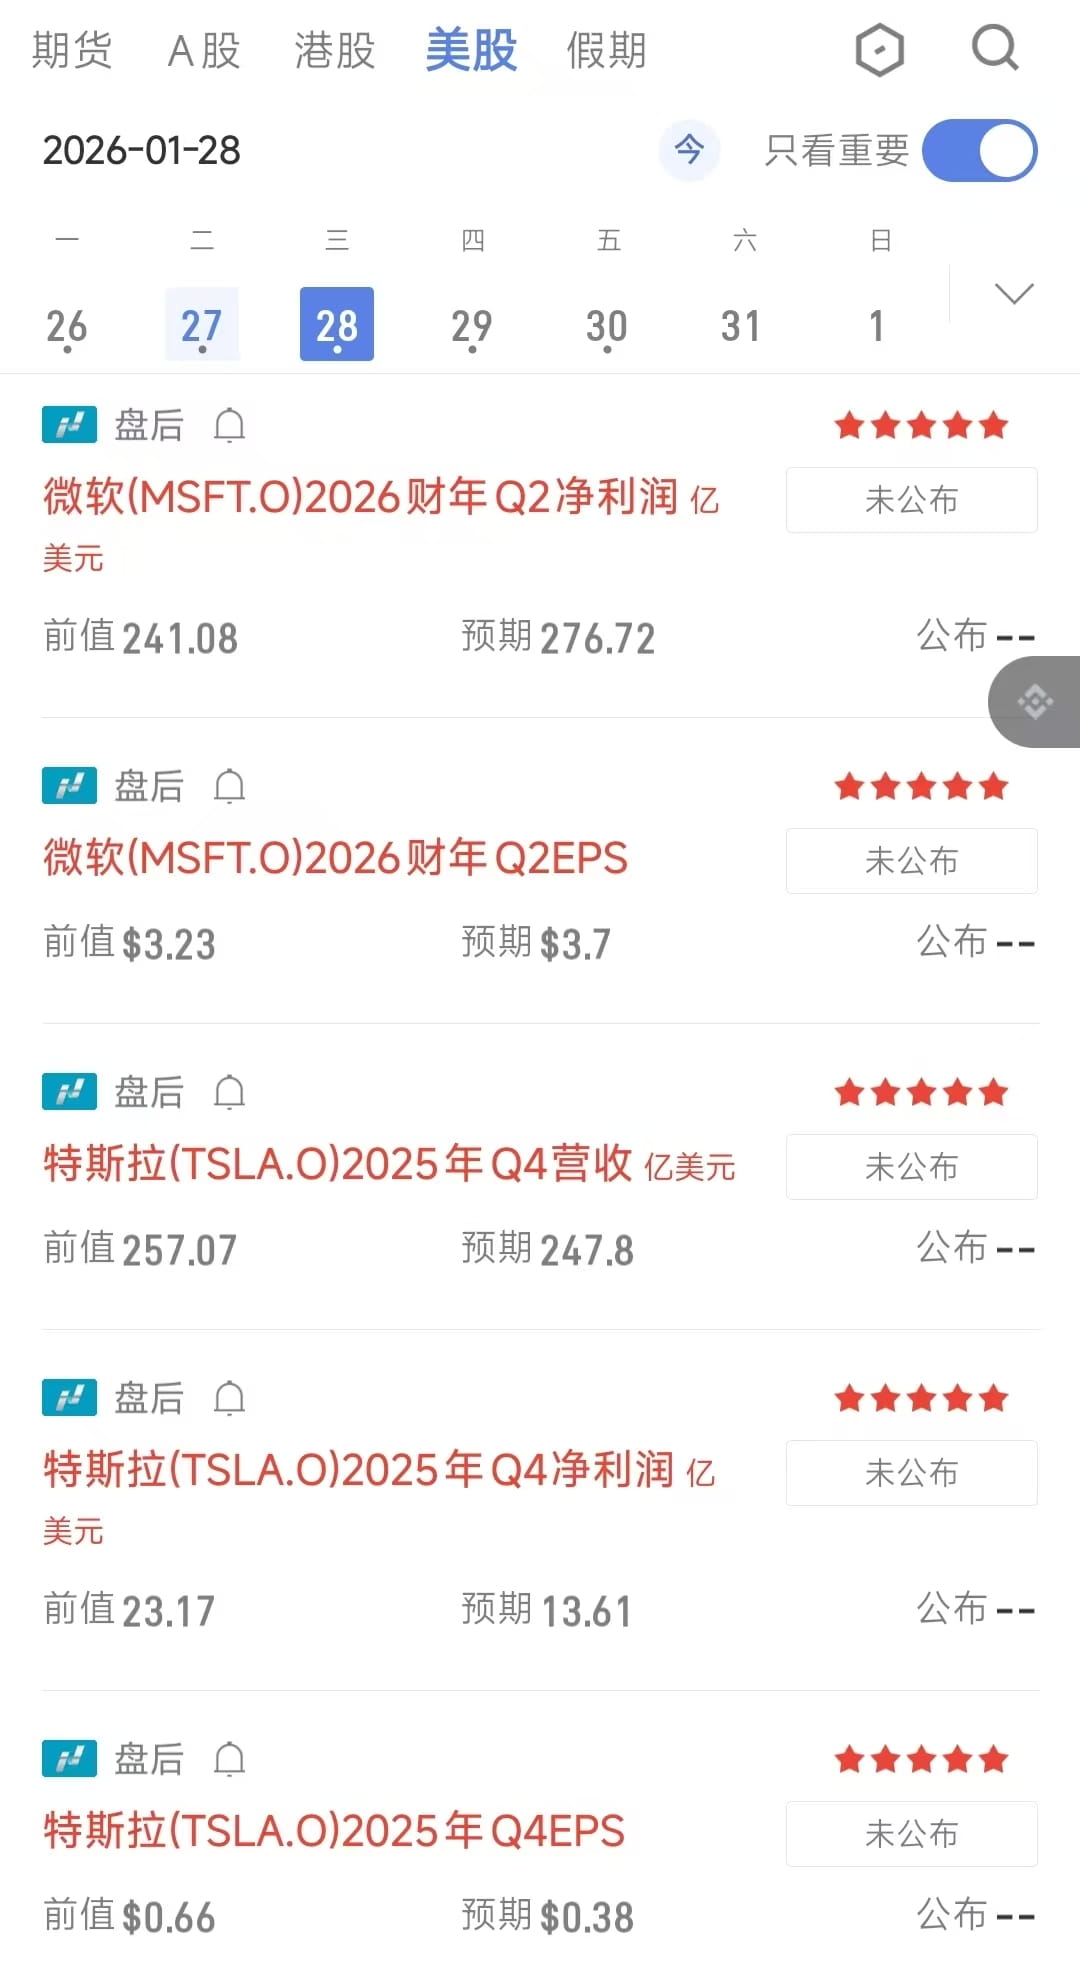
نظرة مسبقة على تقرير تسلا المالي للربع الرابع الذي سيصدر قريبًا.
الكل يجب أن يفهم، أن ما ينظر إليه السوق الآن في تسلا هو ما يلي. ببساطة، وول ستريت تقريبًا لم تعد تنظر إلى أرباح السهم، أي رقم EPS، بل تنظر إلى منطق النمو الجديد لتسلا.
أولاً، الأخبار السيئة المؤكدة: لا حاجة للنظر إلى مبيعات السيارات بعد الآن
لنبدأ بالأخبار السيئة المؤكدة، بيانات تسليم السيارات معروفة بالفعل، حيث تم بيع 1.636 مليون سيارة في عام 2025، بانخفاض سنوي قدره 8.6%.
اثنان، هذه التقارير المالية لا تزال قد تحتوي على نقاط مضيئة
هذه هي المرة الأولى التي يشهد فيها تسلا منذ سنوات تراجعًا ملحوظًا في المبيعات السنوية. لذا لن تحتاج مبدئيًا إلى النظر إلى قصة نمو بيع السيارات. لكني أعتقد أن تقرير الأرباح هذه المرة سيحمل نقاطًا لافتة.
في الربع الرابع، سجل نشر أنظمة تخزين الطاقة رقمًا قياسيًا بلغ 14.2 غيغاواط/ساعة. ما المقصود بذلك؟
فقط هذه النقطة وحدها يمكن أن تساهم بإيراد يقارب 3.5 إلى 3.8 مليار دولار. وقد تعيد إلى حد كبير تعويض ما يُكسب أقل من بيع السيارات. والأهم أن هذه النقطة ستستمر في التطور بسرعة في ظل بيئة يشهد فيها قطاع الذكاء الاصطناعي عمومًا نقصًا في الكهرباء، ومن غير غير المعتاد أن تبلغ مساهمتها قيمة سوقية تقارب 200 مليار تقريبًا. إذن، بالإضافة إلى الإيرادات، هناك مؤشر يجب أن نركز عليه وهو الربح.
ثالثًا، ما يجب أن نراقبه حقًا ليس الإيرادات، بل هامش الربح الإجمالي
وبالتحديد هو هامش ربح السيارات بعد خصم ائتمانات الكربون، لأن ائتمانات الكربون هي حافز سياساتي؛ وخصمها هو ما يعكس القدرة الحقيقية على تحقيق أرباح. كذلك، ومع زيادة إنتاج السيارات الكهربائية لدى شركات السيارات التقليدية، فهذه الأموال ستختفي في النهاية عاجلًا أم آجلًا. لذا إذا انخفض هذا الرقم تحت 15%، فقد يواجه السهم ضغطًا على المدى القصير.
لأن السوق اكتشف أن تسلا ليست مختلفة جوهريًا عن شركات السيارات الأخرى. وهذا هو أيضًا الاعتقاد السائد حاليًا في السوق. لكنني أتوقع أن الاستفادة من تراجع أسعار الليثيوم وغيرها من المواد الخام، إضافةً إلى تعويض الأعمال المتعلقة بالطاقة بهوامش ربح مرتفعة، قد تجعل إجمالي هامش الربح يستقر بشكل غير متوقع، وربما يرتفع قليلًا مقارنةً بالشهر السابق. إذا أمكن الوصول إلى أكثر من 16%، فستتنفس السوق الصعداء، ولن يكون الأساسيات قد انهارت. عندها يمكننا الاستمرار في سماع ماسك وهو يروي قصة الذكاء الاصطناعي. والأهم من ذلك، أيهما سيحدد حركة السهم في اليوم التالي: الصعود أم الهبوط—وهذا يعتمد على كلام ماسك نفسه.
رابعًا، التوجيهات لعام 2026: هنا يوجد سيناريوهان
السيناريو المتشائم هو أن الإدارة تواصل التأكيد على فترة الانتقال، مع صياغة غامضة؛ عندها بالتأكيد سيتعين إعادة تسعير السهم.
لكن إذا كان السيناريو المتفائل؛ مثل أن يقدّم ماسك جدولًا زمنيًا لإطلاق Robotaxi على أرض الواقع، أو يقدّم تقدمًا محددًا في تطوير وإنتاج الروبوتات البشرية Optimus، فستتجاهل السوق فورًا هبوط المبيعات الحالي، وتتجه مباشرةً لتسعير المستقبل. طبعًا توجد تفاصيل مهمة يجب الانتباه إليها، وهي النقاش خلال مؤتمر الهاتف حول معدل اشتراكات FSD.
قبل أيام، أعلن ماسك أنه بدءًا من 14 فبراير 2026 ستلغي تسلا خيار الدفع لمرة واحدة. ستتحول FSD بالكامل إلى نظام اشتراك فقط. ما إذا كانت تسلا قادرة على الانتقال تدريجيًا من شركة تبيع عتادًا بنظام الدفع لمرة واحدة إلى شركة تفرض رسومًا مثل رسوم المرور، يعتمد على ما إذا كان هذا الرقم سيشهد تحسنًا ملحوظًا—وهذا هو المفتاح في تبديل نموذج التقييم. وأخيرًا، خلاصة القول: من المرجح أن يكون تقرير الأرباح الذي سيصدر قريبًا متوسط البيانات، لكن منطق القصة يبدو أقوى نسبيًا.
برأيي، السوق قد استوعب بالفعل الأخبار السيئة التي تقول إن بيع السيارات لا يسير على ما يرام. نقطة التنافس الآن بالكامل تتمحور حول كيف سيسرد ماسك قصة عام 2026 بشكل مقنع. فإذا كانت القصة ستُروى بشكل جيد، فقد تكون هذه في الواقع هجمة انتقامية بعد تفريغ السلبيات!
وأخيرًا، هناك Binance التي ستطلق رسميًا عقود $TSLA قبل إعلان تقرير الأرباح، بحيث يمكننا المشاركة بطريقة أكثر ملاءمة في موجة تداول تقرير الأرباح الخاصة بتسلا!