لقد رأيتُ وصفًا للتجزئة/الترميز (tokenization) باعتباره تحديًا للوصول لفترة طويلة، لكن في الآونة الأخيرة بدأت أسأل نفسي: هل نحن نتجاوز المسألة الأصعب؟
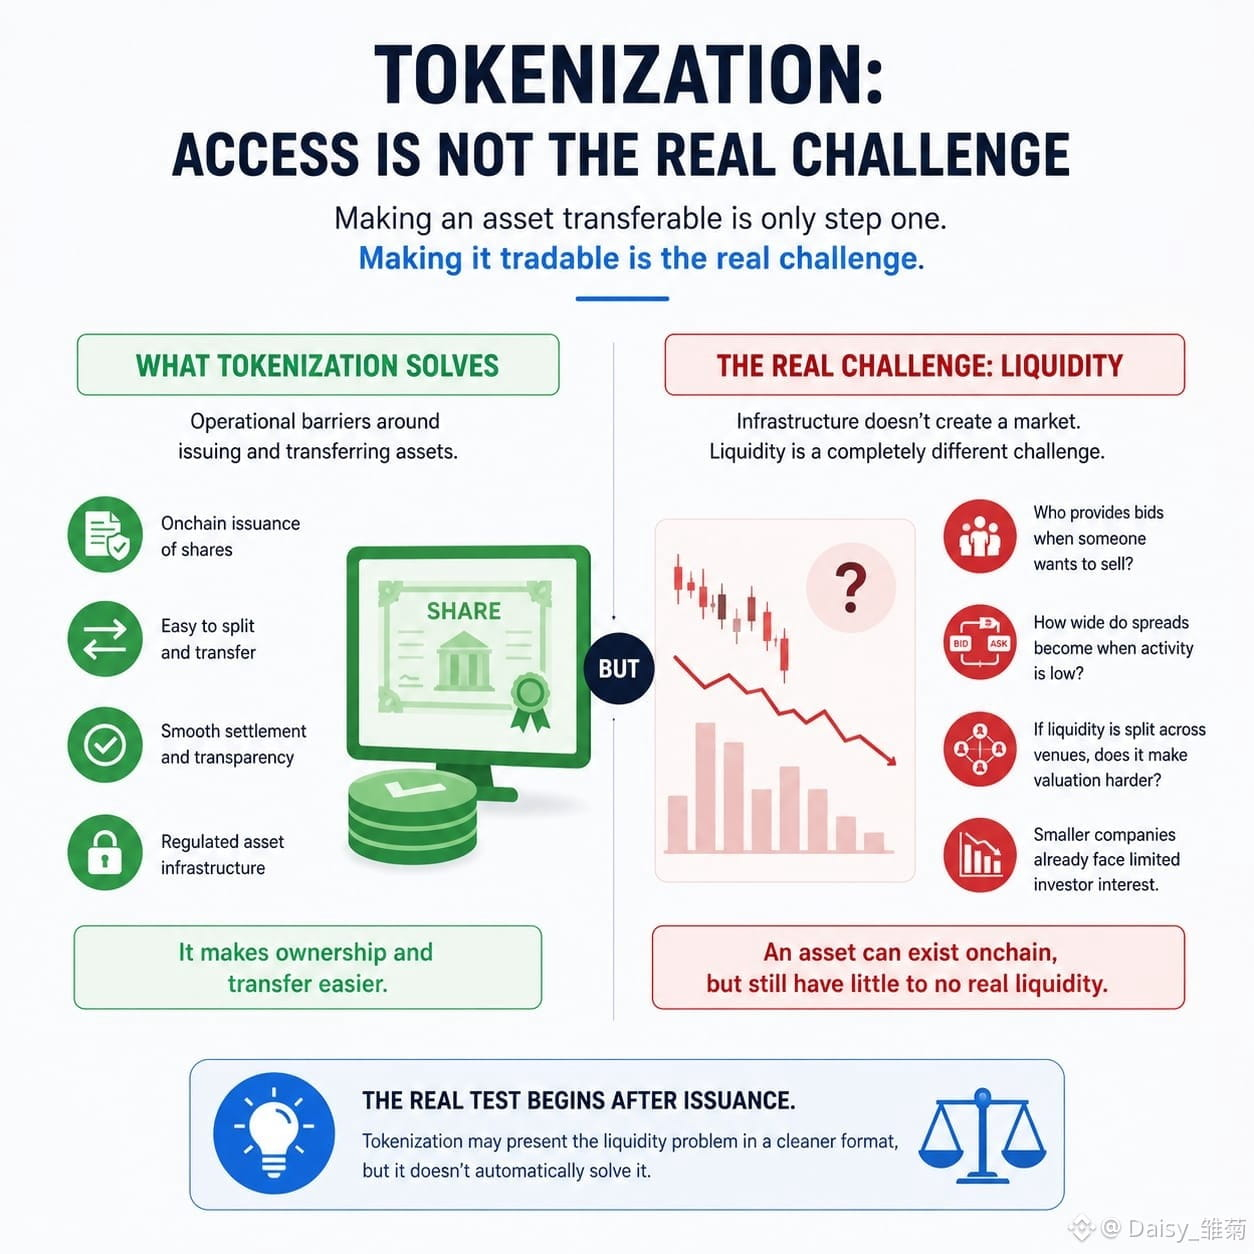
وضع أسهم شركة أصغر على السلسلة يمكن أن يجعل الملكية أسهل في التقسيم والتحويل. لكن هذا وحده لا يعني أن الناس سيجدون فعلًا رغبة في شراء تلك الأسهم.
وهذا هو ما يواصل شغل تفكيري حول @Dusk .
يمكن إنشاء توكن، ويمكن أن تستقر المعاملات بسلاسة، ويمكن أن يعمل كل شيء تقنيًا—ومع ذلك قد لا يزال السوق يملك سيولة حقيقية شبه معدومة.
الشركات الأصغر أصلًا تواجه اهتمامًا محدودًا من المستثمرين. إن نقل أصولها إلى السلسلة لا يخلق فورًا مشتريين، ولا صناع سوق، ولا تغطية بحثية، ولا اكتشاف سعر موثوق.
هنا يصبح Dusk أكثر إثارة للاهتمام.
يمكن للبنية التحتية للأصول المَنظَّمة أن تُزيل بعض العوائق التشغيلية حول إصدار الأصول ونقلها. أفهم لماذا يهم ذلك. لكن البنية التحتية والسيولة شيئان مختلفان، وقد يتعامل مجال العملات المشفرة أحيانًا معهما كما لو كانا الشيء نفسه.
بالنسبة لي، يبدأ الاختبار الحقيقي بعد الإصدار.
من الذي سيتقدم بعروض شراء (bids) عندما يريد شخص ما البيع؟
كم تصبح الفروقات السعرية (spreads) عندما يكون نشاط التداول ضعيفًا؟
وإذا كانت السيولة موزعة على منصات/أماكن تداول مختلفة، فهل يجعل ذلك الأصل أكثر صعوبة في تقييمه بدلًا من أن يجعله أسهل؟
لا أزال غير متأكد مما إذا كانت التجزئة/الترميز تُصلح فعلًا تحدي السيولة الذي تواجهه الشركات الأصغر، أم أنها ببساطة تعرض المشكلة نفسها في صيغة أنظف وأكثر كفاءة.
ربما أن جعل الأصل قابلاً للتحويل هو مجرد الخطوة الأولى.
جعل ذلك الأصل قابلًا للتداول فعليًا هو تحدٍ مختلف تمامًا.
@Dusk #dusk $DUSK