#bstockscis USARB أخطأت على الخطين هذا الربع ومع ذلك ارتفع السهم — ولا أعتقد أن عبارة "السوق تجاهلت الأرباح السيئة" هي القراءة الصحيحة هنا. 📊
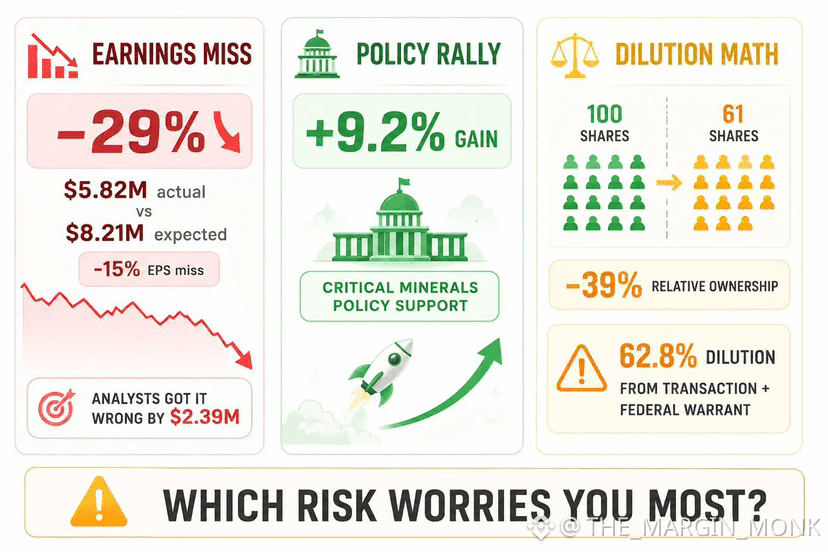
الربع الثاني: ربحية السهم بلغت -0.15$ مقابل -0.13$ متوقعة — أي إخفاق يقارب 15% على خسارة السهم نفسها. أما الإيرادات فبلغت 5.82M$ مقابل 8.21M$ متوقعة، والفجوة أكبر هنا: نحو 2.39M$ أقل، أي إخفاق بنحو 29% مقارنةً بالتوافق (consensus). وهذا هامش كبير للخطأ بالنسبة للمحللين كي يكونوا مخطئين في اتجاه واحد. ومع ذلك، حقق USARB مكاسب بنسبة 9.2% في 14 أغسطس وحده، مدفوعًا باهتمام متجدد بمشروع معادن الأرض النادرة Round Top ودعم سياسات المعادن الحرجة التي تحظى برعاية حكومية.
الآن الجزء الذي يستحق فعلًا تشغيل الأرقام عليه: كشفت الشركة عن وجود 1.53B$ نقدًا، لكنها أشارت إلى أنه ستحتاج إلى رفع احتياجات تمويلية جديدة كبيرة من حقوق الملكية في 2027 على أي حال. تمثل صفقة Serra Verde بالإضافة إلى مذكرة (warrant) فيدرالية مرفقة بالفعل نحو 62.8% من إجمالي عدد الأسهم الضمني الحالي للشركة. وبعبارة بسيطة: إذا كنت تملك 1% من USARB اليوم على أساس ما قبل الصفقة، فإن التخفيف الكامل من هذه الصفقة الواحدة وحدها يدفع حصتك الفعالة نحو 0.61% تقريبًا بمجرد احتساب هذه الأسهم والمذكرات بالكامل — أي خفض يقارب 40% في الملكية النسبية، قبل حدوث أي رفع رأسمالي في 2027 حتى. 🚩
إخفاق في الأرباح + موجة صعود بدعم السياسات + إعداد للتخفيف يقلّص الملكية النسبية بنحو 40% قبل أن يكتمل كل شيء — أي واحد من هذه الثلاثة يقلقك أكثر؟
@BinanceCIS $USARB #bStocksCIS