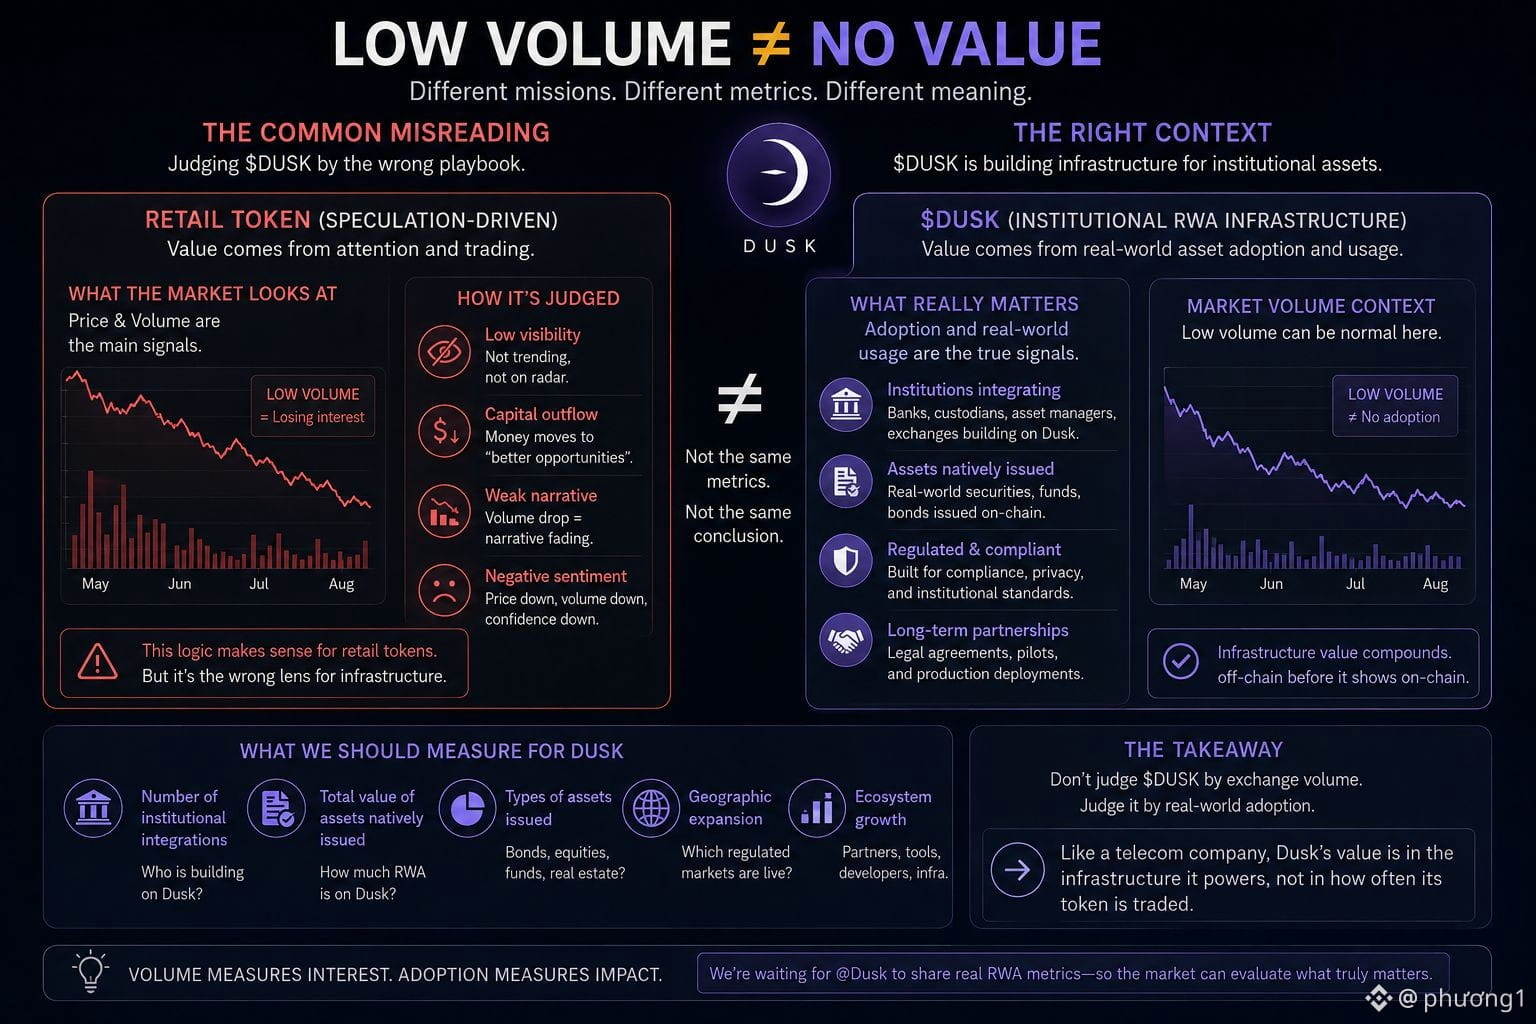
لديّ شيء أدركته عندما حاولت التفكير فيما إذا كانت الكتلة المنخفضة لحجم التداول الخاصة بـ $DUSK قد تُقرأ في سياق غير صحيح، عند مقارنتها مباشرةً بتوكنات التجزئة (retail) المعتادة.
بالنسبة لمعظم العملات البديلة (altcoin)، غالبًا ما يعني انخفاض الحجم فقدان الاهتمام، وخروج السيولة. هذا منطق معقول لتوكن تُشتق قيمته أساسًا من المضاربة. لكن إذا كان Dusk فعلًا يضع نفسه كبنية تحتية لأصول مؤسسية، فإن القيمة لا تكمن في كون التوكن يُتداول بكثرة أو قليل على البورصة، بل تكمن في ما إذا كانت البنية التحتية تُستخدم بالفعل من قِبل المؤسسات لإصدار وتشغيل الأصول.
هذا النوع من الالتباس في إطار المقارنة شائع جدًا—استخدام مقياس لتوكن مضارِب لتقييم بنية تحتية تختلف جذريًا في تموضعها. فإذا كان Dusk يعمل وفق نموذج بنية تحتية طويلة الأجل، فقد لا يعكس حجم التداول في البورصات أبدًا بشكل صحيح صحة المشروع، كما لو كنت تقيّم شركة اتصالات فقط عبر حجم التداول اليومي لأسهمها، بدلًا من النظر إلى عدد عقود B2B التي تم توقيعها. المشكلة أن سوق العملات المشفّرة اعتاد قراءة كل مشروع عبر السعر والحجم، لأن هذه بيانات سهلة الوصول، بينما البيانات التي تعكس بالفعل تقدّم RWA أصعب بكثير في العثور عليها.
دحض ذاتي: قد تُستخدم هذه الحجة لتبرير انخفاض الحجم بغضّ النظر عن السبب الحقيقي، لذا ينبغي الحذر حتى لا تتحول إلى طريقة تبرير مريحة لأي مؤشر ضعيف.
أنا أنتظر أن نرى ما إذا كانت @Dusk ستنشر بشكل دوري مؤشرات تعكس بدقة نشاط RWA—عدد المؤسسات المتكاملة، وقيمة الأصول native issue—حتى يمتلك السوق إطار تقييم أنسب، بدلًا من الاكتفاء بمراقبة السعر والحجم كما يفعل مع أي توكن عادي.
#dusk $BTC $AKE
بالنسبة لمعظم العملات البديلة (altcoin)، غالبًا ما يعني انخفاض الحجم فقدان الاهتمام، وخروج السيولة. هذا منطق معقول لتوكن تُشتق قيمته أساسًا من المضاربة. لكن إذا كان Dusk فعلًا يضع نفسه كبنية تحتية لأصول مؤسسية، فإن القيمة لا تكمن في كون التوكن يُتداول بكثرة أو قليل على البورصة، بل تكمن في ما إذا كانت البنية التحتية تُستخدم بالفعل من قِبل المؤسسات لإصدار وتشغيل الأصول.
هذا النوع من الالتباس في إطار المقارنة شائع جدًا—استخدام مقياس لتوكن مضارِب لتقييم بنية تحتية تختلف جذريًا في تموضعها. فإذا كان Dusk يعمل وفق نموذج بنية تحتية طويلة الأجل، فقد لا يعكس حجم التداول في البورصات أبدًا بشكل صحيح صحة المشروع، كما لو كنت تقيّم شركة اتصالات فقط عبر حجم التداول اليومي لأسهمها، بدلًا من النظر إلى عدد عقود B2B التي تم توقيعها. المشكلة أن سوق العملات المشفّرة اعتاد قراءة كل مشروع عبر السعر والحجم، لأن هذه بيانات سهلة الوصول، بينما البيانات التي تعكس بالفعل تقدّم RWA أصعب بكثير في العثور عليها.
دحض ذاتي: قد تُستخدم هذه الحجة لتبرير انخفاض الحجم بغضّ النظر عن السبب الحقيقي، لذا ينبغي الحذر حتى لا تتحول إلى طريقة تبرير مريحة لأي مؤشر ضعيف.
أنا أنتظر أن نرى ما إذا كانت @Dusk ستنشر بشكل دوري مؤشرات تعكس بدقة نشاط RWA—عدد المؤسسات المتكاملة، وقيمة الأصول native issue—حتى يمتلك السوق إطار تقييم أنسب، بدلًا من الاكتفاء بمراقبة السعر والحجم كما يفعل مع أي توكن عادي.
#dusk $BTC $AKE