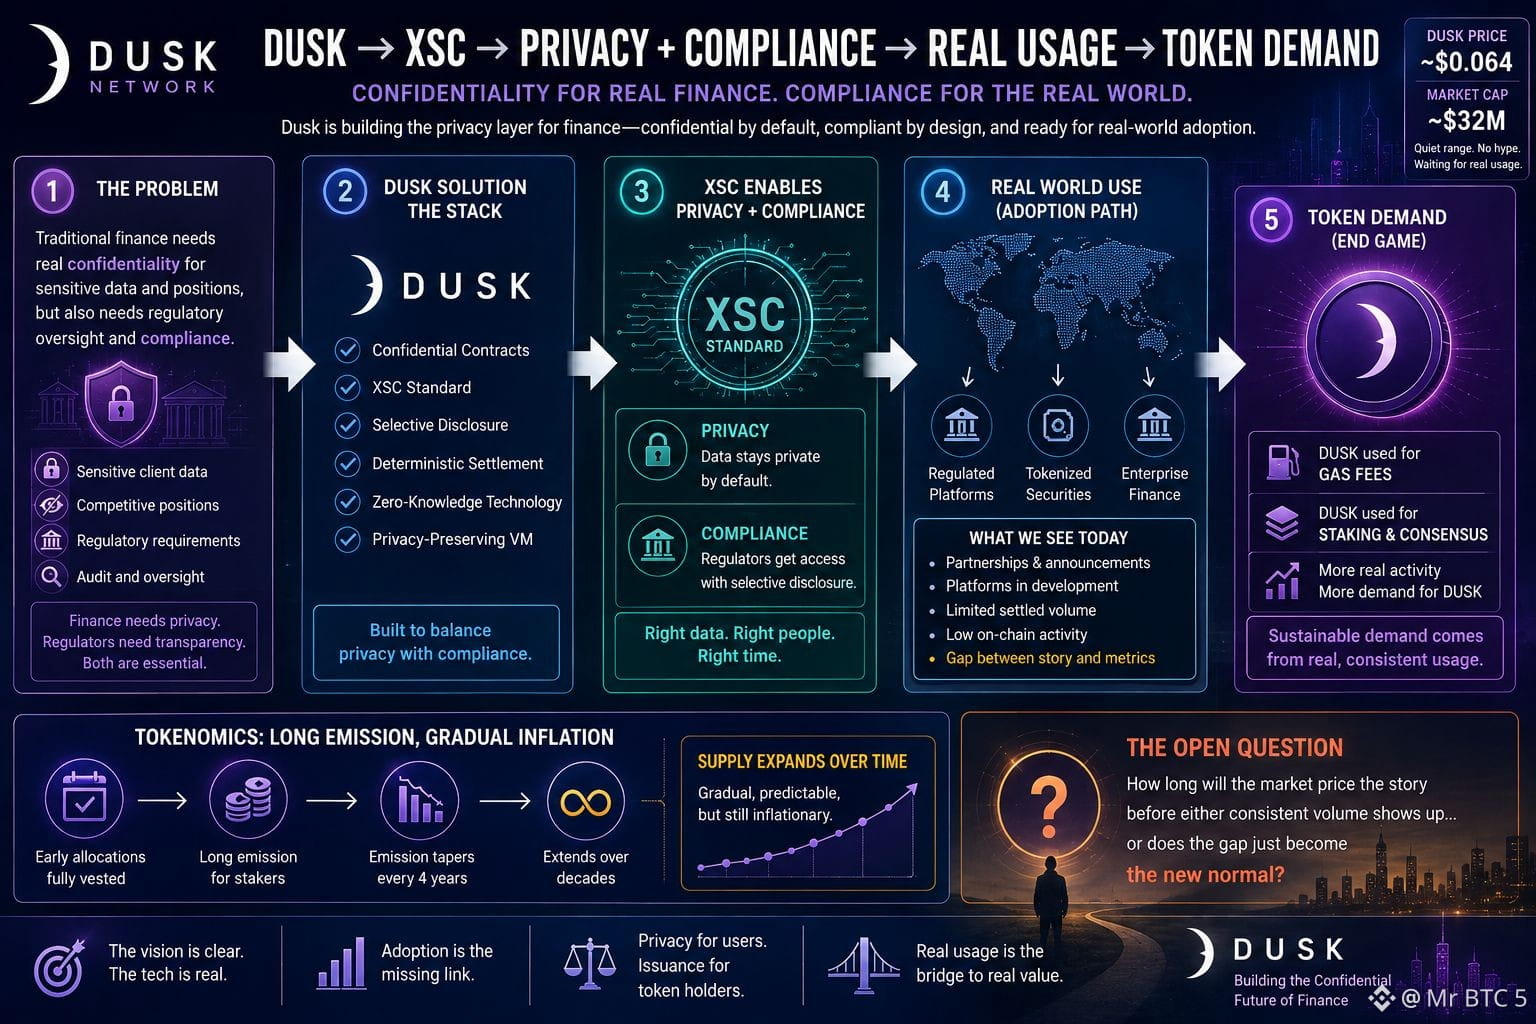
شعرت بشيء غير طبيعي هذا المساء عندما قمت بتحديث الأرقام. كانت DUSK لا تزال تتحوم حول 0.064 دولار، والقيمة السوقية ثابتة تقريبًا قرب 32 مليون دولار—نفس النطاق الهادئ الذي ظلت تتمركز فيه لفترة طويلة. لا توجد قفزات مفاجئة، ولا محفز واضح على السطح.
الفكرة الأساسية كانت دائمًا محددة بشكل جيد. التمويل التقليدي يحتاج إلى سرية حقيقية للمراكز الحساسة وبيانات العملاء، لكنه أيضًا يحتاج إلى طرق تُمكّن الجهات التنظيمية من التحقق من الالتزام. بَنَت Dusk نظامها حول هذا التوتر بعينه: عقود سرية، ومعيار XSC، والإفصاح الانتقائي، والتسوية الحتمية. العمل التقني شرعي، وقد استمر في التقدم لسنوات.
ومع ذلك، لا تزال الحقيقة على السلسلة تبدو هادئة. مؤشرات الاستخدام والقيمة المُقيدة لم تنمُ بطريقة تتناسب مع حجم القصة التي يتم سردها. توجد شراكات، وتستمر الإعلانات—ومنصات منظمة تراقب الأوراق المالية المُرمّزة—لكن تدفق أحجام التداول المُسَوّاة الذي يولّد طلبًا حقيقيًا ومستمرًا على الرسوم ما يزال محدودًا. من الصعب تجاهل الفجوة بين ما يُوصف وما يمكن قياسه حاليًا.
انتهت التخصيصات المبكرة من مرحلة الاستحقاق منذ فترة. المتبقي هو جدول الانبعاثات الطويل المصمم لمكافأة المشاركين عبر سنوات طويلة، على أن يتم تخفيضه كل أربع سنوات. هذا التصميم يجعل التضخم تدريجيًا بدلًا من أن يكون حادًا، لكن المعروض يتوسع مع مرور الوقت. يلزم الرمز مقابل الغاز وللمشاركة في الإجماع، لذا ينبغي أن تدعم زيادة النشاط الحقيقي الطلب في النهاية. لكن حتى الآن، لا يزال هذا الربط يبدو أكثر نظرية منه مؤكدًا بالملاحظة.
سيحصل المستخدمون المحتملون للبروتوكول على ميزات الخصوصية والامتثال التي يحتاجون إليها. وفي الوقت نفسه، يمتص حاملو الرموز الإصدار المستمر أثناء انتظار أن يتوسع ذلك النشاط. أعود دائمًا إلى السؤال المفتوح نفسه: إلى متى سيستمر السوق في تسعير القصة قبل أن تظهر أحجام تداول متسقة، أو قبل أن تصبح الفجوة ببساطة هي الوضع الطبيعي الجديد.
@Dusk #dusk $DUSK
$AKE $APR
الفكرة الأساسية كانت دائمًا محددة بشكل جيد. التمويل التقليدي يحتاج إلى سرية حقيقية للمراكز الحساسة وبيانات العملاء، لكنه أيضًا يحتاج إلى طرق تُمكّن الجهات التنظيمية من التحقق من الالتزام. بَنَت Dusk نظامها حول هذا التوتر بعينه: عقود سرية، ومعيار XSC، والإفصاح الانتقائي، والتسوية الحتمية. العمل التقني شرعي، وقد استمر في التقدم لسنوات.
ومع ذلك، لا تزال الحقيقة على السلسلة تبدو هادئة. مؤشرات الاستخدام والقيمة المُقيدة لم تنمُ بطريقة تتناسب مع حجم القصة التي يتم سردها. توجد شراكات، وتستمر الإعلانات—ومنصات منظمة تراقب الأوراق المالية المُرمّزة—لكن تدفق أحجام التداول المُسَوّاة الذي يولّد طلبًا حقيقيًا ومستمرًا على الرسوم ما يزال محدودًا. من الصعب تجاهل الفجوة بين ما يُوصف وما يمكن قياسه حاليًا.
انتهت التخصيصات المبكرة من مرحلة الاستحقاق منذ فترة. المتبقي هو جدول الانبعاثات الطويل المصمم لمكافأة المشاركين عبر سنوات طويلة، على أن يتم تخفيضه كل أربع سنوات. هذا التصميم يجعل التضخم تدريجيًا بدلًا من أن يكون حادًا، لكن المعروض يتوسع مع مرور الوقت. يلزم الرمز مقابل الغاز وللمشاركة في الإجماع، لذا ينبغي أن تدعم زيادة النشاط الحقيقي الطلب في النهاية. لكن حتى الآن، لا يزال هذا الربط يبدو أكثر نظرية منه مؤكدًا بالملاحظة.
سيحصل المستخدمون المحتملون للبروتوكول على ميزات الخصوصية والامتثال التي يحتاجون إليها. وفي الوقت نفسه، يمتص حاملو الرموز الإصدار المستمر أثناء انتظار أن يتوسع ذلك النشاط. أعود دائمًا إلى السؤال المفتوح نفسه: إلى متى سيستمر السوق في تسعير القصة قبل أن تظهر أحجام تداول متسقة، أو قبل أن تصبح الفجوة ببساطة هي الوضع الطبيعي الجديد.
@Dusk #dusk $DUSK
$AKE $APR