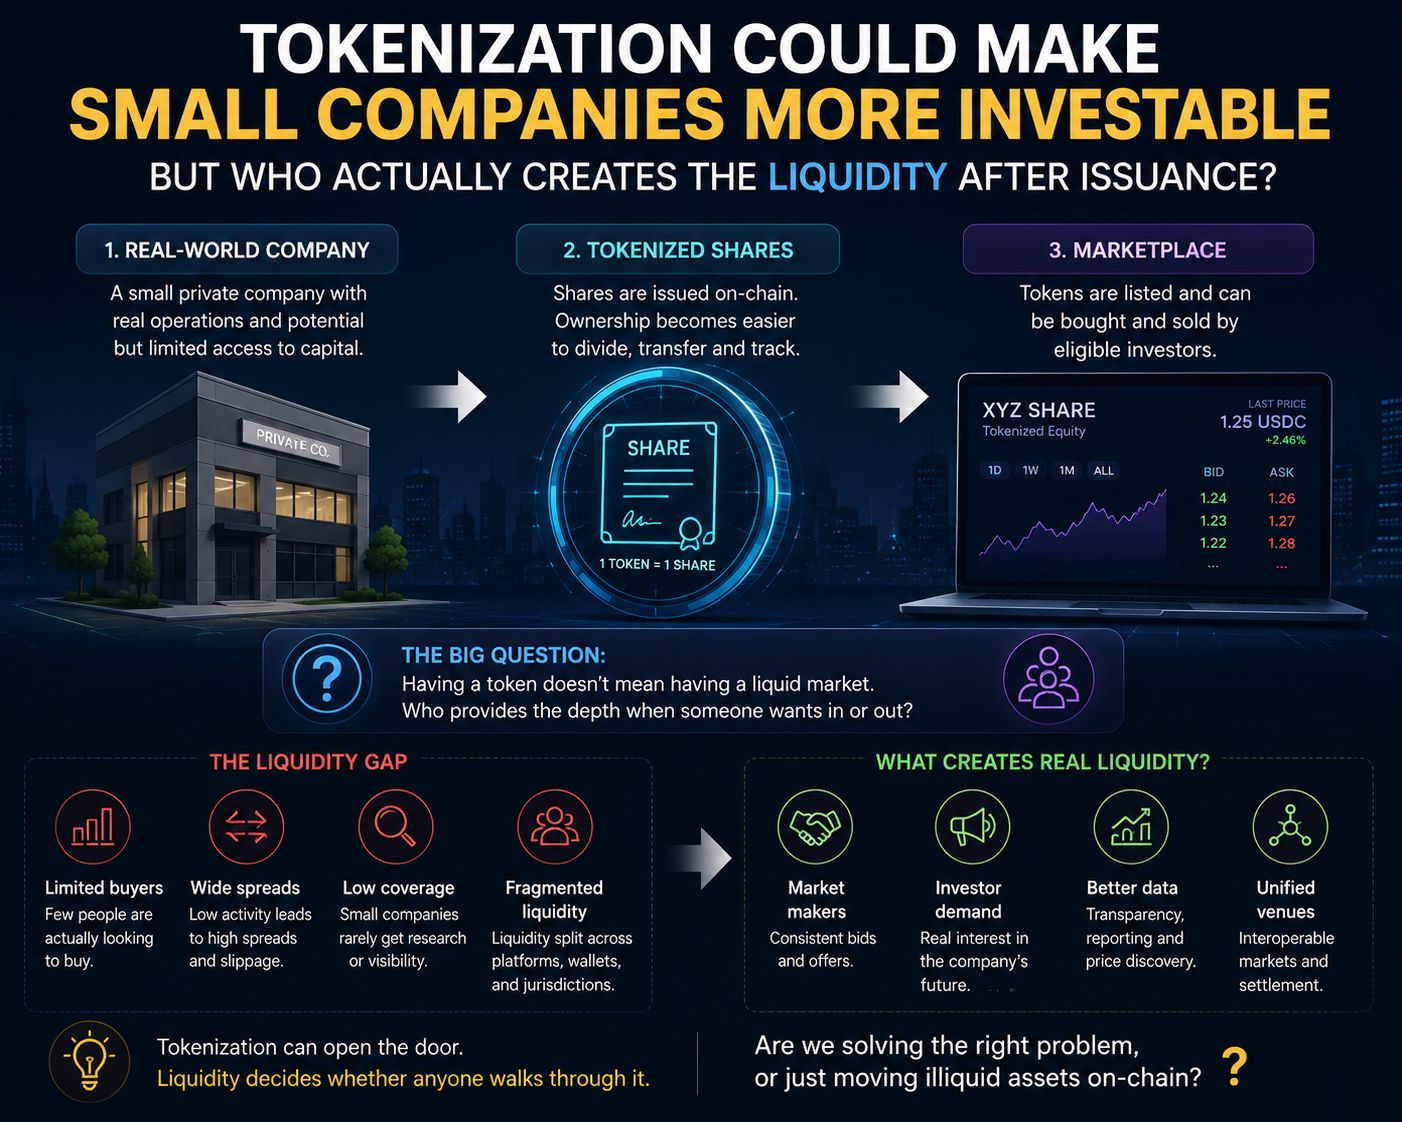

لقد شاهدت توجيه عملية الترميز باعتبارها مشكلة وصول لفترة طويلة لدرجة أنني بدأت أتساءل إن كنا نتجاوز الجزء الأصعب. وضع أسهم شركة أصغر على السلسلة قد يجعل الملكية أسهل في التقسيم والنقل. لكن ذلك لا يعني تلقائيًا أن شخصًا ما سيصبح راغبًا في شرائها.
وهذه هي النقطة التي أعود إليها باستمرار.
يمكن أن يوجد الرمز تقنيًا، ويتسوى بسلاسة، ومع ذلك أن يستقر في سوق لا يملك سيولة حقيقية تقريبًا. الشركات الصغيرة أصلًا تواجه صعوبة في جذب انتباه المستثمرين ذوي الكثافة المحدودة. نقل الأصل على السلسلة لا يخلق تلقائيًا مشترين أو صانعي سوق أو تغطية بحثية، ولا يوفر اكتشافًا موثوقًا للأسعار.
يجعل «Dusk» الأمر أكثر إثارة للاهتمام لأن البنية التحتية للأصول المنظمة يمكن أن تقلل بعض الاحتكاك التشغيلي المرتبط بالإصدار والتحويل. أستطيع أن أفهم لماذا يهم ذلك. لكن البنية التحتية والسيولة شيآن مختلفان، والعملات المشفرة أحيانًا تخلط بينهما بسهولة مفرطة.
على الأقل من موقعي، يظهر الاختبار الحقيقي بعد الإصدار. من الذي يقدم عروض شراء عندما يرغب أحدهم في الخروج؟ ما مدى اتساع فروق الأسعار عندما تكون وتيرة النشاط منخفضة؟ وهل تؤدي السيولة المجزأة عبر منصات مختلفة إلى جعل الأصل أصعب في التسعير بدل أن يكون أسهل؟
لست متأكدًا بعد مما إذا كانت عملية الترميز تحل مشكلة سيولة الشركات الصغيرة أم أنها ببساطة تعرضها بصيغة أكثر وضوحًا.
ربما يكون جعل الأصل قابلاً للتحويل هو الخطوة الأولى فقط. أما جعله قابلًا للتداول فعليًا فشيء آخر.
#dusk $DUSK @Dusk $HEMI $KII