سحبتُ القوائم الخاصة بالأصول لدى Dusk Trade الليلة الماضية بحثًا عن شيء محدد — سواء كان ما هو على السلسلة يمثل رمزًا لأصلٍ ما، أو الأصل نفسه. دخلتُ وأنا أفترض الخيار الأول. معظم منصات "RWA" التي رأيتها كانت تغلف شيئًا ما ما زال يعيش في سجل/مرجع آخر.
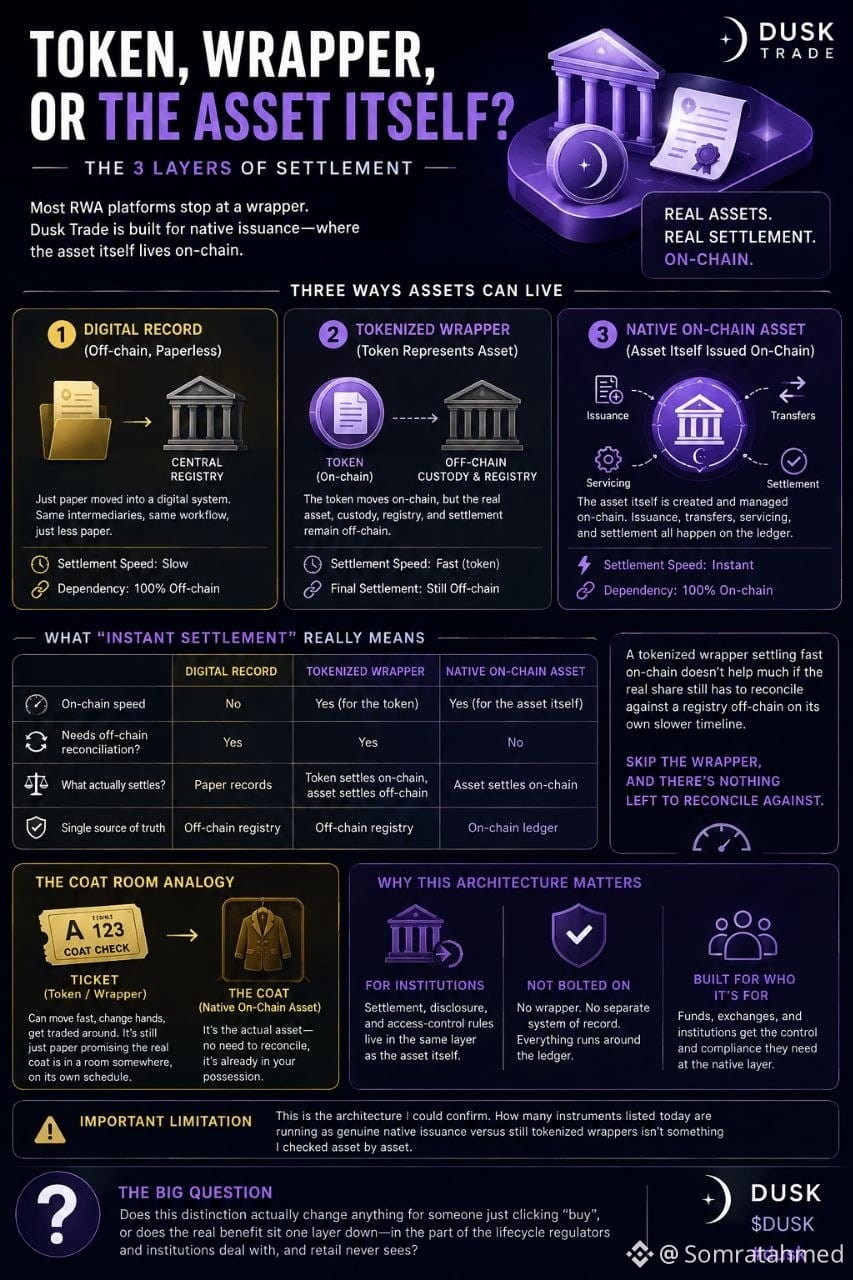
عند التعمق في كيفية تسوية الأداة المدرجة، تبيّن أن الصورة تتكون من ثلاث طبقات وليست طبقتين. الكثير من المنصات لا يفعل سوى نقل السجلات الورقية إلى صيغة رقمية — نفس الوسطاء، لكن أوراق أقل. خطوة إلى الأمام: تُصدر عملية التوْكَن رمزًا يمثل أصلًا، لكن الحيازة (custody) والسجل وال تسوية عادةً لا تزال تتم خارج السلسلة، حيث يشير الرمز فقط إلى ذلك الأصل. أما Dusk Trade فهو مبني حول الشيء الثالث: يتم إنشاء الأصل نفسه وإدارته على السلسلة، لذا تتم عملية الإصدار والتحويل والخدمة والتسوية حول دفتر الأستاذ بدلًا من كونها تسجلًا منفصلًا يظل الرمز يتحقق منه.
هذا يغيّر معنى "التسوية الفورية" فعليًا. فالغلاف المُوَكَن الذي يستقر بسرعة على السلسلة لا يفيد إذا كانت الحصة الحقيقية ما تزال تتصالح/تتوافق مع سجل خارج السلسلة على جدول زمني أبطأ. تخطَّ الغلاف؛ عندها لن يبقى ما يتوجب مُواءمته مع سجلٍ ما.
ذكّرني ذلك بتذكرة مطالبة/إيصال لحيازة معطف مقابل المعطف نفسه. تتحرك التذكرة بسرعة، وتنتقل بين الأيدي، وتُتداول. ومع ذلك فهي تظل مجرد ورقة تعد بأن المعطف الحقيقي موجود في مكان ما، وفق جدول زمني مستقل.
يُفهم ذلك بالنظر إلى الجهة المستهدفة. لا تحتاج مؤسسة مالية أو بورصة إلى رمز سريع فحسب؛ بل تحتاج إلى قواعد التسوية والإفصاح والتحكم بالوصول لتعيش في نفس الطبقة التي يعيش فيها الأصل، لا أن تُلصَق فوق غلاف بعد وقوع الأمر.
ومن الجدير توضيح حدّ الأمر هنا: هذه هي البنية التي استطعت تأكيدها. عدد الأدوات المدرجة التي تعمل كإصدار أصلي أصيل (native issuance) مقابل كونها مجرد أغلفة موكَنَة لم أتحقق منه أداةً بأداة.
ما زلت أُقلّب الموضوع: هل يغيّر هذا التمييز شيئًا لمن يضغط فقط على "شراء"، أم أن الفائدة تقع في طبقة أدنى، في الجزء من دورة الحياة الذي يتعامل معه المنظمون والمؤسسات ولا يراه التجزئة (retail)؟
#dusk $DUSK @Dusk