#dusk $DUSK
اعتقدتُ في البداية أن Dusk كان يحلّ مشكلة بسيطة: كيف نحافظ على الخصوصية للنشاط المالي على السلسلة (onchain).
ثم نظرتُ إلى السوق حوله: تقريبًا 0.06 دولار، وقيمة سوقية تقارب 30 مليون دولار، وحجم تداول يومي لا يتجاوز بضعة ملايين من الدولارات، وبدأ التصميم يبدو أكثر إثارةً للاهتمام بالنسبة لي.
لأن Dusk لا يحاول حقًا جعل التمويل غير مرئي.
إنه يحاول جعله مرئيًا بشكل انتقائي.
لا ينبغي أن يضطر البنك إلى كشف كل مركز أو رصيد أو نمط تداول لمجرد أنه يستخدم دفترًا عامًا. لكن الجهات التنظيمية والمدققين ما زالوا بحاجة إلى دليل على أن بعض القواعد قد تم اتباعها.
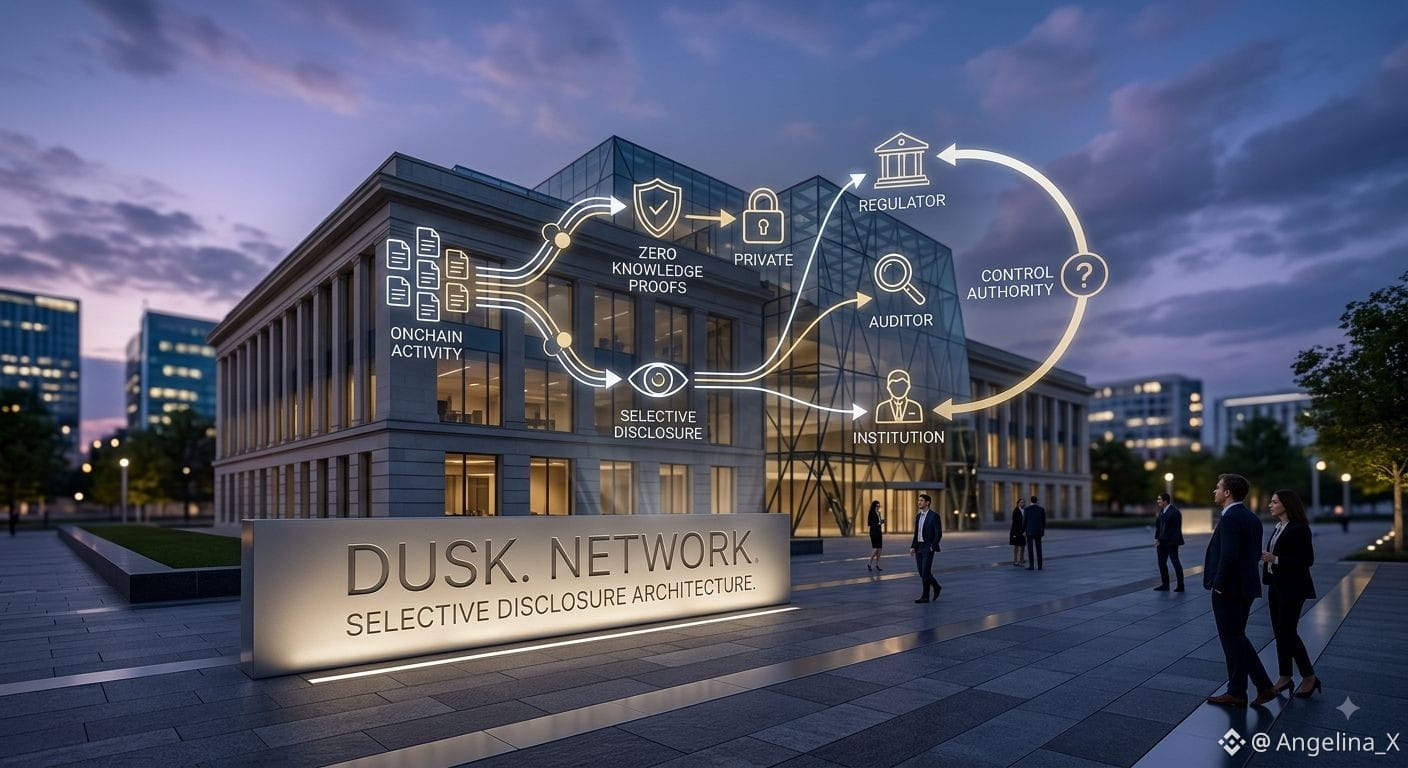
وهنا تتكامل “التنفيذ السري” وإثباتات ZK والإفصاح الانتقائي.
وهذه هي المفارقة التي أعود إليها دائمًا:
كلما عمل الإفصاح الانتقائي بشكل أفضل، زادت أهمية سلطة الإفصاح.
إذا احتاج المنظم إلى جزء واحد من المعلومات، من الذي يقرر ما إذا كان يمكن كشفه؟ من الذي ينفّذ هذا القرار؟ ومن يمكنه تغيير القواعد لاحقًا؟
لذلك قد يكون Dusk يقلّل مشكلة ثقة واحدة: الإفراط في الشفافية، لكنه في الوقت نفسه يخلق مشكلة أخرى تتعلق بالتحكم في إمكانية الرؤية.
لا أعتقد أن هذا يجعل التصميم أضعف تلقائيًا. ربما تكون هذه المقايضة أمرًا لا مفرّ منه إذا كان رأس المال الخاضع للتنظيم سيُدخَل يومًا ما إلى السلسلة (onchain).
لكن مع كون الاستخدام الحالي ما يزال صغيرًا نسبيًا، فإن السؤال الأكبر بالنسبة لي هو ما إذا كان Dusk يمكنه إثبات هذا النموذج عمليًا.
هل تصبح الشفافية المُتحكَّم بها هي الميزة التي تجذب المؤسسات للانضمام، أم هي الحدود التي تبدأ عندها اللامركزية بالتعرّض للخدش؟
@Dusk #dusk $DUSK
اعتقدتُ في البداية أن Dusk كان يحلّ مشكلة بسيطة: كيف نحافظ على الخصوصية للنشاط المالي على السلسلة (onchain).
ثم نظرتُ إلى السوق حوله: تقريبًا 0.06 دولار، وقيمة سوقية تقارب 30 مليون دولار، وحجم تداول يومي لا يتجاوز بضعة ملايين من الدولارات، وبدأ التصميم يبدو أكثر إثارةً للاهتمام بالنسبة لي.
لأن Dusk لا يحاول حقًا جعل التمويل غير مرئي.
إنه يحاول جعله مرئيًا بشكل انتقائي.
لا ينبغي أن يضطر البنك إلى كشف كل مركز أو رصيد أو نمط تداول لمجرد أنه يستخدم دفترًا عامًا. لكن الجهات التنظيمية والمدققين ما زالوا بحاجة إلى دليل على أن بعض القواعد قد تم اتباعها.
وهنا تتكامل “التنفيذ السري” وإثباتات ZK والإفصاح الانتقائي.
وهذه هي المفارقة التي أعود إليها دائمًا:
كلما عمل الإفصاح الانتقائي بشكل أفضل، زادت أهمية سلطة الإفصاح.
إذا احتاج المنظم إلى جزء واحد من المعلومات، من الذي يقرر ما إذا كان يمكن كشفه؟ من الذي ينفّذ هذا القرار؟ ومن يمكنه تغيير القواعد لاحقًا؟
لذلك قد يكون Dusk يقلّل مشكلة ثقة واحدة: الإفراط في الشفافية، لكنه في الوقت نفسه يخلق مشكلة أخرى تتعلق بالتحكم في إمكانية الرؤية.
لا أعتقد أن هذا يجعل التصميم أضعف تلقائيًا. ربما تكون هذه المقايضة أمرًا لا مفرّ منه إذا كان رأس المال الخاضع للتنظيم سيُدخَل يومًا ما إلى السلسلة (onchain).
لكن مع كون الاستخدام الحالي ما يزال صغيرًا نسبيًا، فإن السؤال الأكبر بالنسبة لي هو ما إذا كان Dusk يمكنه إثبات هذا النموذج عمليًا.
هل تصبح الشفافية المُتحكَّم بها هي الميزة التي تجذب المؤسسات للانضمام، أم هي الحدود التي تبدأ عندها اللامركزية بالتعرّض للخدش؟
@Dusk #dusk $DUSK