


كشف عام 2025 عن تناقض متزايد في قلب استراتيجية توسيع إيثريوم. حققت الشبكات من الطبقة الثانية تقدمًا تقنيًا مذهلاً، ومع ذلك فشلت معظم رموز L2 في عكس هذا النجاح في السعر. مع امتصاص الرولات للمستخدمين والمعاملات والسيولة، ظهرت أسئلة غير مريحة: هل الطبقات الثانية متكافئة حقًا مع إيثريوم، أم أنها تستخرج القيمة منها بهدوء؟
مع بداية عام 2026، شيء واحد واضح. عصر السرد قد انتهى. تدخل الطبقات الثانية مرحلة حيث لا يهم سوى الإيرادات الحقيقية، والاستخدام المستدام، والانضباط الاقتصادي.
حالة نظام Layer 2 الإيكولوجي في عام 2025
من الناحية الفنية، تقدم مشهد Layer 2 في Ethereum بوتيرة غير عادية. لم يكن هذا التسارع عرضيًا. بل تبع خارطة طريق ترقية مدروسة وفعالة بشكل متزايد على الطبقة الأساسية.
قدمت ترقية Dencun في مارس 2024 كتل بيانات من خلال EIP-4844، مما خفض بشكل حاد تكاليف توفر البيانات وحسن بشكل ملحوظ هوامش التسلسل. تبع ذلك Pectra في مايو 2025، مضاعفًا سعة الكتل من خلال EIP-7691 ودفع متوسط رسوم معاملات L2 أقرب إلى الصفر. بحلول ديسمبر 2025، قدمت Fusaka PeerDAS بموجب EIP-7892، موسعة من خلال القدرة وقابلية توسيع البيانات بشكل أكبر.
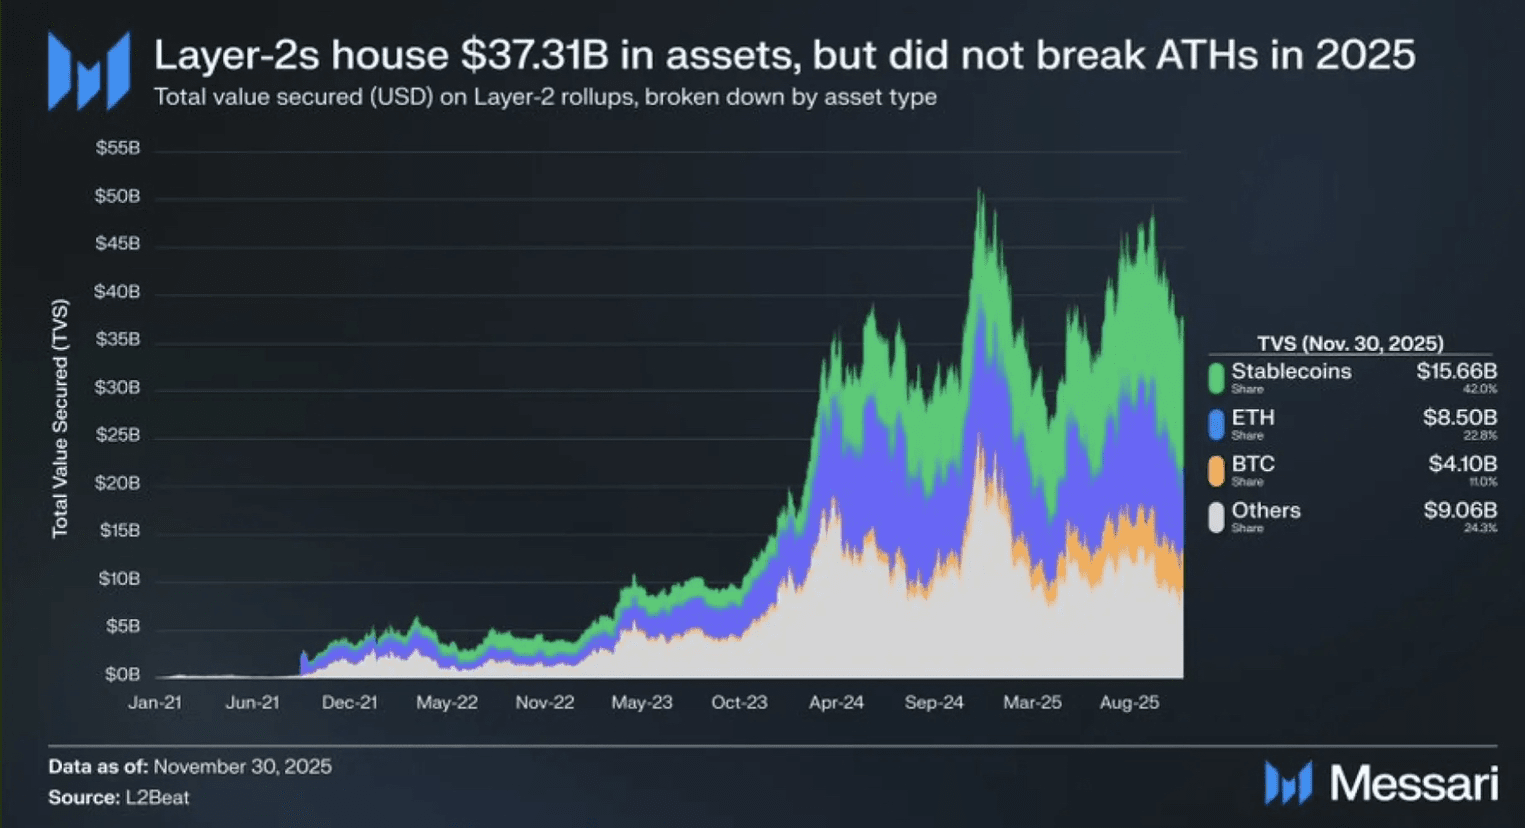
أعادت هذه التغييرات تشكيل الواقع على السلسلة. بحلول نوفمبر 2025، شكلت شبكات Layer 2 حوالي 95% من إجمالي قدرة معاملات Ethereum. ارتفع متوسط TPS على مستوى النظام من حوالي 50 في 2023 إلى أكثر من 325 في 2025. تبع رأس المال الاستخدام، مع وجود أكثر من 37 مليار دولار من الأصول الآن مقيمة على rollups.
من حيث التشغيل البحت، أصبحت Ethereum نظامًا بيئيًا مركزيًا يعتمد على rollup بشكل كامل.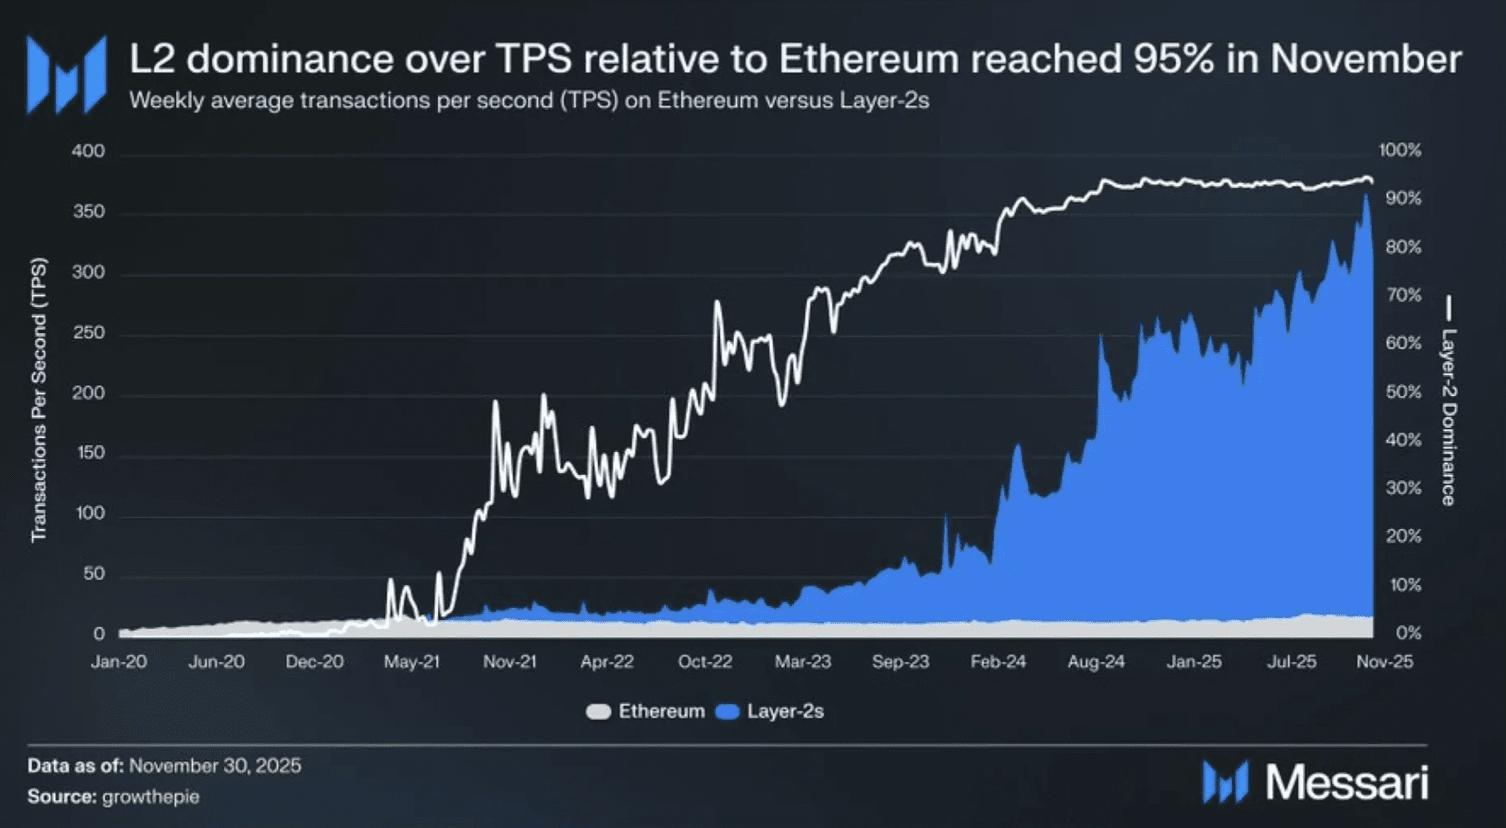
هل Layer 2s "طفيليات" على Ethereum؟
هذا النجاح التقني خلق سردًا ثانيًا، أكثر إزعاجًا. بينما اتسعت Ethereum بشكل كبير، فإن ETH نفسه قد فشل في الأداء مقارنةً بـ Bitcoin لمعظم عام 2025. بدأ العديد من المستثمرين يتساءلون عما إذا كانت القيمة تتجمع حقًا مرة أخرى في Ethereum.
القلق ليس مجرد فكرة. الرسوم على المعاملات، التي كانت مصدر الإيرادات الرئيسي لشبكة Ethereum، يتم التقاطها الآن إلى حد كبير من قبل التسلسلات المركزية التي تعمل على L2s. ومع توسع قدرة النظام من 50 TPS إلى أكثر من 300 TPS، بقيت معظم الأرباح الإضافية في طبقة rollup. حققت Base وحدها حوالي 75.4 مليون دولار من الإيرادات في عام 2025، مما يمثل حوالي 62% من إجمالي إيرادات Layer 2، بينما اعتمدت Ethereum بشكل متزايد على رسوم توفر بيانات متواضعة نسبيًا بعد Dencun.
أنماط إصدار الأصول عززت هذا التحول. زادت تمثيلات Bitcoin على rollups بأكثر من 120% خلال العام، بينما توسعت إمدادات العملات المستقرة بأكثر من 30%. يتعامل المستخدمون بشكل متزايد مباشرةً على L2s دون لمس الشبكة الرئيسية، مما يضعف دور Ethereum كطبقة سيولة افتراضية ويقلل الطلب العضوي على ETH نفسه.
بحلول أواخر عام 2025، كانت أكثر من 95% من المعاملات المرتبطة بـ Ethereum تحدث خارج الشبكة الرئيسية. تخاطر Ethereum بأن تصبح طبقة أمن واستقرار سلبية بدلاً من مركز اقتصادي نشط.
ومع ذلك، فإن المفارقة حادة. بينما امتصت L2s النشاط، عانت الرموز الأصلية الخاصة بها. في المتوسط، فقدت رموز حوكمة Layer 2 أكثر من 50% من قيمتها منذ بداية العام. كانت رسالة السوق صارمة: السرديات ذات النسب المرتفعة دون تدفقات نقدية موثوقة لم تعد مقبولة. لقد جاء "المتطلبات الإيرادية"، ولم تعد التكنولوجيا وحدها كافية.
تجزئة السوق والاهتزاز القادم
تسارعت المنافسة داخل ساحة Layer 2 إلى درجة غير مستدامة. بين Arbitrum Orbit وOptimism Superchain، يوجد أكثر من 80 سلسلة حية بالفعل. ومع ذلك، يتم تركيز رأس المال بسرعة.
تسيطر Base على توليد الإيرادات. تتصدر Arbitrum في تأمين الأصول المالية. السلاسل الأصغر أو التي تفتقر إلى التمييز تخرج بهدوء. مشاريع مثل Pirate Nation وPolygon zkEVM قد توقفت بالفعل، بينما الشركات مثل Stripe وCircle تختار بناء Layer 1 مخصصة مما يبرز مدى صعوبة ما أصبح بالنسبة للrollups العامة لتبرير وجودها.
عند النظر إلى الأمام، من المحتمل أن تمتص Layer 2s أكثر من 99% من نشاط معاملات Ethereum. لكن ساحة المعركة التنافسية تتغير. لن يقود النمو بعد الآن مضاربات التجزئة. سيحدد رأس المال المؤسسي، ودمج الشركات، ونماذج الإيرادات المستدامة الفائزين.
قد تؤدي الوافدون الجدد إلى تعطيل التسلسل الهرمي بشكل أكبر. يعد Robinhood Chain بالوصول المباشر إلى ملايين من مستخدمي التمويل التقليدي. تهدف MegaETH إلى إعادة ضبط توقعات الأداء تمامًا. لم يعد السؤال هو من يمكنه التوسع، بل من يمكنه تحقيق الربح من التوسع بشكل مسؤول.
أين تكمن الفرص في عام 2026
Arbitrum: السيادة المالية DeFi على نطاق واسع
تظل Arbitrum العمود الفقري لـ DeFi على السلسلة، حيث تؤمن حوالي 16.8 مليار دولار في TVL وتستضيف أكثر من 8.6 مليار دولار في العملات المستقرة. وهي موطن لبروتوكولات راسخة مثل Aave وUniswap، بينما تحتضن أيضًا نجاحات محلية مثل GMX وHyperliquid.
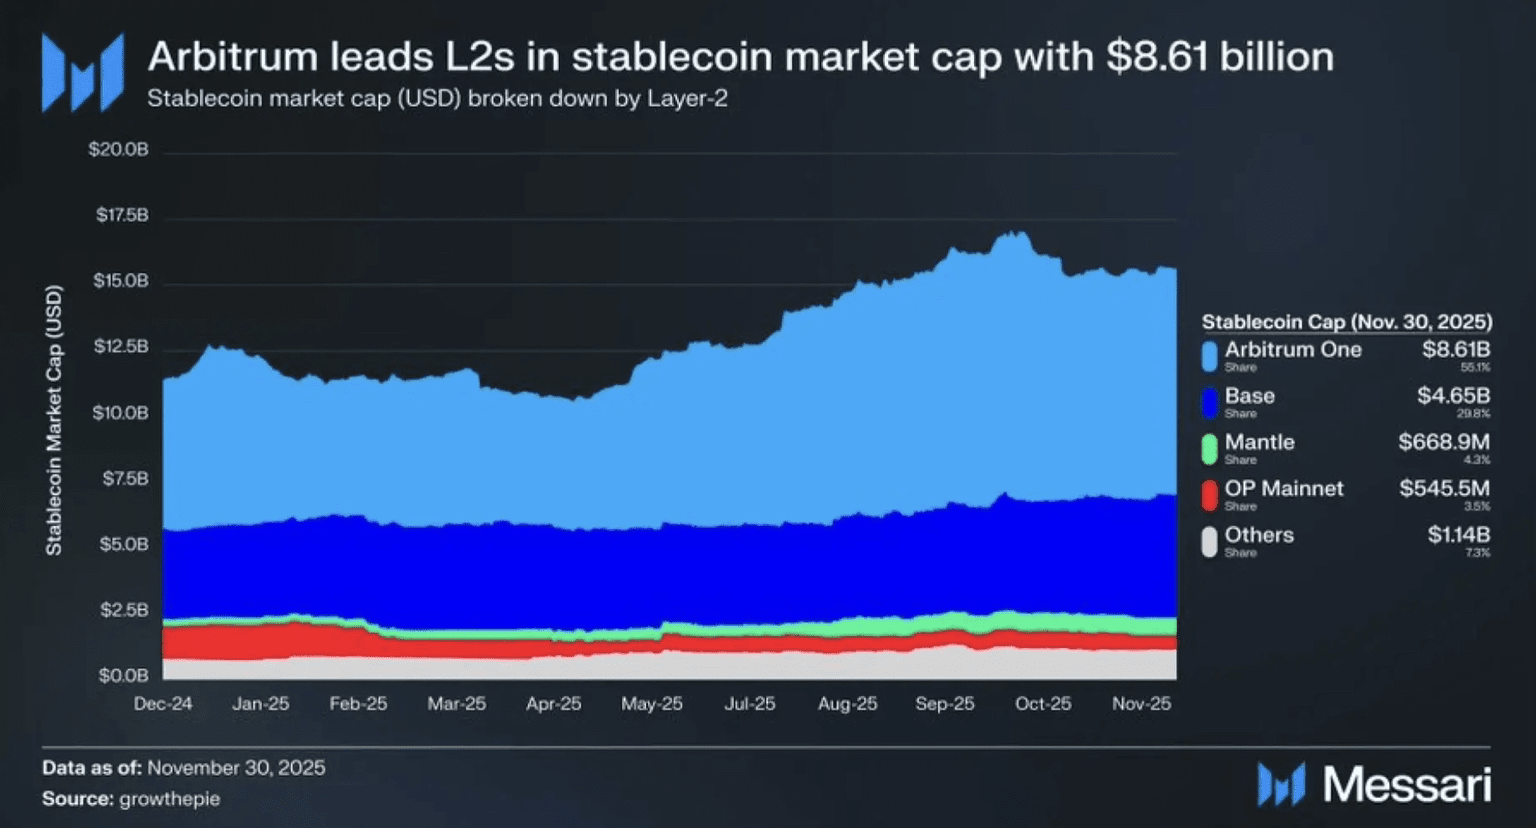
التركيز الاستراتيجي لعام 2026 أقل عن التوسع وأكثر عن السيادة. من خلال سلاسل Orbit، ومبيعات مساحة الكتلة، وآليات مثل Timeboost، تقوم Arbitrum DAO ببناء تدفقات إيرادات متنوعة وغير تضخمية. قد يؤدي وجود عملة مستقرة محلية محتملة إلى تحويل Arbitrum إلى ولاية رقمية تولد عائدات بدلاً من شبكة مدعومة بالرموز.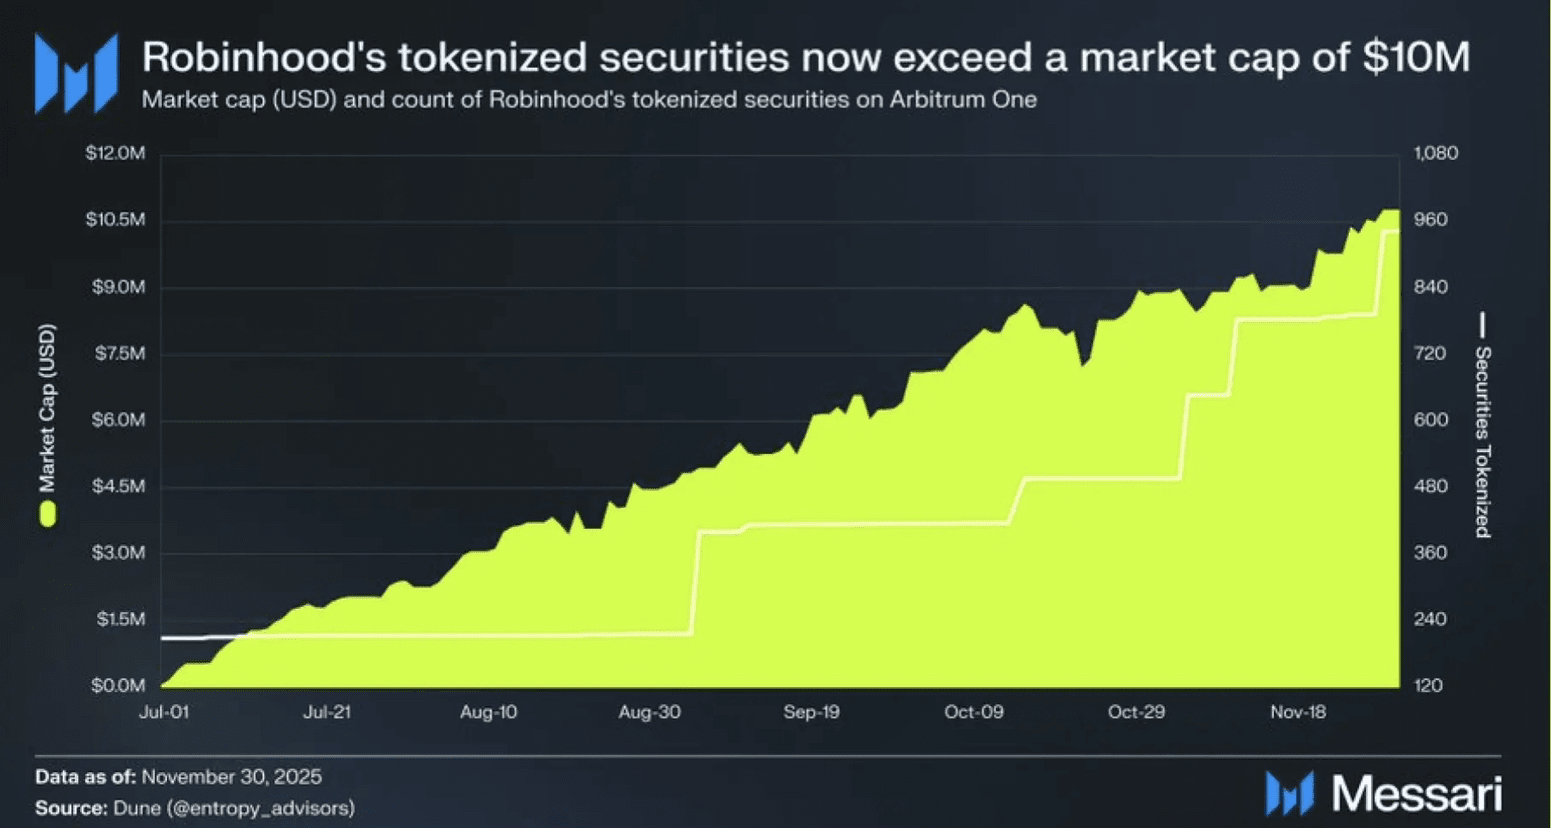
Optimism: إعادة التوازن لـ Superchain
عانت Optimism من عام صعب، حيث جاءت OP بأداء ضعيف بشكل حاد. ومع ذلك، لا يزال أثرها الفني هائلًا. الآن، تدعم OP Stack غالبية حجم معاملات Layer 2.
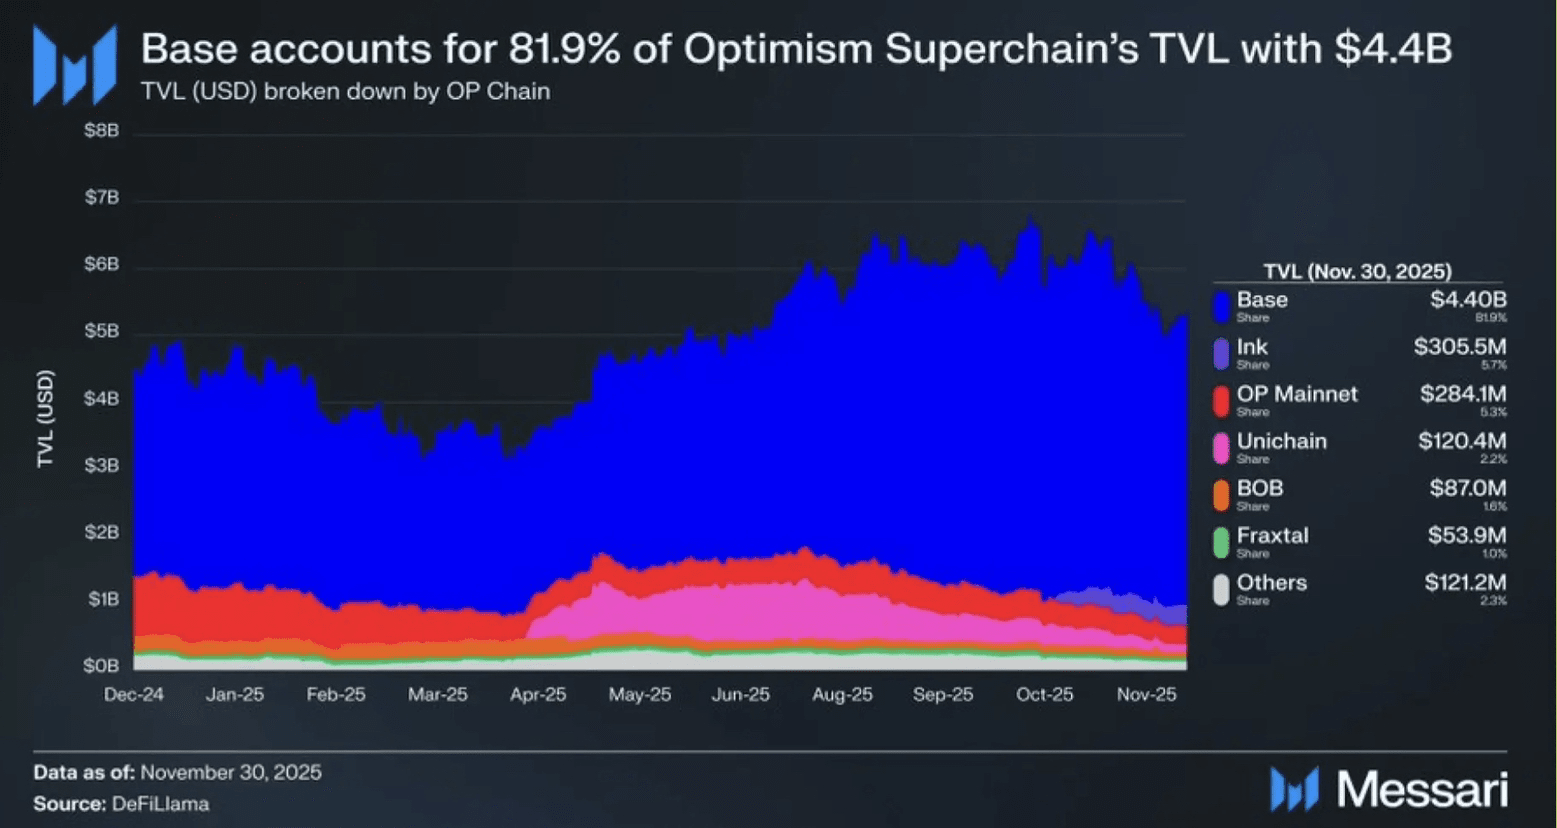
التحدي هو خطر التركيز. تمثل قاعدة أكثر من 80% من إجمالي TVL لـ Superchain ومعظم الإيرادات المشتركة. إدراكًا لهذا الخلل، تعيد Optimism تركيزها نحو OP Mainnet، حيث يتم تجميع 100% من الإيرادات لصالح DAO. تعكس هذه الخطوة إدراكًا أوسع: النظم البيئية المشتركة تعمل فقط إذا كانت تولد تدفقات نقدية معنوية ومحتفظ بها.
Base: الإيرادات، التوزيع، وتطبيقات المستهلك
Base هي الرائد بلا منازع في الإيرادات لعام 2025. لم يتم دفع إيراداتها البالغة 75.4 مليون دولار على السلسلة من قبل الحوافز، ولكن من خلال التوزيع. مدعومة من Coinbase، تتصل Base مباشرة بملايين المستخدمين الموثقين.
بخلاف DeFi، تتطور Base إلى منصة تطبيقات للمستهلكين تمتد إلى الذكاء الاصطناعي، والألعاب، والإقراض، واقتصادات المبدعين. طموحها لعام 2026 يتركز على “Base App”، وهو واجهة شاملة تجمع بين المحفظة، والتواصل الاجتماعي، وNFTs، والرسائل. إذا نجحت، يمكن أن تصبح Base أول تطبيق سوبر حقيقي على السلسلة. قد يظهر رمز شبكة، لكن توقعات التوزيعات السهلة تتلاشى. من المحتمل أن تؤكد أي تصميم للرموز على سلوك المستخدم على المدى الطويل بدلاً من تعدين السيولة على المدى القصير.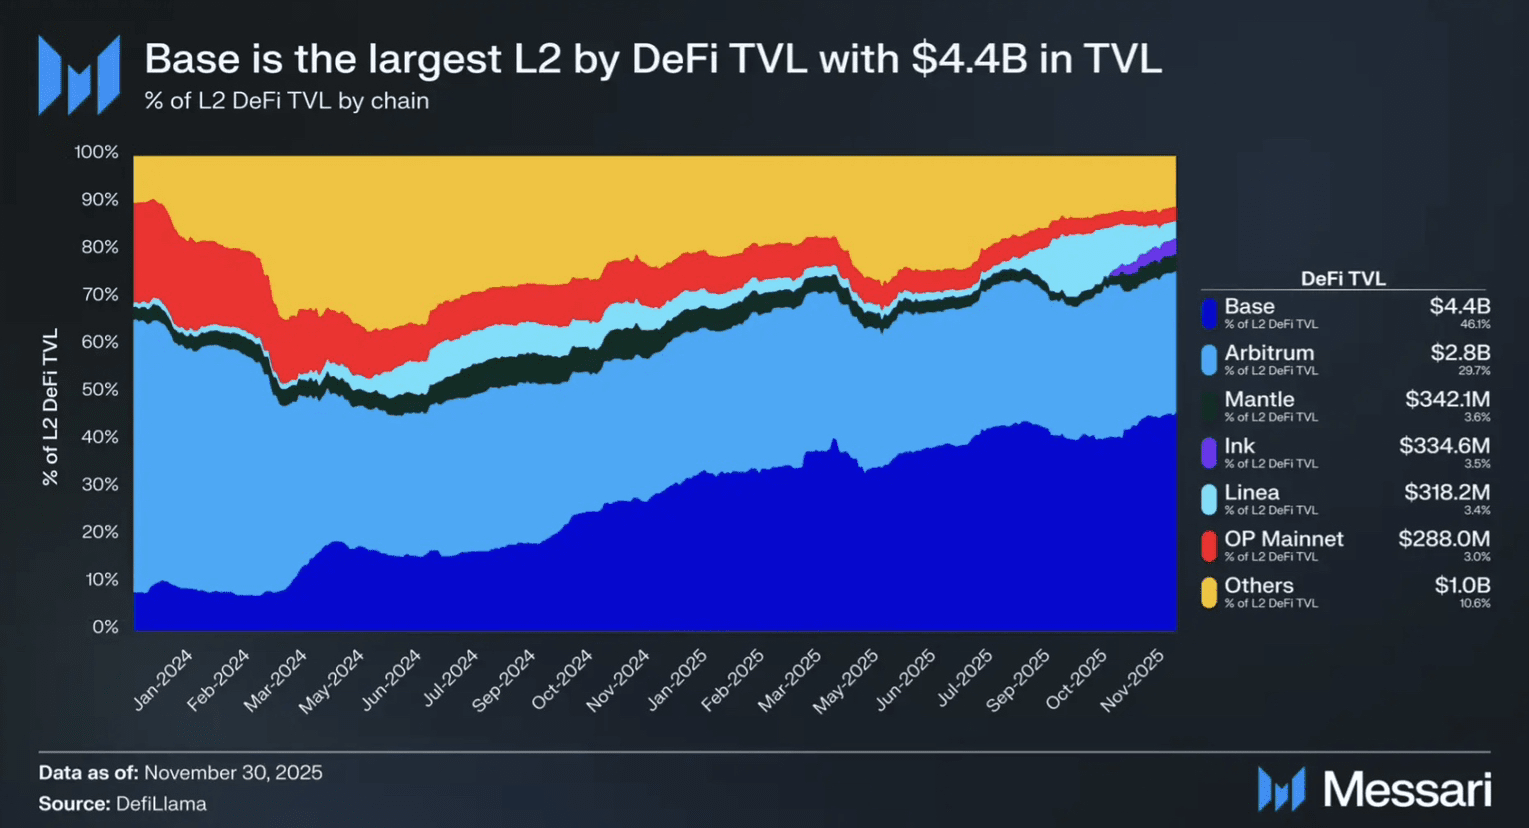
MegaETH: سلسلة كتل في الوقت الحقيقي كمنتج
تمثل MegaETH أطروحة مختلفة تمامًا. بدلاً من تحسينات السرعة التدريجية، تقترح سلسلة كتل في الوقت الحقيقي قادرة على معالجة ما يصل إلى 100,000 TPS مع أوقات كتل تصل إلى 10 مللي ثانية.
تستند استراتيجيتها البيئية بشكل محكم من خلال MegaMafia، مجموعة من التطبيقات التي تم بناؤها خصيصًا لاستغلال التنفيذ في الوقت الحقيقي. يتم تضمين الإيرادات مبكرًا من خلال USDm، عملة مستقرة محلية، بينما تتمتع عملة MEGA بفائدة واضحة في تخزين التسلسلات ومزادات أولوية المعاملات. تبرز عملية توزيع رموز المشروع التي تركز على المجتمع أيضًا في سوق متعب من تخصيصات رأس المال الجريء.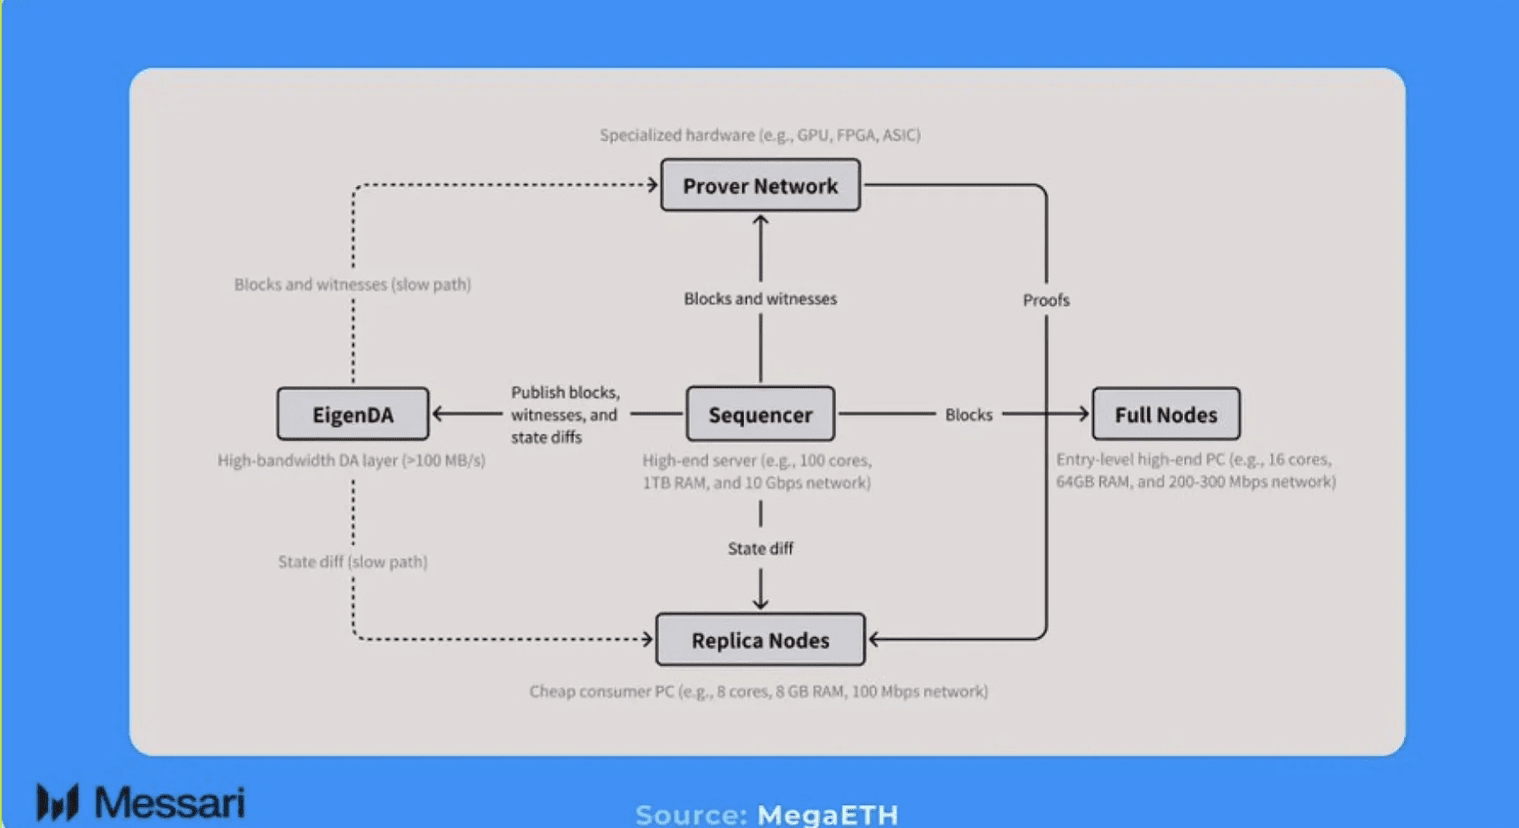
Mantle: بنية تحتية مالية مؤسسية
تأتي تميز Mantle من التكامل، وليس من العرض. مرتبطة ارتباطًا وثيقًا بـ Bybit، تضع Mantle نفسها كسلسلة مالية مدمجة رأسيًا. تجعل المنتجات مثل mETH وcmETH وFBTC، والشراكات العميقة في توكنيزا الأصول الحقيقية Mantle موطنًا طبيعيًا لرأس المال المؤسسي.
توزع خارطة الطريق بوضوح بين الانضمام بالتجزئة عبر تطبيقات الهاتف المحمول ودمج الرموز على مستوى المؤسسات كخدمة. في سوق مهووس بجودة العائد، فإن استراتيجية Mantle فعالة بهدوء.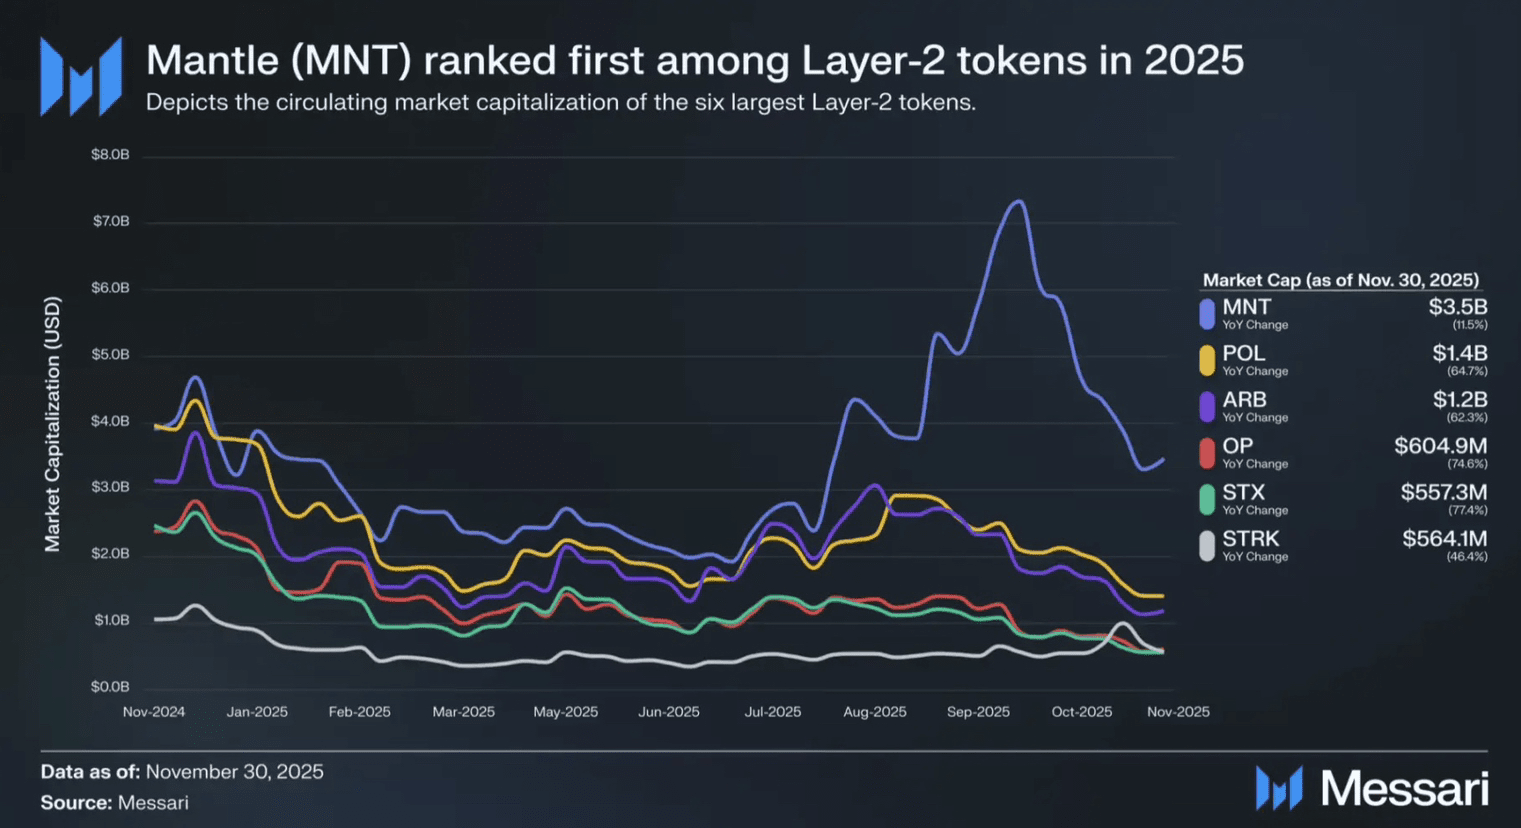
ZKsync: التوافق أولاً في التوسع
بينما يسعى الآخرون للحصول على مستخدمين، تبني ZKsync للبنوك. مع ترقيات مثل Airbender وAtlas، تعمل على تحسين السرعة النهائية، وانخفاض تكاليف الإثبات، والموثوقية المؤسسية.
نموذج Prividium الخاص به يمكّن سلاسل خاصة ومتوافقة لا تزال تتصل بسيولة Ethereum، مما يجذب الكيانات المنظمة مثل البنوك الكبرى. في عام 2026، تخطط ZKsync لتفعيل آلية استرداد وحرق تعتمد على الرسوم، مما يحول استخدام الشبكة مباشرة إلى قيمة الرموز.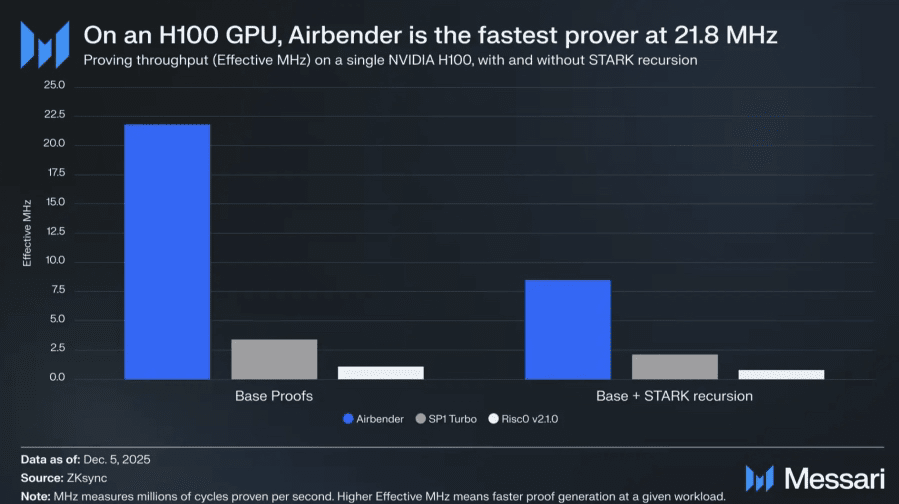
من السرد إلى الأرقام
درس عام 2025 واضح. الهيمنة التقنية لا تضمن النجاح الاقتصادي، والتوسع وحده لا يبرر التقييم. مع دخول Layer 2s عام 2026، فقط تلك التي تعمل كأعمال مربحة على السلسلة ستبقى.
لم يعد السوق يكافئ الوعود. إنه يحدد أسعار التدفقات النقدية، وكفاءة رأس المال، والوضوح الاستراتيجي. بالنسبة للمستثمرين، يمثل هذا تحولًا من المضاربة على طراز اليانصيب نحو التفكير في الملكية الحقيقية.
لم تعد Layer 2 تتعلق بمن يمكنه توسيع Ethereum بأسرع شكل. إنها تتعلق بمن يمكنه تحويل التوسع إلى قيمة دائمة.
هذه المقالة لأغراض معلوماتية فقط. المعلومات المقدمة ليست نصيحة استثمارية
#Binance #wendy #Layer2 #ETH $ETH $ARB $OP


