

استوديو Sober للخيارات × Derive.XYZ تعاون مشترك
كتبه محلل استوديو Sober للخيارات جينا @Jenna_w5
واحد، بانوراما ماكروا: أزمة TACO، انهيار السندات اليابانية ومنطق التحوط المتضارب
في نهاية يناير 2026، تمر الأسواق المالية العالمية بامتحان سيولة نادر للغاية ومتعدد الأبعاد. على عكس المنطق السعري المدفوع ببيانات التضخم أو الركود الفردية في الماضي، فإن البيئة الماكرو الحالية تظهر ضعفًا غير مسبوق. هذه الحالة من عدم اليقين لا تنبع من تغير الدورات التقليدية، بل هي نتيجة لـ 'نقل النموذج' الناتج عن أداة الجغرافيا السياسية وتسلح رأس المال.
1.1 عودة ضجة TACO: عندما يتحول تمييز الرسوم الجمركية إلى “فدية” جيوسياسية
ما يثير أكثر ما يجعل السوق يلتقط أنفاسه هو الخلاف السيادي المتعلق بجزيرة غرينلاند. حوّلّت حكومة ترامب أداة الرسوم الجمركية، التي كانت تُستخدم أساسًا لتنظيم التجارة، إلى “فدية لشراء السيادة على الجزيرة”. هذا التصرف كسر تمامًا حدود النظام الدولي منذ الحرب العالمية الثانية. وقد أطلق بنك دويتشه (Deutsche Bank) تحذيرًا شديدًا: إن التطورات تتسارع لتصبح “Capital Weaponization” (تسليح رأس المال).
باعتبار أوروبا أكبر “دائن” خارجي للولايات المتحدة، فإن لدى أوروبا حوالي 8 تريليونات دولار من أوراق/أصول قابلة للتوظيف. إزاء هذا الابتزاز الاستثنائي الذي يربط السيادة بالتجارة، بدأت أوروبا داخليًا بإعادة تقييم حدود دفاعها. إذا أطلقت الاتحاد الأوروبي أداة Anti-Coercion Instrument (ACI، أداة مكافحة الإكراه)، عبر قطع تدفق رأس المال وتطبيق ردٍّ هيكلي ضد الاستثمارات الأمريكية، فإن ذلك سيُحدث ضربة مباشرة للقدرة الأمريكية على الاعتماد طويل الأجل على العجز الخارجي لدعم المالية العامة والنمو. لقد تجاوز هذا الصراع نطاق تجارة السلع، ليمتد إلى أعماق قواعد الاستثمار العالمية وتسعير رأس المال.
على الرغم من أن ترامب لاحقًا أطلق عبر وسائل التواصل الاجتماعي ما يُعرف بنمط “TACO” (أي عبر تصريحات مُهدِّئة إجبار السوق على عكس موجة البيع)، محاولًا الدخول إلى فترة إصلاح عاطفي هشّة، فإن هذا التذبذب الذي يقوم على “قَرارٍ” فردي شبه سياسي، جعل علاوة المخاطر العالمية (Risk Premium) يصعب أن تعود إلى وضعها الطبيعي.
1.2 انهيار سندات اليوم: لحظة “Truss” لمرساة التسعير العالمية
في الطرف الآخر من المحيط الهادئ، واحد من أكبر أسواق السندات في العالم — سوق سندات اليابان — يمر بأحلك لحظاته في التاريخ. إن السياسة التيسيرية المتطرفة التي يصر رئيس الوزراء الياباني شيجيو أو تاكاتسو (高市 早苗) على اتباعها تتصادم بشكل مباشر مع بيانات مزادات سوق السندات القاتمة في الآونة الأخيرة، ما أدى إلى تصفية جماعية سماها السوق لحظة “Truss Moment” الخاصة باليابان (لحظة تراس).
هذا التذبذب لا يقتصر على داخل اليابان. بوصفها “حجر مرسى” لتدفقات رأس المال العالمية، فإن فقدان السيطرة على عوائد سندات الدولة اليابانية يهز بقوة مرساة التسعير العالمية. “وقف/تعطيل” على النمط “الحمائمي” من بنك اليابان يوم الجمعة، والمناقشات اللاحقة الغامضة حول Yield Curve Control (YCC، التحكم في منحنى العوائد)، لم تُهدِّئ المزاج، بل بالعكس أثارت تقلبات حادة في غرف تداول العملات الأجنبية بشأن تدخل الين.
1.3 ضربة الأسهم والسندات معًا: “مصيدة الموت” لمحفظة 60/40 والحاجة إلى الخيارات بشكل حتمي
ضمن منطق تخصيص الأصول التقليدي، اعتُبرت محفظة 60/40 (60% أسهم + 40% سندات) بمثابة “الكتاب المقدس” لعوائد مستقرة عبر الدورات. ويكمن جوهرها في وجود علاقة سلبية طويلة الأجل بين الأسهم والسندات: عندما تتراجع الأسهم بسبب الركود، تميل السندات إلى الارتفاع عادةً بسبب تدفق أموال الملاذ الآمن وتوقعات خفض الفائدة، ما ينعّم مسار منحنى المحفظة.
ومع ذلك، بيئة السوق في مطلع 2026 كسرت هذا الوهم. ففي ظل مخاوف تحويل رأس المال إلى سلاح الناجمة عن “اضطراب غرينلاند”، يواجه المستثمرون العالميون مزيجًا من ارتداد توقعات التضخم والمخاطر الجيوسياسية. أدت هذه الخلفية الكلية المتطرفة إلى تمزق مرة أخرى في ارتباط الأسهم والسندات (Correlation Breakdown) — من ارتباط سلبي سريعًا إلى ارتباط إيجابي. وعندما تضغط مخاوف التضخم لإبقاء الفائدة في مستويات مرتفعة، تنخفض تقييمات الأسهم بسبب البيع. وفي الوقت نفسه، فإن “لحظة Truss” في سوق السندات اليابانية جعلت أصول الدخل الثابت تفقد وظيفة مرساة الملاذ الآمن.
هذا “البيع المتزامن صعودًا وهبوطًا” أدى إلى تعرض الحساب لأكبر خسارة يومية منذ أكتوبر من العام الماضي. أدرك المستثمرون بألم أن الاحتفاظ السلبي لا يعد فضيلة في ظل التقلبات القصوى، بل كارثة.
في ظل البيئة الكلية الحالية، يُعد اعتبار شراء الخيارات (Long Put) بمثابة “تأمينٍ باهظ” نظرة قصيرة. في الواقع، إن قبول تكلفة التحوط ضمن مبلغ صغير ومحدد سلفًا (Hedging Cost)، واستخدام المحدبية (Convexity) للخيارات لتثبيت مخاطر الهبوط، لم يعد خيارًا “اختياريًا” بل أصبح حل البقاء “الوحيد”. والفكرة الجوهرية هنا هي استبدال خسارة زمنية يمكن التحكم فيها (Theta) مقابل مخاطر نظامية غير قابلة للتحكم.
1.4 اختبار جودة “الذهب الرقمي”: لماذا لم يرتفع BTC بعد؟
أمام “ضربة مزدوجة” تقليدية للأسهم والسندات، يفترض نظريًا أن تتدفق الأموال نحو “الذهب الرقمي” BTC ذي الطابع اللامركزي. لكن الواقع مختلف: الذهب يسجل ارتفاعًا متواصلًا لثلاثة أسابيع، والفضة تقود الصعود بقوة، بينما يجد BTC نفسه تحت ضغط في حالة تذبذب وتهدئة. خلف هذا “التباين” في الأداء تكمن فجوة عميقة في منطق التسعير بالسوق.
نلخص هذه الظاهرة في “نظرية المرحلتين” لخطاب التحوط:
المرحلة الأولى: التحوط الهعِر/الانكباب على الأمان. في بداية انفجار المخاطر (مثل المرحلة الحالية في يناير 2026)، ما زالت الخيارات الأولى لرأس المال العالمي تتمثل في الأصول الملموسة التقليدية التي لديها دعم ائتماني لآلاف السنين وسُمك سيولة شديد. الذهب والفضة امتصا أول موجة من رأس المال الدفاعي الخارج من أسواق الأسهم والدَين. بالمقارنة، رغم أن BTC يحمل اسم “الذهب الرقمي”، فإنه في نماذج تقييم المخاطر لدى المؤسسات الكبرى لا يزال يتمتع بسمة قوية جدًا من Risk-on (شهية المخاطر). في حالة الهلع الشديد، تكون أول استجابة للمؤسسات هي De-risking (إزالة/تخفيض المخاطر)، أي تقليص مراكز الأصول عالية التقلب؛ لذا يكون BTC أول من يتعرض لضغط السيولة.
المرحلة الثانية: تراجع قيمة العملة والقلق من توسع السيولة. تشير الخبرات التاريخية إلى أن صعود/انفجار BTC غالبًا ما يحدث بعد “استراحة منتصف الطريق” في مشاعر الملاذ الآمن. عندما يكتشف السوق أن نظام الائتمان السيادي التقليدي يضطر إلى إعادة تشغيل السياسات التوسعية لمواجهة الأزمة، أو عندما يتطور التنافس الجيوسياسي إلى مخاطر تعثر ائتماني طويل الأجل، عندها فقط ستتألق خصائص BTC المضادة للتضخم ومناعة السيادة فعليًا.
بوضوح، ما زال السوق في يناير 2026 الحالي عالقًا في المرحلة الأولى. يبحث رأس المال عن ملاذه في أكثر أدوات التحوط التقليدية واستقرارًا. غالبًا ما يحتاج تداول BTC إلى أسابيع بل وأشهر لتتبع الواقع، فهو ينتظر أن تتحول مشاعر الخطر من “مجرد هلع” إلى “شك عميق في منظومة الائتمان”. وخلال هذه الفترة الانتقالية، يميل المستثمرون إلى خفض التعرض للمخاطر، وهذا يفسر لماذا يستمر BTC في الظهور كأصل عالي المخاطر يتأرجح ضمن البيئة الكلية الحالية.
ثانيًا، بيانات سوق خيارات البيتكوين (BTC) و(ETH) تحليل تعمّقي
استنادًا إلى بيانات الرسوم البيانية المقدمة مع Amberdata & Derive.XYZ، فإن تطور التقلبات هذا الأسبوع يتم تسجيله بوضوح، مسارًا نفسيًا من “تذبذب اعتيادي” إلى “دفاع شديد”. إن تزامن الاضطراب الجيوسياسي في جزيرة غرينلاند مع لحظة “Truss” في سوق سندات اليابان أعاد كتابة هيكل تسعير سوق الخيارات مباشرة.
الانحراف (Skew): كآبة المزاج قصير الأجل
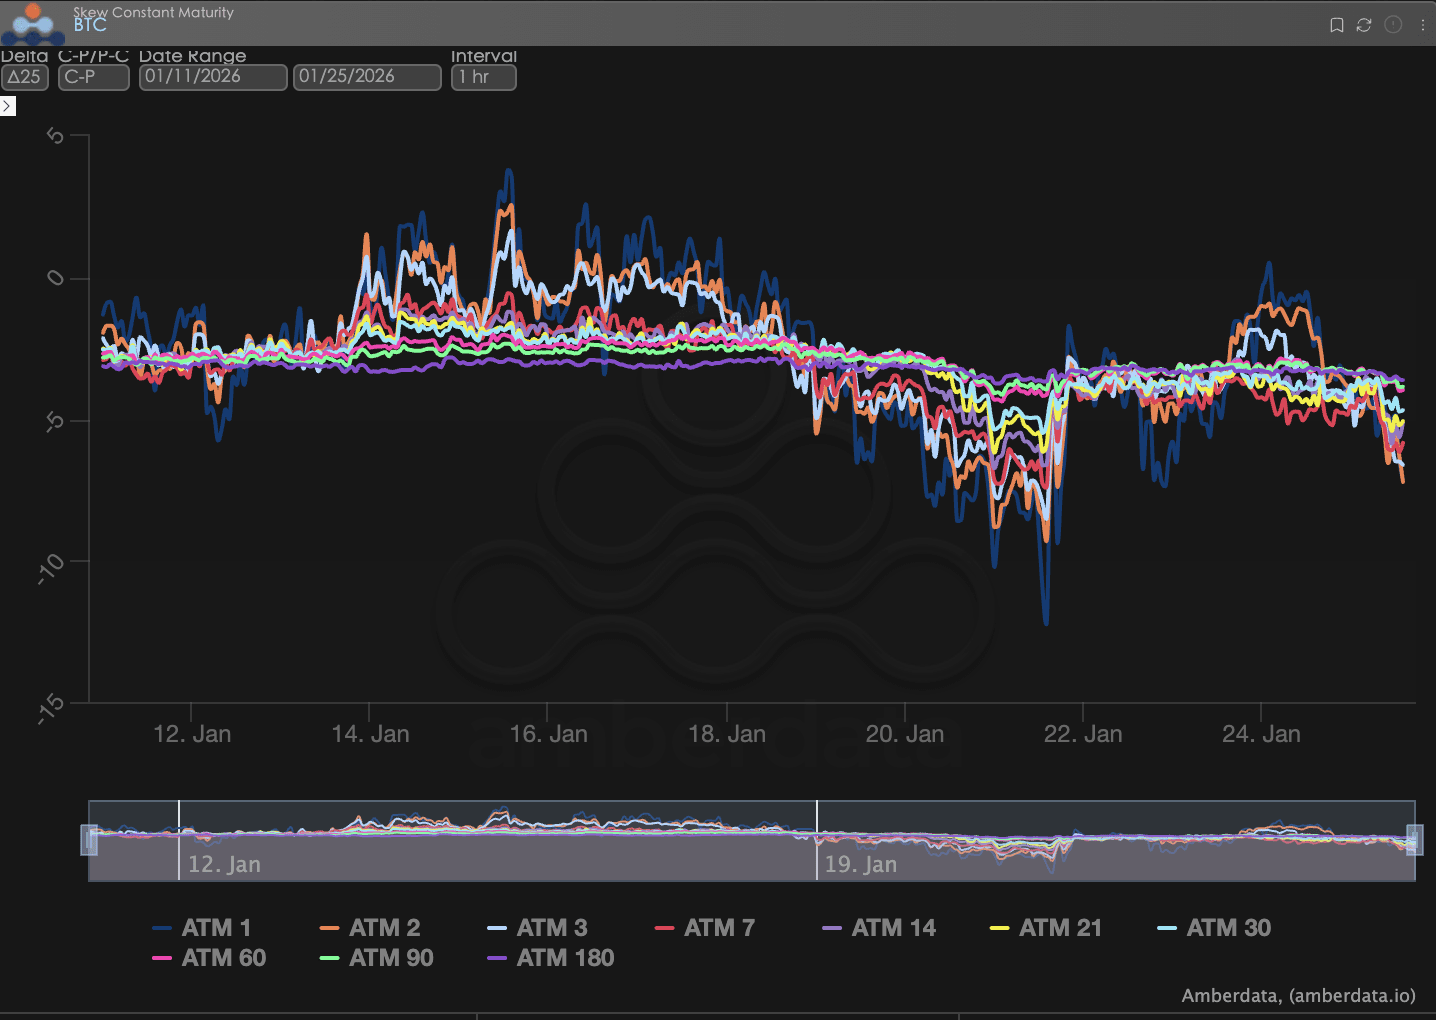
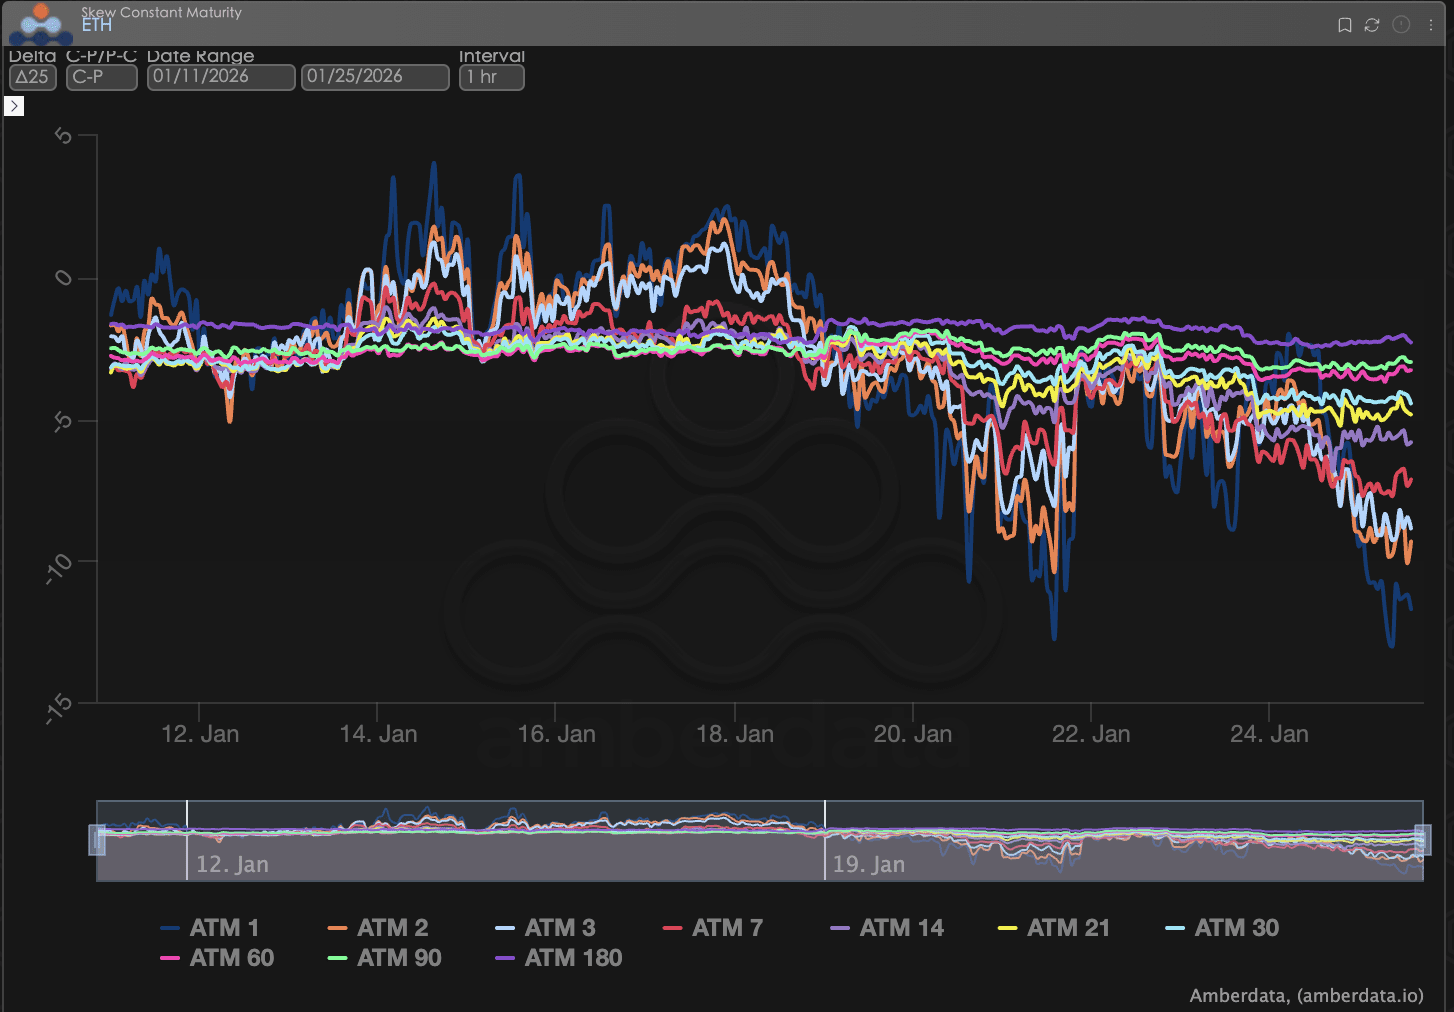
من خلال مراقبة Delta 25 Skew (التقلب الضمني لخيارات الشراء IV - التقلب الضمني لخيارات البيع IV)، فإن مقدار القيمة السالبة يعكس طلب السوق على التحوط ضد مخاطر ذيل الهبوط.
ملاحظة الانحراف (Skew): خلال اليومين الماضيين، ظهر انخفاض ملحوظ في Skew لخيارات ATM (على القيمة الاسمية). يتمثل ذلك في أن ميل منحنيات Skew لخيارات القريب (ATM 1 وATM 3 وATM 7) أصبح أكثر حدة. ويعكس ذلك قيام أموال التحوط بالشراء المحموم لخيارات البيع قصيرة الأجل للحماية من التقلبات المحتملة الناتجة عن أحداث مفاجئة في الأجل القصير.
تحليل عميق: تُظهر هذه السمة “خوف شديد في القريب وتغير محدود في البعيد” أن السوق يعتبر الاضطراب الحالي بمثابة “حساسية كلية حادة (حادّة)” وليس انعكاسًا أساسيا طويل الأجل. المستثمرون لا يتوقعون تحسنًا خلال الأسبوع القادم، لكن في الأفق الطويل 90-180 يومًا ما زال التسعير يميل إلى الحياد نسبيًا.
BTCÐ
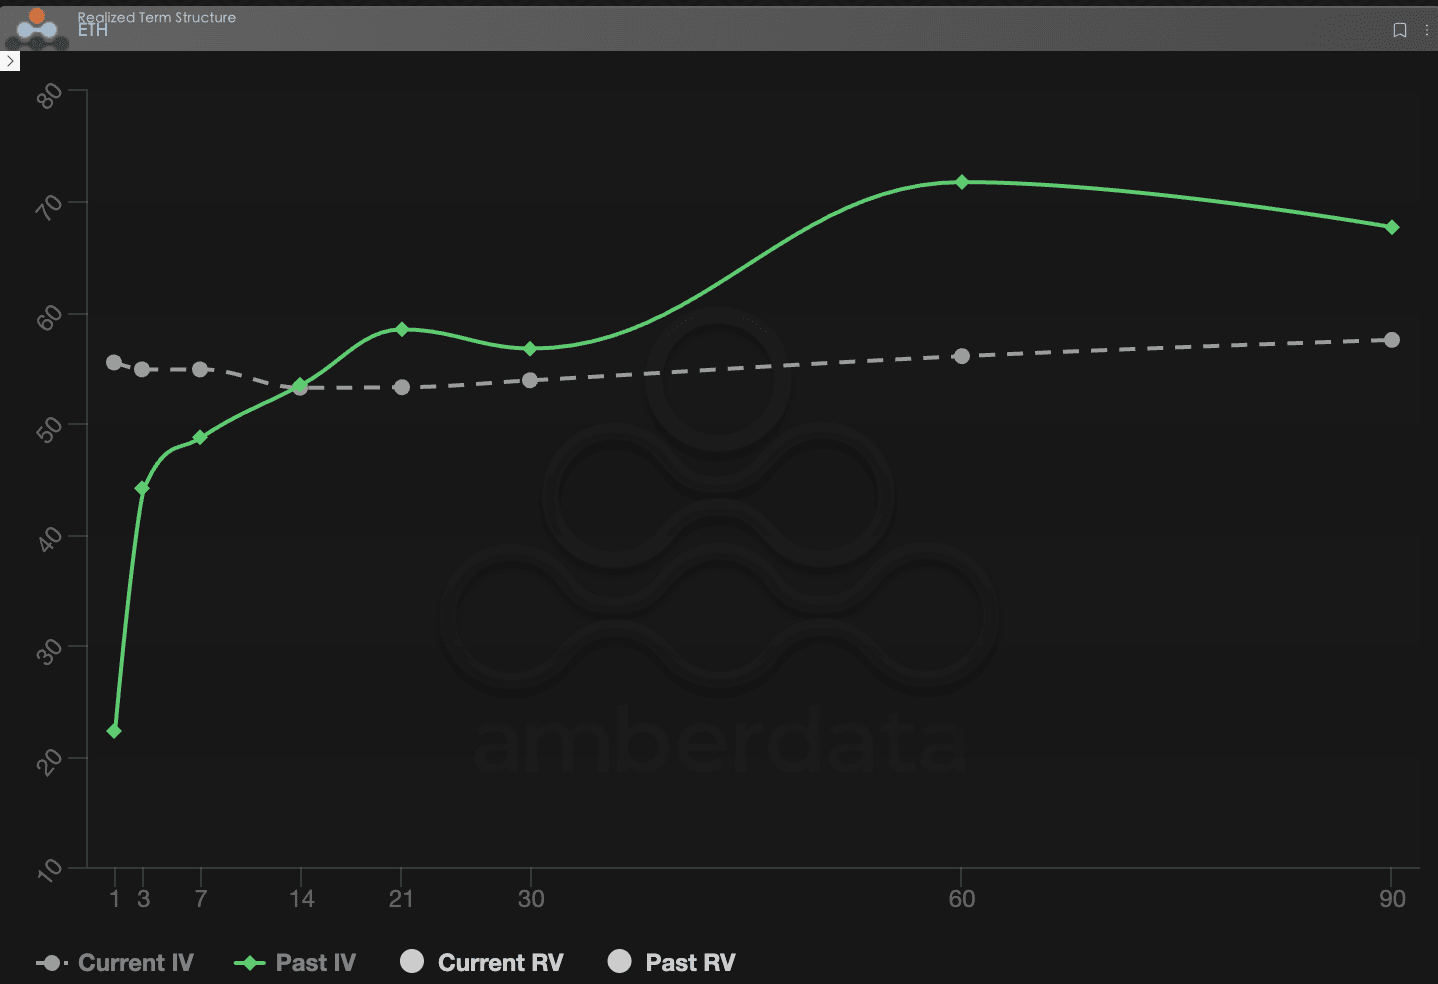
بنية الآجال (Term Structure): من شكل الـ Contango إلى شكل الـ Backwardation (التفاف/انعكاس)
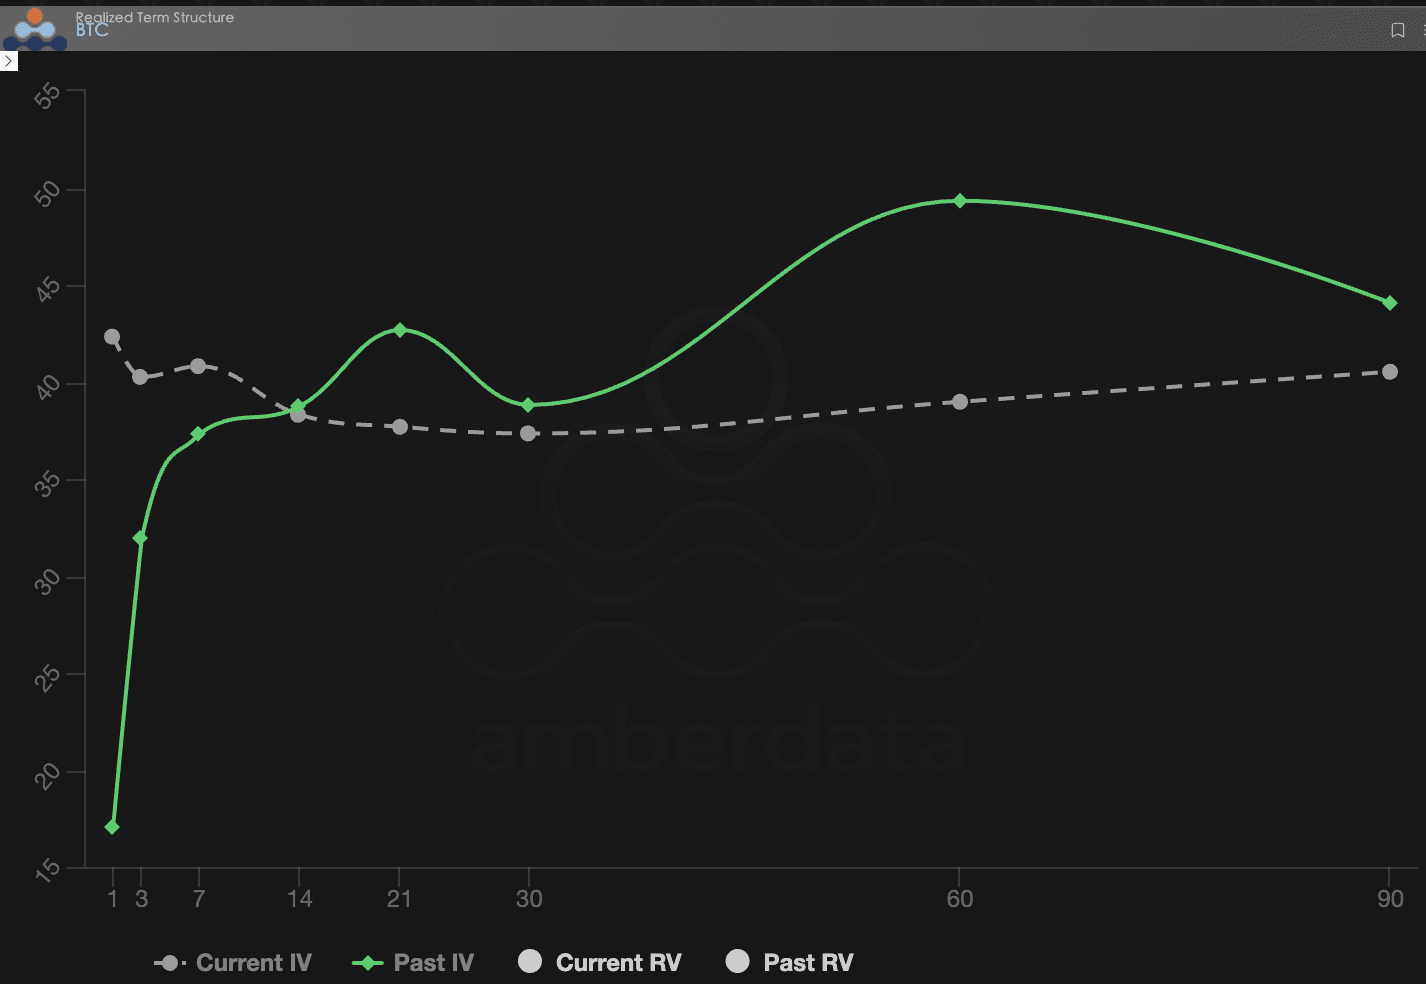
تُظهر بنية الآجال (Term Structure) توزيع التقلب الضمني (Implied Volatility - IV) عبر فترات الاستحقاق المختلفة.
تغيرات شكلية: كان المنحنى في الأسبوع الماضي في وضع صحي من الـ Contango (بعيد أعلى من قريب)، مما يعكس الطلب الطبيعي على التحوط. لكن هذا الأسبوع، شهد منحنى Current IV “رفعًا” حادًا في الطرف الأيسر، ليتحول إلى شكل واضح من الـ Backwardation (انعكاس/ترجيح القريب).
تحليل عميق: إن شكل الـ Backwardation يعني أن السوق يدفع أقساط تأمين باهظة جدًا مقابل “الخطر القريب جدًا”. إن انتقال الـ IV إلى الأعلى لا يحدث تدريجيًا، بل بشكل قفزي. وإذا لم تُهدِّئ الضوضاء الكلية القادمة، فقد يستمر هذا الانعكاس لفترة طويلة نسبيًا، ما سيُثبِّط رغبة أصحاب المراكز الطويلة (المشترين نقدًا) في الدخول.
BTC
ETH
علاوة مخاطر التقلب (VRP): انكماش مساحة ربح البائع
VRP (علاوة مخاطر التقلب = التقلب الضمني IV - التقلب المُدرك RV) هو مؤشر مهم لقياس ما إذا كان تسعير الخيارات منطقيًا. السوق حاليًا في مرحلة تصحيح.
مسار ديناميكي: مرَّ مجمل IV هذا الأسبوع بقمّة حادة. في منتصف الأسبوع، وبسبب حدث في جزيرة غرينلاند، ارتفع الـ IV فورًا. ورغم أن وتيرته تراجعت قليلًا بنهاية الأسبوع، إلا أن المركز العام تم رفعه.
انكماش VRP: ما يستدعي الانتباه هو أن VRP Realized (علاوة مُحققة/مُدركة) وVRP Projected (علاوة متوقعة) حاليًا كلاهما قد انخفضا إلى أرقام أحادية الآحاد. وفي الأسبوع السابق، كانت هذه القيمة ضمن نطاقات غنية بعشرات الأرقام.
تحليل عميق: بالنسبة إلى BTC، ومع ارتفاع IV ثم هبوطه بفعل الأحداث الكلية، تم “رفع” RV (التقلب المُدرك/المُحقق) قسرًا. وبهذا تصبح “وسادة الأمان” لدى البائعين أرقّ. إن مستوى VRP الحالي يعني أن المخاطر الطرفية (ذيل المخاطر) التي تتحملها كمُباع خيارات لم تعد تتناسب مع عوائد قسط/علاوة الخيار التي تحصل عليها. أما مساحة أرباح ETH فهي أعلى نسبيًا من BTC.
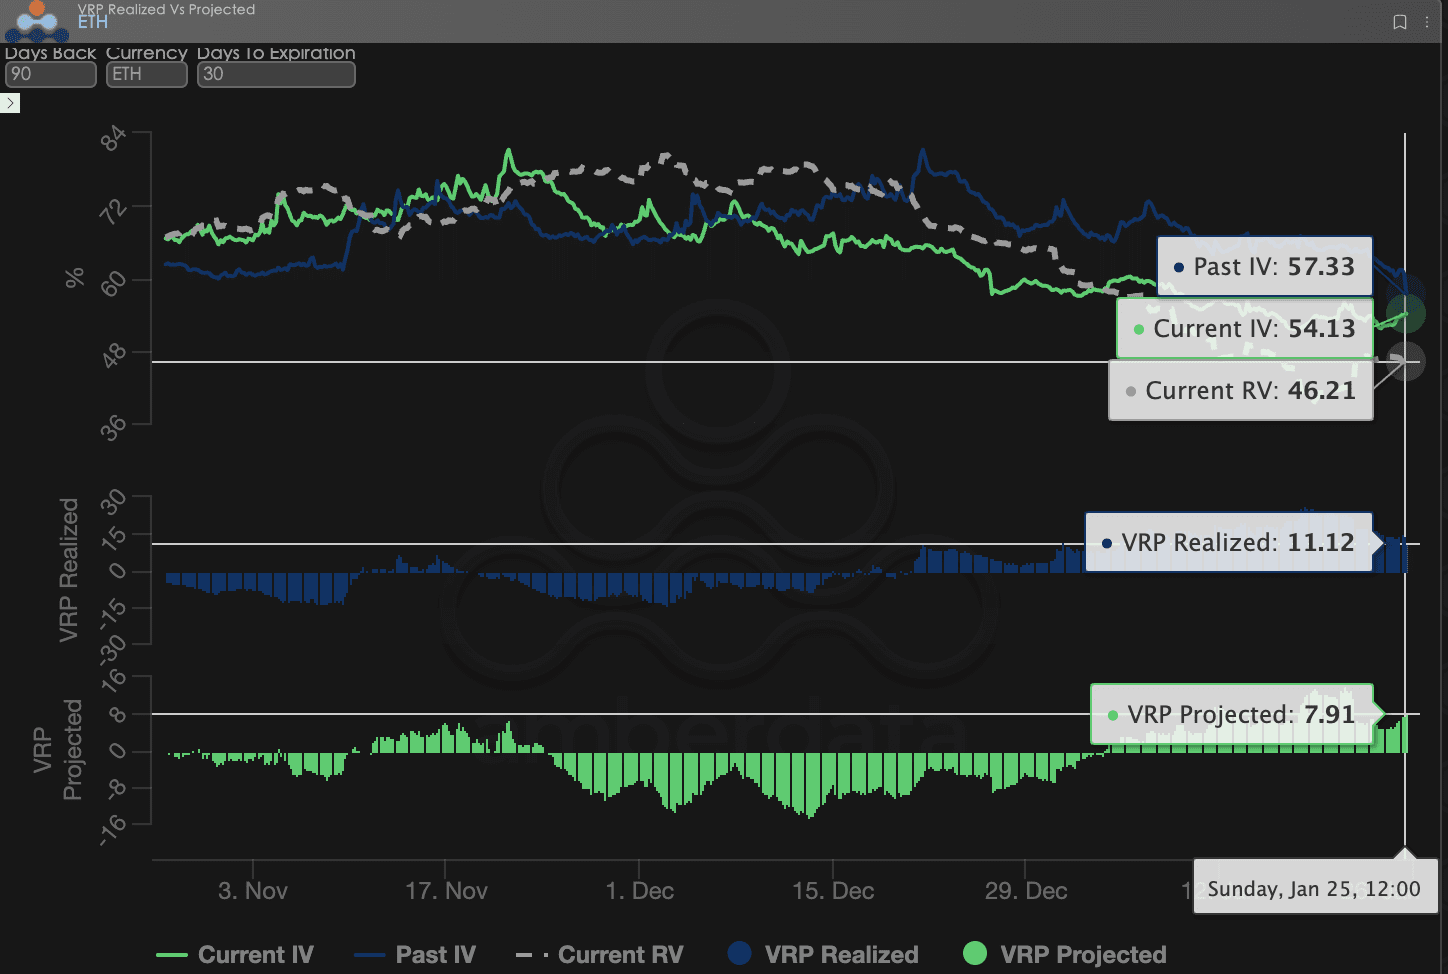
BTCÐ
بيانات الخيارات: “العين الثالثة” للمتداولين وسلطة التسعير متعددة الأبعاد
في بيئة 2026 الكلية المعقدة، غالبًا ما يكون مجرد مسار الأسعار (Spot Price) متأخرًا عن الواقع، بينما تُعد بيانات الخيارات “العين الثالثة” للمتداولين؛ إذ يمكنها اختراق المظاهر ورؤية الحدود الدفاعية الحقيقية للأموال.
بالنسبة لأنماط التداول المختلفة، يجب أن تختلف أبعاد البيانات المرصودة بشكل واضح:
متداولو المدى القصير/داخل اليوم (Gamma Scalpers): يجب التركيز على توزيع Gamma Exposure (GEX) لفترات 1-3 أيام (dte). مثلًا خلال تقلبات فترة مشروع القانون في 15 يناير، تشكل أسعار التنفيذ التي تتجمع عندها قيمة GEX دعامة وضغطًا فيزيائيين للغاية، ما يساعد الأموال قصيرة الأجل على الانسحاب بدقة قبل أن تجف السيولة.
متداولو الاتجاه/الموجات (Swing Traders): يجب التركيز على 25 Delta Skew وVRP Projected. فعندما يبقى Skew عند قيمة سلبية منخفضة للغاية ويظل VRP مرتفعًا، فهذا غالبًا ما يشير إلى هلع مبالغ فيه في السوق، وهو إشارة نموذجية لـ “الشراء العكسي” (الاقتناص).
المؤسسات/التحوطون على المدى الطويل (Hedgers): يجب اختراق بنية الآجال لمراقبة تغير Vega في الطرف البعيد. ومن خلال مقارنة الانحراف بين Current IV ومتوسط 90 يومًا، يمكن تحديد ما إذا كانت “التأمين” مكلفة بشكل زائد، وبالتالي القرار بشأن شراء Put مباشرة أم بناء استراتيجية مركبة أكثر تعقيدًا.
توفر بيانات الخيارات بُعدين: “الاحتمال” و“التكلفة”. وللمساعدة على التقاط هذه الفرص غير المتماثلة بشكل أفضل، يقدم استوديو Sober للخيارات خدمة 【تقرير بحثي لمتابعة بيانات الخيارات المخصصة】، والتي توفر صورة عميقة بناءً على مركزك المحدد وتفضيلك للمخاطر. أهلاً بك للتواصل عبر الرسائل الخاصة للاستفسار.
ثالثًا، توصية باستراتيجية الخيارات: Bear Put Spread (فروق بيع للهبوط) لتثبيت مخاطر الهبوط
بالنظر إلى بيئة التسعير في مثل يناير 2026، وهي “خوف شديد في القريب نسبيًا وبرودة نسبيّة في البعيد”، لا ننصح المستثمرين بشراء خيارات البيع (Long Put) مباشرة. والسبب أن القفزة الكبيرة في IV القريب تعني أن “الأقساط/التأمين” موجودة حاليًا في ذروة مرحلية. في هذه المرحلة، تُعد استراتيجية فروق البيع لصالح السوق الهابط (Bear Put Spread) أكثر أدوات التحوط من ناحية كفاءة التكلفة.
3.1 بناء الاستراتيجية (مع BTC كمثال)
شراء خيارات البيع (Long Put): شراء 1 عقد Delta تقريبًا -0.4 من خيارات البيع OTM القريبة (مثلًا: سعر التنفيذ أقل قليلًا من السعر الحالي بنسبة 5%-8%).
بيع خيارات البيع (Short Put): في الوقت نفسه، بيع 1 عقد بنفس تاريخ الاستحقاق، وبـ Delta حوالي -0.2 من خيارات البيع OTM العميقة (مثلًا: سعر التنفيذ أقل من السعر الحالي بنسبة 15%-20%).
3.2 منطق التوصية: استخدام “انعكاس التقلب” لخفض التكلفة وتحسين الكفاءة
تعويض خسارة Theta المكلفة: كما توضح بيانات الجزء الثاني، فإن IV لخيارات القريب مرتفع جدًا حاليًا. وهذا يعني أن التآكل/الانحدار في القيمة الزمنية للخيارات (Theta Decay) يتم بسرعة كبيرة. عبر بيع Put أعمق من حيث القيمة الاسمية (أعمق في الـ OTM)، نستطيع استرداد جزء من علاوة الخيار، وبالتالي خفض كبير في تكلفة الاحتفاظ بمركز التحوط.
تجنب خطر هبوط IV: مساحة VRP تضيق حاليًا. إذا ما تم إنجاز قرار الرسوم الجمركية أو تهدأ المشاعر الكلية، فقد يحدث Volatility Crush (انهيار/هبوط في التقلب). تستخدم استراتيجية Bear Put Spread مزيج شراء وبيع بخيارين، مستفيدة من التغير النسبي في IV بين سعرين للتنفيذ، ما يمكّنها من مقاومة الضرر الناجم عن الهبوط الجماعي في بُعد Vega على المركز بشكل فعال.
حماية دقيقة لنطاق “بجعة سوداء”: وبالنظر إلى أن BTC كموجود عالي المخاطر يتأخر في مرحلة الملاذ الآمن الأولى، فإن هذه الاستراتيجية تمنح الحساب “وسادة أمان” واضحة. حتى إذا حدثت تصفية نظامية مشابهة لما حدث في “تسونامي” سندات اليوم (Day bonds)، يمكن لهذه الاستراتيجية أن توفر تعويضًا متينًا داخل نطاق الأسعار المحدد.
3.3 تنبيه تطبيقي في أرض الواقع
بالإضافة إلى مجرد الاحتفاظ بالعملات، فإن فرق البيع للهبوط (Bear Put Spread) يُظهر أداءً ممتازًا في سيناريوهات التذبذب الهابط/الهبوط البطيء. فإذا ظل سعر BTC في أواخر فبراير (قبل أن تتبلور قضايا الانتخابات على المدى المتوسط) في نطاق تذبذب، فإن أكبر خسارة لهذه الاستراتيجية تقتصر على صافي دفع علاوة الخيار. أما إذا أدى حدث “بجعة سوداء” إلى تصحيح عميق، فستوفر هذه الاستراتيجية حماية سيولة ثمينة لمراكزك الفورية.
رابعًا، إخلاء المسؤولية
تمت كتابة هذا التقرير بالاستناد إلى بيانات السوق العامة ونماذج نظرية الخيارات، بهدف تزويد المستثمرين بمعلومات السوق ومنظور تحليل احترافي. جميع المحتويات لأغراض مرجعية وللتبادل فقط، ولا تشكل أي نوع من نصائح الاستثمار. تمتلك تداول العملات المشفرة والخيارات تقلبًا ومخاطر مرتفعة جدًا، وقد تؤدي إلى خسارة رأس المال بالكامل. قبل اتخاذ أي استراتيجية تداول، يجب على المستثمرين فهم خصائص ومنطويات المخاطر لمنتجات الخيارات وقدرتهم على تحمل المخاطر بشكل كامل. ويُرجى التأكد من استشارة مستشار مالي مختص. لا يتحمل محللو هذا التقرير أي مسؤولية عن أي خسائر مباشرة أو غير مباشرة ناتجة عن استخدام محتوى التقرير. لا يُعد أداء السوق السابق مؤشرًا على النتائج المستقبلية؛ يُرجى اتخاذ قرارات عقلانية.
إنتاج مشترك: استوديو Sober للخيارات × Derive.XYZ