

المقدمة — من المضاربة على العملات المشفرة إلى البنية التحتية المالية
دخلت Solana السوق بطرح بسيط: جعل معاملات البلوك تشين سريعة ورخيصة وقابلة للتوسع.
لقد تطور هذا الطرح.
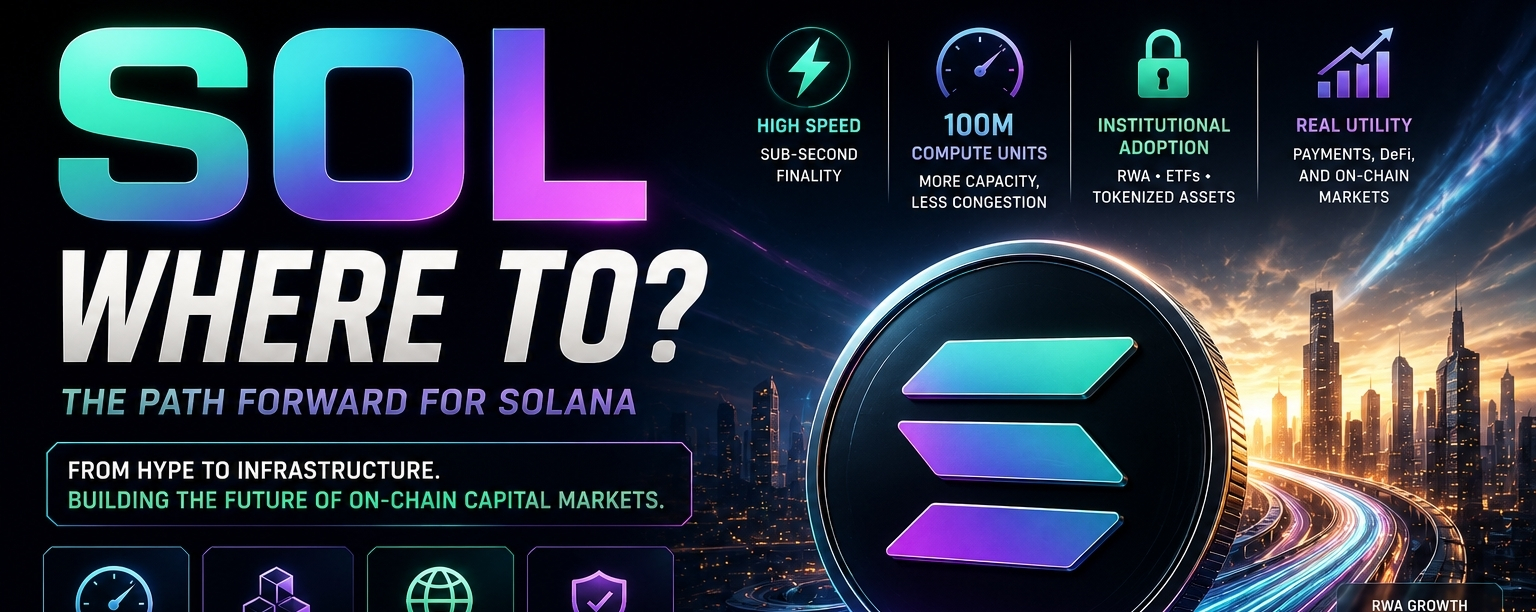
في عام 2026، يتم تقديم Solana بشكل متزايد ليس فقط باعتبارها طبقة أولى أخرى تنافس على نشاط DeFi، بل كمنظومة بنية تحتية للمدفوعات والأصول المُمَثَّلة عبر الرموز والتداول المؤسسي والتطبيقات الاستهلاكية وأسواق رأس المال على السلسلة.
إذًا لم يعد السؤال المهم هو ببساطة: «هل يمكن لـ Solana معالجة المزيد من المعاملات؟»
السؤال الأهم هو:
هل يمكن لسولانا أن تحوّل ميزتها التقنية إلى قيمة اقتصادية متينة لـ SOL؟
ستحدد هذه التفرقة إلى أين ستتجه SOL بعد ذلك.
1. طريق رأس المال عالي السرعة
تظل أقوى نقاط سولانا قدرتها على معالجة كميات كبيرة من المعاملات مع زمن تأخير منخفض جدًا وتكاليف منخفضة نسبيًا.
لكن النظام البيئي يصبح أوسع بكثير من سمعته الأصلية المرتبطة بـ DeFi و”عملات الميم“.
بحلول منتصف 2026، تجاوز نظام سولانا للـ RWA 3 مليارات دولار من حيث القيمة، بينما تجاوز حجم الأسهم المرمّزة (tokenized-stock) التراكمي 10 مليارات دولار. كما شهد شهر يونيو وصول حجم الأسهم المرمّزة اليومية إلى رقم قياسي بلغ 683 مليون دولار. (solana.com)
وهذا مهم لأن الترميز يخلق نوعًا مختلفًا من الطلب.
بدلًا من مجرد طلب من المستخدمين لتداول العملات المشفرة، يتم استخدام سولانا بشكل متزايد لتحريك الأسهم، والصناديق، والسلع، والستابلكوينز، وغيرها من الأصول المالية على السلسلة (onchain).
وهذا يخلق احتمال حدوث انتقال:
شبكة كريبتو → بنية تحتية مالية → طبقة تسوية عالمية.
وقد يكون ذلك في النهاية أكثر أهمية لـ SOL من موجة أخرى من إطلاق رموز مضاربة.
2. البنية التحتية تتقوى
لا تعتمد المرحلة التالية من سولانا فقط على جذب المزيد من التطبيقات. فالشبكة الأساسية نفسها تخضع لترقيات كبيرة.
100 مليون وحدة حساب (Compute Units)
في يوليو 2026، رفعت سولانا سعة بلوكها من 60 مليون إلى 100 مليون وحدة حساب (compute units)، ما يمثل زيادة بنسبة 66% في سعة الكتلة. صُممت هذه التغييرات لتوفير هامش إضافي لتطبيقات عالية الحجم مثل التداول والمدفوعات. (solana.com)
وهذا مهم لأن الشبكة تستعد للطلب قبل أن يصبح الطلب عنق زجاجة.
وهذا مهم بشكل خاص إذا أرادت سولانا دعم أسواق مالية تعمل بشكل مستمر بدلًا من التعامل فقط مع نشاط تجزئة دوري.
Alpenglow
أبرز تطور معماري قادم هو Alpenglow، والذي يستهدف نهاية حتمية تقارب 150 مللي ثانية.
ليست الأهداف مجرد جعل سولانا تبدو أسرع على اختبار/مقياس أداء (benchmark).
تصبح النهاية الأسرع ذات معنى اقتصاديًا عندما تُستخدم الشبكة لـ:
التداول عالي التردد
المدفوعات
الأوراق المالية المُرمّزة (tokenized securities)
تسوية الستابلكوينز
المشتقات (derivatives)
تطبيقات مؤسسية
بعبارة أخرى، تصبح الأداء قيمة عندما تعتمد عليه المؤسسات المالية فعليًا.
تُدرج خريطة ترقية سولانا حاليًا Alpenglow قيد التطوير، إلى جانب تحسينات أخرى للأداء. (solana.com)
3. القصة المؤسسية تصبح أكثر أهمية
ربما يكون أكبر تغيير في سردية سولانا هو تزايد حضور البنية التحتية المالية التقليدية.
في يناير 2026، توسعت Ondo لتصل إلى سولانا مع 200+ من الأسهم الأمريكية المُرمّزة (tokenized) وصناديق ETF. (solana.com)
كما وسّعت WisdomTree نظام صناديقها المُرمّزة (tokenized) على سولانا، ما أتاح منتجات تغطي أسواق المال والأسهم والدخل الثابت وفئات أصول أخرى. (solana.com)
وفي الوقت نفسه، أطلقت مؤسسة سولانا منصة مطوري سولانا (Solana Developer Platform)، لتزويد المستخدمين من المؤسسات والشركات بواجهات برمجة تطبيقات (APIs) للأصول المُرمّزة والستابلكوينز والدفعات. (solana.com)
وهنا تصبح الأطروحة طويلة الأجل مثيرة للاهتمام.
لا تحتاج المؤسسات بالضرورة إلى عملة رقمية مضاربة أخرى.
إنهم يحتاجون:
بنية تحتية موثوقة + سيولة + حفظ/حضانة (custody) + امتثال + تسوية + قابلية للتوسع.
إذا تمكنت سولانا من تقديم هذه التركيبة، فإن السوق القابلة للاستهداف تصبح أكبر بكثير من عالم التمويل اللامركزي (DeFi) الأصلي للعملات المشفرة.
4. تأثير صناديق ETF
يصبح الوصول المؤسسي إلى SOL أكثر نضجًا أيضًا.
بدأت صناديق سولانا الفورية (spot) المتداولة في الولايات المتحدة بالعمل في أواخر 2025، وبحلول نهاية 2025 كانت قد جمعت حوالي 866.5 مليون دولار من صافي التدفقات الداخلة، وفقًا لتقرير الصناعة لدى CoinGecko. (Coingecko)
بحلول يوليو 2026، كانت منتجات صندوق سولانا المتداولة (ETF) قد جمعت أكثر من مليار دولار من صافي التدفقات التراكمية، وفقًا لمؤشّر ETF لدى SolanaFloor. (solanafloor.com)
تتجاوز أهمية ذلك مقدار رأس المال الفعلي.
تخلق صناديق ETF جسرًا بين:
محافظ تقليدية → تعرض منظم → طلب على SOL.
إذا استمر التبني المؤسسي، فقد تُعامل SOL بشكل متزايد كأصل بنية تحتية بدلًا من كونها مجرد ألتمكوين عالي بيتا (high-beta).
لكن توجد ملاحظة مهمة:
لا تضمن مشتريات صناديق ETF تلقائيًا ارتفاع الأسعار.
تظل السيولة الكلية (Macro liquidity) والتقييم ووضع المستثمرين ضمن السوق والدورة الأوسع للعملات المشفرة عوامل مهمة.
5. سؤال Firedancer
من بين الانتقادات التاريخية لسولانا: مرونة الشبكة وتركيز المُتحقق/التحقق مع العملاء (validator-client concentration).
يُعد Firedancer مهمًا لأنه يقدم تنفيذًا مستقلًا للتحقق (validator) مُصممًا لتحسين الأداء وتنوع العملاء/العملاء المتصلين. (Firedancer)
وهذا مهم استراتيجيًا.
لا يمكن لسلسلة بلوكتشين عالية الأداء أن تكون سريعة ولكن هشة.
تتمثل الأهداف بشكل متزايد في:
سريع + قابل للتوسع + مرن + متنوع.
تشير مواصلة تطوير Agave وFiredancer وFrankendancer إلى أن البنية التحتية لسولانا تتحرك نحو بيئة تحقق أكثر تنوعًا. (solana.com)
إذا نجح هذا الانتقال، فقد تتحول إحدى نقاط ضعف سولانا التاريخية تدريجيًا إلى قوة.
6. أكبر تحدٍ: الاستدامة الاقتصادية
التكنولوجيا وحدها لا تضمن ارتفاع قيمة الرمز.
هنا تصبح أطروحة SOL أكثر تعقيدًا.
يجب على سولانا الحفاظ على توازن اقتصادي بين:
تكاليف معاملات منخفضة
ربحية المُتحقق/التحقق (validator profitability)
أمن الشبكة
التضخم
MEV
توليد الرسوم (fee generation)
طلب على الرمز (token demand)
يمكن للشبكة معالجة مليارات المعاملات، لكن إذا لم تُنتج تلك المعاملات قيمة اقتصادية كافية، فقد لا يلتقط الرمز الأساسي تلك القيمة بكفاءة.
هذه واحدة من أهم الأسئلة التي ينبغي على المستثمرين مراقبتها:
هل يتحول نشاط سولانا المتزايد إلى تراكم قيمة مستدامة لـ SOL؟
تعد تغييرات سوق الرسوم الأخيرة جزءًا من التطور الاقتصادي الأوسع هذا. في يوليو 2026، تم إدخال SIMD مرتبط برسوم مقبولة يتضمن آلية يتم بموجبها تحويل جزء من الرسوم الأساسية إلى المُتحققين، بينما يتم حرق جزء آخر استنادًا إلى وحدات الحساب المطلوبة. (solana.com)
هذا يخلق علاقة مثيرة للاهتمام بين استخدام الشبكة وديناميكيات عرض SOL.
7. المنافسة لن تختفي
تعمل سولانا في بيئة تنافسية متزايدة.
لا يزال إيثيريوم يهيمن على الحضور الذهني لدى المؤسسات وعلى بنية تسوية (settlement) البنية التحتية.
يواصل نظام الطبقة الثانية الخاص بـ”جوليا“ التوسع.
وفي الوقت نفسه، تتنافس سلاسل أحدث عالية الأداء بشكل حاد لجذب المطورين والسيولة والتطبيقات.
لذلك لا يمكن لسولانا الاعتماد على كونها سريعة.
تتحول السرعة إلى سلعة.
يجب أن تصبح الميزة التنافسية الحقيقية:
سيولة + مطورون + مستخدمون + مؤسسات + تطبيقات + بنية تحتية.
وهذا أصعب بكثير على التقليد.
8. سيناريو متفائل — تصبح سولانا طبقة أسواق رأس المال
أقوى سيناريو صعودي ليس مجرد:
“ترتفع SOL لأن العملات المشفرة تدخل سوقًا صاعدًا.”
السيناريو الأكثر إثارة للاهتمام هو سيناريو هيكلي (structural).
تخيّل سولانا تصبح طبقة تسوية رئيسية لـ:
الأسهم المُرمّزة (tokenized equities)
الستابلكوينز
صناديق مُرمّزة/مُسَيلَنة (tokenized)
السلع (commodities)
المشتقات (derivatives)
المدفوعات
تداول مؤسسي
تطبيقات مالية للمستهلكين
في ذلك السيناريو، يصبح نشاط الشبكة مرتبطًا بشكل متزايد بالنشاط الاقتصادي الحقيقي.
وبالاقتران مع الوصول عبر صناديق ETF والتحسينات التقنية المستمرة، يمكن لـ SOL أن تدخل مرحلة جديدة في اكتشاف القيمة (valuation discovery).
لن تكون السوق بعد الآن تُقيِّم سولانا فقط كعملة رقمية.
أن يتم تقييم SOL كأنها بنية تحتية مالية.
9. سيناريو سلبي — تكنولوجيا رائعة، لكن أداء الرمز ضعيف
هناك أيضًا نتيجة أقل تفاؤلًا.
قد تستمر سولانا بالنمو تقنيًا بينما تتراجع أداء SOL.
لماذا؟
لأن تبني الشبكة بنجاح لا يعني تلقائيًا ارتفاعًا متناسبًا لقيمة الرمز.
قد تشمل المخاطر المحتملة:
انخفاض سيولة العملات المشفرة
انتقال المؤسسات إلى وضع الحذر (risk-off) في التموضع
منافسة شرسة
عدم اليقين التنظيمي
تضخم مفرط في الرمز
ضعف القدرة على احتجاز الرسوم (fee capture)
حوادث على مستوى الشبكة أو الأمن
تحوّل رأس المال إلى البيتكوين أو أنظمة بيئية منافسة
هناك أيضًا مخاطر تقييم.
إذا تسعّر السوق نموًا هائلًا مستقبليًا إلى SOL في وقت مبكر جدًا، فقد يفشل حتى التقدم الأساسي الممتاز في تحقيق عوائد قوية على المدى القصير.
10. حسنًا، إلى أين تتجه SOL؟
تصبح أطروحة سولانا أكثر إثارة للاهتمام بشكل متزايد لأن الشبكة تحاول حل مشكلة أكبر بكثير من مجرد المضاربة على العملات المشفرة.
إنها تحاول بناء بنية تحتية قادرة على تحريك رأس المال بسرعة الإنترنت.
تزداد الأدلة صعوبة في تجاهلها:
لقد تجاوزت قيمة RWA 3 مليارات دولار.
وصل نشاط السهم المرمّز (tokenized-stock) إلى حجم كبير.
يقوم مديرو الأصول المؤسسيون ببناء منتجات على الشبكة.
يتوسع الوصول عبر صناديق ETF.
ارتفعت سعة الكتلة إلى 100 مليون وحدة حساب (compute units).
تستهدف Alpenglow نهاية حتمية (finality) أسرع بكثير.
يعزز Firedancer تنوع العملاء.
تواصل البنية التحتية للستابلكوينات والدفعات التوسع. (solana.com)
لكن تظل مسألة الاستثمار مفتوحة.
رأيي
يبدو المسار الأساسي لسولانا أقوى مما يوحي به تصنيفها التقليدي كـ”ألتمكوين“.
يجب تقييم المرحلة التالية من تطورها بأقل قدر من الاعتماد على نشاط عملات الميم وبأكثر على السيولة المؤسسية وتبني RWA وتسوية الستابلكوينز وتوليد الرسوم وتنوع المُتحققين والنشاط الاقتصادي الحقيقي.
إذا نجحت سولانا في تحويل هذه التطورات إلى طلب مستدام وتراكم قيمة لـ SOL، فقد يصبح السقف طويل الأجل لها أعلى بكثير مما تفترضه السوق حاليًا.
لكن إذا نما التبني دون أن يتدفق عائد ذو قيمة ملموسة إلى الرمز، فقد تبقى SOL شبكة تقنية مدهشة لكن أداء استثمارها قد لا يواكب نمو نظامها البيئي.
لذلك، فإن الفصل القادم لِسولانا ليس مجرد محاولة للسرعة أكثر.
إنه يتعلق بتحويل السرعة إلى قيمة اقتصادية.
وهنا تبدأ قصة SOL الحقيقية.
