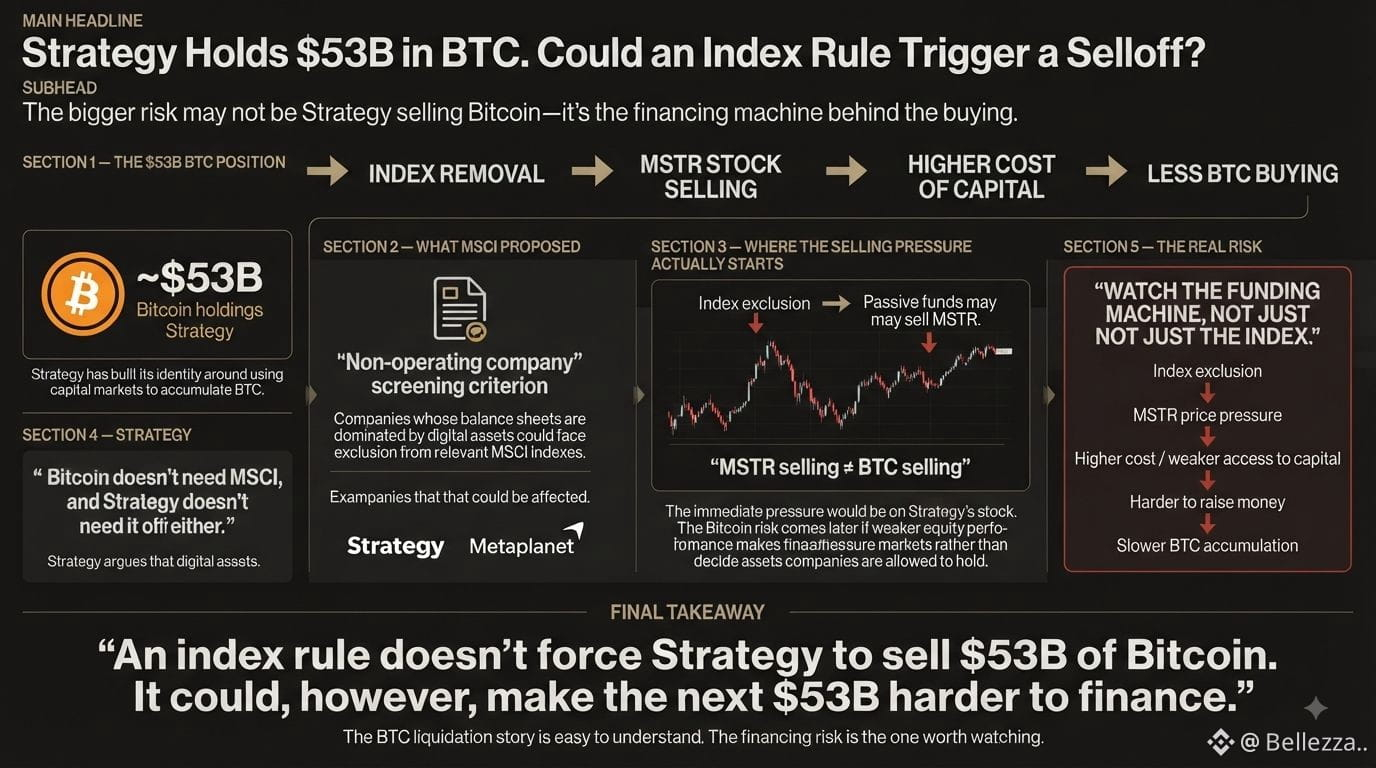
تملك الاستراتيجية تقريبًا 53 مليار دولار من عملة $BTC، لذا فإن قاعدة فهرسية تستهدف شركات من هذا النوع تستحق أن تؤخذ على محمل الجد. كان لدى شركة MSCI مقترح بإضافة شاشة للشركات غير التشغيلية قد تدفع Strategy، إلى جانب شركات شديدة التعرض للبيتكوين مثل Metaplanet، إلى الخروج من بعض المؤشرات الرئيسية. والقلق واضح: إذا أُجبرت الصناديق السلبية على إزالة تلك الأسهم، فقد يحدث موجة بيع في هذه الحصص. وعندما يكون MSTR أحد أكبر المركبات العامة للتعرض للبيتكوين، يبدأ الناس بشكل طبيعي في التساؤل عما إذا كانت هذه المسألة في النهاية ستتحول إلى مشكلة تتعلق بالبيتكوين. لكن هناك تمييز مهم هنا: بيع صندوق مؤشر لـ MSTR لا يعني أن Strategy يجب أن تبيع بيتكوينها. الخطر الأكبر يتمثل فيما يحدث بعد أن يتعرض السهم للضرب. إذا أصبح من الأصعب أو الأكثر تكلفة استخدام MSTR كأداة تمويل، فقد تتأثر قدرة Strategy على الاستمرار في جمع رأس المال وشراء BTC. وهذا خطر أكثر إثارة للاهتمام من فكرة أن 53 مليار دولار فجأة ستصل إلى السوق. لا يبدو أن Strategy تتعامل مع المقترح بهدوء. ففي 14 أغسطس، دفعت الشركة بالرد بقوة، بحجة أن الأصول الرقمية هي أصول، وأن مزودي المؤشرات ينبغي أن يقيسوا الأسواق بدلًا من تحديد ما هي الشركات المسموح لها بالاحتفاظ به. كانت رسالتهم حاسمة: “لا تحتاج البيتكوين إلى MSCI، وStrategy لا تحتاجها أيضًا”. في الواقع، أعتقد أن الرد يخبرنا بشيء. تدرك Strategy أن علاقتها مع منظومة المؤشرات مهمة، لكنها أيضًا لا تريد أن تصبح استراتيجية بيتكوين الخاصة بها بأكملها معتمدة على تعريف مزود المؤشرات لما يشكل شركة تشغيلية حقيقية. بالنسبة للـ BTC، سأراقب جانب التمويل في هذا الأمر عن كثب أكثر بكثير من العنوان المتعلق بالبيع القسري. إذا ظلت آلة رأس المال لدى Strategy سليمة، فلا أرى أن أي تغيير في المؤشر سيؤدي تلقائيًا إلى تفريغ بيتكوين.


نشر
إخلاء مسؤولية: يتضمن آراء جهات خارجية. لا تُعدّ نصيحة. يُمكن استخدام Binance AI دون أي ضمان. اطلع على الشروط والأحكام.