شركات الخزانة
#procapfilesbitcointreasurydiscountetf #AlphaFamily
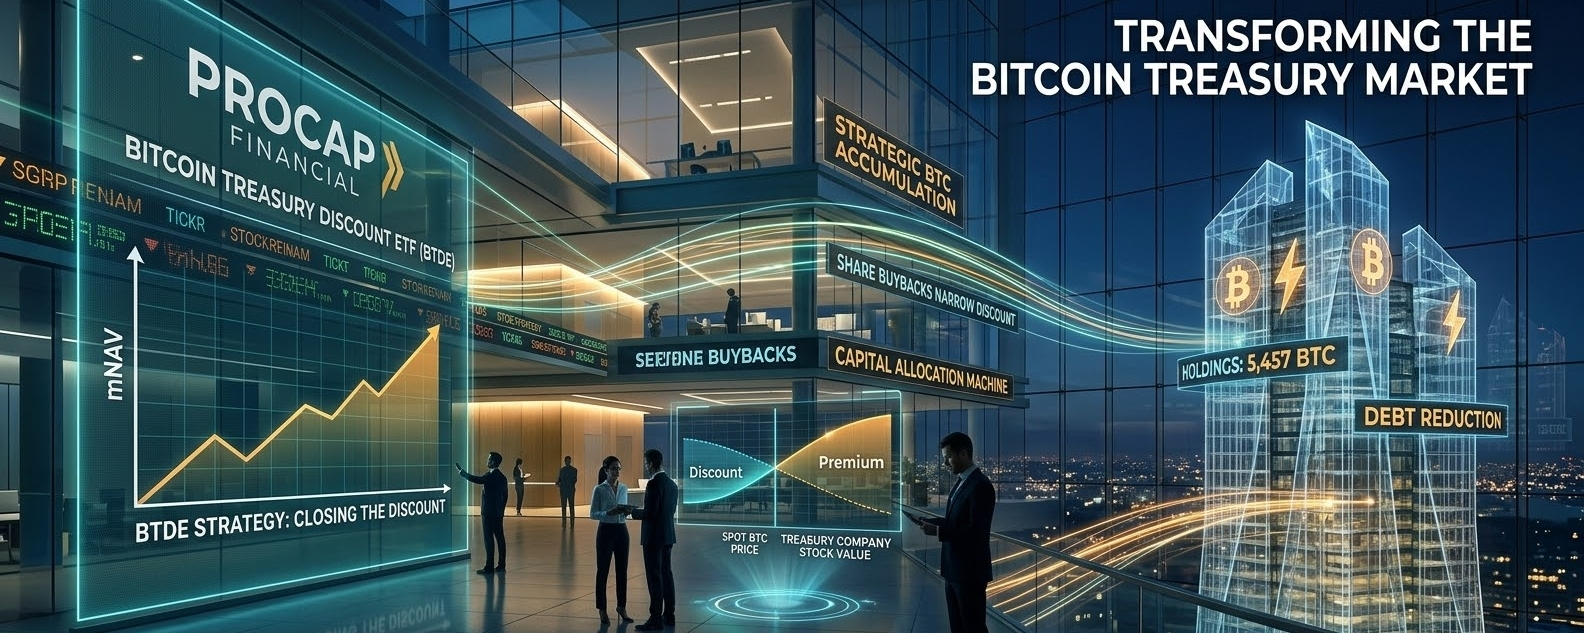
تعود شركة ProCap Financial مرة أخرى إلى تسليط الضوء على واحدة من أكثر المشكلات إثارة للاهتمام في سوق خزانة البيتكوين: ماذا يحدث عندما تمتلك الشركة كمية كبيرة من البيتكوين، ولكن يتم تداول أسهمها بخصم كبير مقارنةً بقيمة الأصول الموجودة على ميزانيتها؟ وتكتسب آخر التطورات المتعلقة بصندوق ETF مقترح لخصم خزانة البيتكوين أهمية كبيرة لأنها تنقل فكرة شركات خزانة البيتكوين المتداولة بخصم من مجرد ميزانية شركة واحدة، وربما تحوّلها إلى استراتيجية سوقية قابلة للاستثمار.
تبدأ القصة مع شركة ProCap Financial، وهي الشركة المتخصصة في بيتكوين المرتبطة بـ Anthony Pompliano. أُنشئت ProCap باستراتيجية تتركّز على تجميع بيتكوين بوصفها أصلًا احتياطيًا أوليًا للخزانة، مع تطوير أعمال مالية وإعلامية كذلك. وقد وصفت الشركة بيتكوين مرارًا بوصفها أصل احتياطي طويل الأجل بسبب محدودية المعروض الثابتة، والندرة، والسيولة العالمية. كما أن استراتيجية الخزانة المُعلنة لديها تسمح لها بإجراء مشتريات انتهازية عندما تشير ظروف السوق إلى أن بيتكوين مقوّمة بأقل من قيمتها.
لكن امتلاك بيتكوين هو جزء واحد فقط من المعادلة. السؤال الأكبر بالنسبة للمساهمين هو: كم يدفعون فعليًا مقابل هذا التعرض لبيتكوين عبر أسهم الشركة؟ هنا تصبح فكرة mNAV، أو القيمة السوقية إلى صافي قيمة الأصول، شديدة الأهمية. فإذا كانت شركة تمتلك بيتكوين بقيمة 100 مليون دولار لكن السوق يقيّم الشركة عند 70 مليون دولار فقط بعد احتساب الالتزامات ذات الصلة، فإن المستثمرين يكونون عمليًا يشترون التعرض لتلك الأصول بخصم. ويمكن لهذا الخصم أن يخلق فرصة استثمارية مختلفة تمامًا عن مجرد شراء بيتكوين نفسه.
كان لدى ProCap بالفعل معالجة نشطة لهذه المسألة. في مارس 2026، أعلنت الشركة أنها اشترت 450 بيتكوين إضافية، ما رفع حيازاتها إلى 5,457 بيتكوين في ذلك الوقت. وفي الوقت نفسه، قالت ProCap إنها أعادت شراء أكثر من 782,000 سهم خلال الأيام العشرة السابقة لأن سهمها كان يتداول بخصم كبير مقارنةً بصافي قيمة الأصول (NAV). وقالت الشركة إن عمليات الشراء المسبق ساعدت على تضييق خصم NAV بالفعل، وأنها تنوي الاستمرار في إعادة شراء الأسهم طالما بقي الخصم كبيرًا.
تُعدّ هذه الاستراتيجية مهمّة لأن شركة ما يمكن أن تزيد — في حالات محتملة — القيمة الاقتصادية الممثّلة بواسطة كل سهم متبقٍّ عندما تعيد شراء أسهمها الخاصة عندما يكون سعرها أقل من قيمة الأصول التي تُنسب إلى ذلك السهم. وبعبارة بسيطة، تخيّل أن شركة لديها 100 مليون دولار من صافي الأصول و10 ملايين سهم، ما يعني أن قيمة الأصول الكامنة لكل سهم تبلغ 10 دولارات. فإذا هبط سعر السوق إلى 7 دولارات، ولدى الشركة سيولة كافية لإعادة شراء الأسهم بهذا السعر، فإن شراء هذه الأسهم يمكن أن يقلّل عدد الأسهم القائمة دون إنفاق 10 دولارات من قيمة الأصول الكامنة لكل سهم يتم استبعاده. لذلك يمكن للمساهمين المتبقين امتلاك نسبة أكبر من الأصول الكامنة.
هذه هي المنطق الاقتصادي الأساسي وراء محاولة إغلاق خصم mNAV، وهي أحد الأسباب التي جعلت شركات خزانة بيتكوين تصبح أكثر اهتمامًا للمستثمرين. فهي ليست مجرد حاملي بيتكوين سلبيين. يمكن لهيكلها الرأسمالي، وعدد أسهمها، وديونها، وأنشطة تمويلها، وقدرتها على إصدار الأسهم أو إعادة شرائها، أن تؤثر جميعها على مقدار التعرض لبيتكوين الذي تمثله كل سهم على حدة.
يقوم ETF المقترح لخصم خزانة بيتكوين بأخذ هذه الفكرة خطوة أبعد. بدلًا من مطالبة المستثمرين بتحديد شركة واحدة تتداول تحت قيمة حيازاتها من بيتكوين، يمكن للـ ETF — نظريًا — تجميع تعرض لمجموعة أو استراتيجية تتمحور حول شركات خزانة بيتكوين تتداول بخصومات. وهذا يخلق طريقة جديدة للتفكير في قطاع خزانة بيتكوين المؤسسي المتنامي.
التوقيت مثير للاهتمام بشكل خاص لأن سوق شركات خزانة بيتكوين أصبح أكبر بكثير وأكثر تعقيدًا. فقد أنشئت ProCap نفسها عبر هيكل اندماج يقارب مليار دولار، وجمعت مئات الملايين من الدولارات من رأس المال لمتابعة استراتيجية بيتكوين الخاصة بها. وقد ذكرت Reuters أن الشركة استهدفت في البداية ما يصل إلى 1 مليار دولار من حيازات بيتكوين وخططت لتوليد إيرادات إضافية من خلال أنشطة مالية تتعلق باحتياطياتها من بيتكوين.
هذا النموذج مختلف عن مجرد الاحتفاظ ببيتكوين في محفظة. تُدخل شركة خزانة بيتكوين طبقة إضافية بين المستثمر وبيتكوين. فالمستثمرون يمتلكون حقوق ملكية في الشركة، وتضم الميزانية العمومية للشركة بيتكوين ونقدًا وديونًا وأصولًا وخصومًا أخرى. وبسبب هذا الهيكل يمكن للسهم أن يتداول فوق أو تحت القيمة المقدّرة لحيازاته من بيتكوين.
تلك الديناميكية بين علاوة أو خصم هي ما يجعل فكرة الـ ETF محتملة القوة.
إذا كانت شركات الخزانة تتداول عند خصومات كبيرة خلال فترات الخوف، فقد يوفر ETF مصمم حول تلك الخصومات — نظريًا — تعرضًا لشركات تكون أسعارها السوقية أقل بكثير من قيم أصولها الكامنة المرتبطة ببيتكوين. وإذا ضاقت تلك الخصومات لاحقًا، فقد يستفيد المساهمون — بشكل محتمل — من حركة الأصول المرتبطة ببيتكوين ومن إعادة تسعير الشركات نفسها.
لكن توجد مفارقة مهمة: الخصم لا يعني تلقائيًا أن السهم رخيص.
قد تمنح السوق خصمًا لسبب ما. يتعيّن على المستثمرين أخذ الديون، والمصروفات التشغيلية، والتخفيف (dilution)، وقرارات الإدارة، وهياكل التمويل، والأوراق المالية المفضلة، والسندات القابلة للتحويل، واحتمال أن تنخفض حيازات الشركة من بيتكوين بشكل حاد، في الحسبان. فالشركة التي تحمل 300 مليون دولار من بيتكوين ليست بالضرورة تساوي 300 مليون دولار للمساهمين العاديين إذا كانت أيضًا تتحمل التزامات كبيرة.
توضح الأرقام المالية الأحدث لدى ProCap بالضبط لماذا يحتاج المستثمرون إلى النظر إلى ما وراء الرقم الرئيسي الخاص ببيتكوين. ففي النصف الأول من 2026، سجلت ProCap خسارة صافية تقارب 172.8 مليون دولار، ووقّعت خسارة غير محققة بنحو 154.8 مليون دولار على أصولها الرقمية. وحتى 30 يونيو 2026، أفادت الشركة بأنها تملك 5,355 بيتكوين بقيمة عادلة تقارب 313.4 مليون دولار. كما كانت لديها نحو 99.6 مليون دولار من السندات القابلة للتحويل القائمة، وحوالي 15.3 مليون دولار نقدًا وما في حكم النقد.
تُظهر هذه الأرقام الطبيعة المزدوجة لنهج خزانة بيتكوين. فعندما ترتفع بيتكوين، يمكن للميزانية العمومية أن تستفيد بشكل هائل. وعندما تنخفض بيتكوين، يمكن لنفس التركّز أن ينتج خسائر غير محققة كبيرة. لذلك قد تشهد قيمة السهم تقلبًا أكبر بكثير من شركة تقليدية ذات تدفقات نقدية تشغيلية متنوعة.
هناك أيضًا مخاطر تمويل. فقد توفر الديون القابلة للتحويل رأس مالًا لتجميع بيتكوين، لكنها تخلق التزامات ويمكن أن تؤدي إلى تخفيف مستقبلي اعتمادًا على الشروط. تُظهر إفصاحات ProCap أن السندات القابلة للتحويل القائمة كان لها — حتى 30 يونيو 2026 — مبلغ أصلٍ يقارب 99.6 مليون دولار، بينما قد تصبح بعض حقوق إعادة الشراء التي يملكها بعض الحامِلين قابلة للتفعيل بدءًا من عام 2027.
لهذا السبب لا يمكن لاستراتيجية خصم الخزانة لبيتكوين أن تنظر ببساطة إلى عدد بيتكوين المحتفظ بها. جودة الميزانية العمومية مهمة بقدر أهمية الكمية.
جزء آخر مثير للاهتمام في القصة هو استعداد ProCap لاستخدام بيتكوين نفسها لدعم استراتيجيات تعظّم قيمة المساهمين. في يونيو 2026، أشارت تقارير إلى أن ProCap باعت 52 بيتكوين لتمويل برنامج لإعادة شراء الأسهم. وقد جذب هذا القرار الانتباه لأنه أظهر أن الشركة كانت مستعدة لتقليص مركزها من بيتكوين عندما اعتقدت الإدارة أن إعادة شراء الأسهم المخفّضة السعر يمكن أن تولّد قيمة أكبر للمساهمين.
في البداية، قد يبدو بيع بيتكوين أمرًا متناقضًا مع شركة خزانة بيتكوين. لكن من منظور تخصيص رأس المال، قد يكون ذلك منطقيًا إذا كانت أسهم الشركة تتداول بعيدًا جدًا عن قيمة الأصول التي تدعمها. يصبح السؤال المحوري: أي إجراء يخلق قيمة أكبر للمساهمين المتبقين — شراء المزيد من بيتكوين، أم إعادة شراء أسهم تُسعَّر بخصم عميق؟
وهذا بالضبط نوع قرار تخصيص رأس المال الذي يجعل شركات خزانة بيتكوين مختلفة عن صناديق ETFs التقليدية.
يحاول صندوق بيتكوين الفوري (spot) ETF التقليدي تتبّع سعر بيتكوين نفسه. أما صندوق ETF الخاص بشركة خزانة بيتكوين فقد يتصرف بشكل مختلف تمامًا لأن المستثمرين يتعرضون لميزانيات الشركات العمومية، وقرارات الإدارة، وهياكل رأس المال، ومزاج سوق الأسهم. تضيف استراتيجية تتمحور حول الخصومات طبقة أخرى عبر استهداف الفرق بين القيمة السوقية لهذه الشركات وقيمة الأصول التي تتحكم بها.
تتضح الفرصة المحتملة خلال الفترات التي يصبح فيها المستثمرون متشائمين بشكل مبالغ فيه تجاه شركات خزانة بيتكوين. لنفترض أن بيتكوين تبقى مستقرة بينما ينخفض سهم شركة الخزانة بشكل حاد بسبب مخاوف بشأن التخفيف أو السيولة أو ضعف أوسع في سوق الأسهم. قد يهبط mNAV للشركة بشكل كبير. وإذا كانت لدى الإدارة سيولة كافية وقدرة على إعادة شراء الأسهم، فقد تتمكن من استغلال ذلك الخصم. وإذا أقرّ السوق لاحقًا بالقيمة الكامنة، يمكن أن يتقلص الخصم.
لكن العكس أيضًا ممكن.
يمكن أن يتداول أي سهم عند خصم لمدة طويلة جدًا. قد تنخفض بيتكوين. وقد تصبح الديون أغلى. وقد يواجه المساهمون تخفيفًا. قد يتخذ المديرون قرارات سيئة لتخصيص رأس المال. وقد يؤدي ذلك إلى أن يتسع الخصم بدل أن يختفي.
لهذا السبب سيحتاج الـ ETF المبني حول فكرة خصم خزانة بيتكوين إلى منهجية محددة بوضوح. سيحتاج المستثمرون إلى معرفة بالضبط كيف يتم اختيار الشركات، وكيف يتم حساب mNAV، وكيف يتم التعامل مع الديون، وكيف يتم تقييم حيازات بيتكوين، وكم مرة يتم إعادة موازنة المحفظة، وما الذي يحدث عندما لا يعود بإمكان الشركة استيفاء حد الخصم المطلوب.
تمتد الأهمية الأوسع إلى ما هو أبعد من ProCap نفسها. فاعتماد الشركات لبيتكوين يتطور من سردية بسيطة "اشترِ واحتفظ ببيتكوين" إلى استراتيجية متقدمة ضمن أسواق رأس المال. تقوم الشركات بتجربة الديون، وإصدارات الأسهم، والأوراق المالية المفضلة، والمشتقات، وفرص مرتبطة بالستاكينغ، والـ covered calls، وإعادة شراء الأسهم، وغيرها من الآليات لزيادة القيمة الاقتصادية لاحتياطياتها من بيتكوين.
تصف إفصاحات ProCap نفسها سياسة خزانة تتمحور حول بيتكوين مع الحفاظ على نقد كافٍ لرأس المال العامل والمتطلبات التعاقدية. كما أن استراتيجيتها تتضمن أيضًا التفكير في استخدام استراتيجيات مبنية على الخيارات مثل covered calls لتوليد عائد من حيازات بيتكوين، رغم أن هذه الاستراتيجيات قد تُدخل مخاطر إضافية وقد تؤدي إلى بيع بيتكوين إذا تم تنفيذ الخيارات.
وهذا يجعل قطاع خزانة بيتكوين أقرب بشكل متزايد إلى فئة جديدة لإدارة الأصول، بدل أن يكون مجرد مجموعة من الشركات التي تحتفظ بـ BTC.
هناك أيضًا عنصر نفسي مهم. عندما تكون بيتكوين صعودية بقوة، قد يكون المستثمرون مستعدين لدفع علاوة مقابل شركات الخزانة لأنهم يتوقعون أن تواصل الإدارة تراكم بيتكوين وربما تزيد التعرض لـ BTC لكل سهم. لكن خلال الفترات الهابطة، يمكن معاملة الأسهم نفسها بقسوة أكبر لأن المستثمرين يبدأون القلق بشأن التمويل والتخفيف والديون.
النتيجة هي سوق يمكن لمزاج السوق فيه أن يجعل سعر السهم يتحرك بعيدًا وبشكل كبير عن قيمة بيتكوين الأساسية.
هذا الانفصال هو بالضبط ما يحاول مفهوم ETF للخصم التقاطه.
بالنسبة لمستثمري بيتكوين، فإن تطور هذا الأمر يستحق المتابعة لأنه قد يخلق جسرًا إضافيًا بين أسواق الأسهم التقليدية وسوق الكريبتو. بدلًا من مطالبة المستثمرين بالاحتفاظ ببيتكوين مباشرةً أو شراء ETF تقليدي فوري، يمكن لاستراتيجية قائمة على شركات خزانة مخفّضة السعر أن تمنح المستثمرين تعرضًا لشركات تتأثر تقييمات أسهمها باحتياطياتها من بيتكوين.
وبالنسبة للمستثمرين المؤسسيين، قد تكون الفكرة أكثر إثارة للاهتمام. يمكن لسلة متنوعة أن تقلل المخاطر الخاصة بالشركة المرتبطة بالمراهنة على شركة خزانة واحدة فقط. وبدل الاعتماد بالكامل على ProCap، قد يتمكن المستثمرون من الحصول على تعرض لمجموعة أوسع من الشركات بدرجات مختلفة من حيازات بيتكوين والديون والسيولة واستراتيجيات الإدارة.
ومع ذلك، لا ينبغي للمستثمرين الخلط بين "الخصم" و"صعود مضمون". يوجد الخصم لأن السوق يُسعّر المخاطر. تعتمد الأطروحة بأكملها على ما إذا تم حل تلك المخاطر في نهاية المطاف: ما إذا كانت بيتكوين ستشهد ارتفاعًا، وما إذا كانت الإدارة قادرة على تخصيص رأس المال بفعالية، وما إذا كان السوق قرر تضييق فجوة التقييم.
إن تاريخ ProCap يقدّم مثالًا بالفعل على كيفية استعداد الإدارة لمهاجمة الخصم بشكل عدواني. فقد أعلنت الشركة سابقًا عن خفض كبير في الديون وإعادة شراء أسهم، مع الاستمرار في تجميع بيتكوين. في فبراير 2026، أفادت ProCap بأنها تملك 5,007 بيتكوين، إلى جانب نحو 72 مليون دولار نقدًا، و100 مليون دولار في صورة سندات قابلة للتحويل غير مسددة بعد أن خفّضت مركزها في السندات القابلة للتحويل من نحو 235 مليون دولار. وفي ذلك الوقت، ذكرت الشركة صافي قيمة الأصول السوقية mNAV بمقدار 0.6x، أي أن تقييم السوق كان أقل بكثير من القيمة المنسوبة إلى أصولها المرتبطة ببيتكوين وفق حسابها المعلن.
وهذه هي الحكاية الجوهرية خلف أحدث طلب لإطلاق صندوق متداول (ETF): يمكن لشركات الخزانة التي تملك بيتكوين أن تُسعَّر أحيانًا بشكل غير عادل، وقد تصبح تلك الفروقات بين التسعير والقيّم نفسها — في حد ذاتها — استراتيجية استثمارية قابلة للتنفيذ.
السؤال الأكبر الآن هو ما إذا كان السوق مستعدًا لمعالجة خصومات mNAV بوصفها فئة أصول مميزة.
إذا بدأت المزيد من شركات خزانة بيتكوين بالتداول تحت قيمة أصولها الكامنة، فقد تجذب المنتجات المالية المصممة خصيصًا حول تلك الخصومات اهتمامًا كبيرًا. وإذا نجحت الاستراتيجية، فقد تشجع شركات الخزانة على أن تصبح أكثر عدوانية في إعادة شراء الأسهم، وإدارة الميزانية العمومية، وغيرها من الآليات المصممة لتضييق الفجوة بين قيمة حقوق الملكية وقيمة الأصول المدعومة ببيتكوين.
من ناحية أخرى، إذا استمرت الخصومات بسبب عدم ثقة المستثمرين في هياكل رأس المال أو اعتقادهم بأن شركات خزانة بيتكوين تتحمل مخاطر مالية مفرطة، فقد يقوم الـ ETF ببساطة بتجميع مجموعة من الأسهم الرخيصة المظهر دون حل المشكلة الأساسية.
هذا التمييز حاسم.
من المحتمل أن يعتمد مستقبل هذه الاستراتيجية على ثلاثة أشياء: الأداء السعري طويل الأجل لبيتكوين، والانضباط المالي لفِرق إدارة شركات الخزانة، وثقة المستثمرين في منهجيات التقييم المستخدمة لحساب mNAV.
بالنسبة لـ ProCap تحديدًا، فإن تطور هذا الأمر يستحق المتابعة عن كثب. فالشركة لم تعد تحاول فقط تجميع بيتكوين. إنها تعمل بشكل متزايد عند تقاطع بيتكوين والأسهم العامة وأسواق رأس المال والهندسة المالية. وتُظهر استراتيجيتها كيف يمكن لخزانة بيتكوين أن تصبح آلة نشطة لتخصيص رأس المال بدلًا من أن تكون مجرد محفظة شركة سلبية.
وقد تكون هذه أهم نقطة ختامية من قصة ETF لخصم خزانة بيتكوين.
قد لا تتمحور المرحلة التالية من سوق بيتكوين للشركات حول من يملك أكبر قدر من بيتكوين. قد يتعلق الأمر بمن يُدير العلاقة بين حيازات بيتكوين وتقييم الأسهم والديون والتخفيف وقيمة المساهمين بأكثر الطرق فعالية.
إذا استطاع الـ ETF تحويل فجوة التقييم هذه إلى استراتيجية استثمارية منهجية، فقد يطرح طريقة جديدة تمامًا للمستثمرين في الأسواق التقليدية للحصول على تعرض لظاهرة خزانة بيتكوين.
لكن المخاطر حقيقية بنفس القدر مثل الفرصة. لا تزال بيتكوين شديدة التقلب، ويمكن أن تتحمل شركات الخزانة التزامات مالية كبيرة، وقد يظل السهم المتداول تحت صافي قيمة أصوله (NAV) عند خصم لفترة أطول بكثير مما يتوقعه المستثمرون. لذا قد يكون تصور ETF صعوديًا بالنسبة لسردية أوسع عن خزانة بيتكوين، لكنه لا يلغي المخاطر الأساسية للأصول الكامنة.
في النهاية، هذه علامة أخرى على أن بيتكوين تتحرك أكثر في عمق الأسواق الرأسمالية التقليدية. فما بدأ كونه شركات تضع BTC ببساطة في ميزانياتها العمومية أصبح منظومة مالية أكثر sophistication تشمل خصومات حقوق الملكية، وبدل/علاوات NAV، وإدارة الديون، وإعادة شراء الأسهم، والمشتقات، وربما صناديق ETF مصممة خصيصًا حول فروقات التقييم هذه.
إذا استمر هذا الاتجاه، فقد تصبح شركات خزانة بيتكوين فئة استثمارية كاملة قائمة بذاتها.
ومن الواضح أن ProCap تموضع نفسها في قلب هذه التجربة.