

منذ فترة، كان سهم 国巨 2327 ينخفض إلى هذا المستوى، ثم تم شراء بعض الأسهم على الانخفاض
تواصل اليوم تحديث MLCC
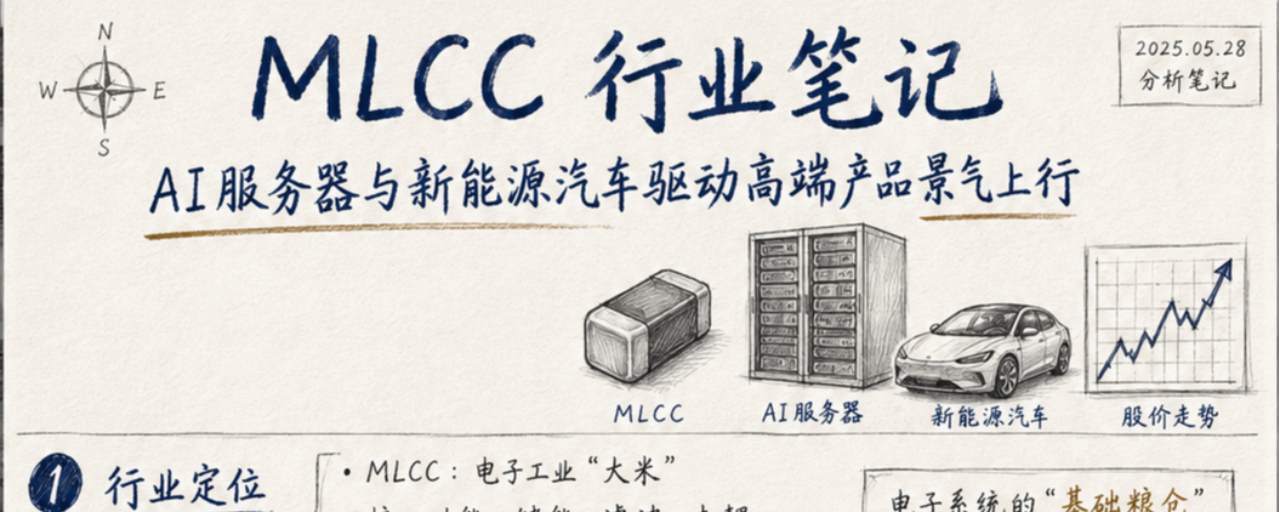
تُستخدم MLCC (مكثفات السيراميك متعددة الطبقات) على نطاق واسع في تخزين الطاقة والترشيح وفكّ الترددات/الاقتران، وهي واحدة من أكثر المكونات السلبية الأساسية استخدامًا في الأجهزة الإلكترونية. يتمتع السوق العالمي بدرجة تركّز مرتفعة؛ إذ تسيطر شركات مثل Murata وSamsung Electro-Mechanics وTaiyo Yuden وGigaDevice (国巨) وTDK وKyocera على معظم الحصص. كما أن المنتجات عالية الجودة ظلّت لفترة طويلة تحت سيطرة الشركات اليابانية والكورية.
في الماضي، كانت احتياجات MLCC تتبع بشكل أساسي دورات الأجهزة الاستهلاكية مثل الهواتف المحمولة وأجهزة الكمبيوتر. خلال العامين الأخيرين، بدأت خوادم الذكاء الاصطناعي والمركبات الكهربائية والهجينة/السيارات الكهربائية في أن تصبح مصادر طلب جديدة مهمة. تستمر كل من استهلاك الطاقة لخوادم الذكاء الاصطناعي وكثافة وحدات GPU وتعقيد أنظمة الطاقة في الارتفاع، ما يؤدي إلى زيادة واضحة في الطلب على MLCC عالي السعة، صغير الحجم وعالي الاعتمادية. كما أن انتشار السيارات الكهربائية وADAS ووحدات التحكم في المجالات (Domain Controllers) يواصل رفع كمية الاستخدام لكل سيارة.
منذ عام 2026، أصبح تحسن ازدهار القطاع أكثر وضوحًا. حافظ بعض مصنّعي كوريا/اليابان على معدل تشغيل خطوط إنتاج عالية المستوى بنسبة تزيد على 90%، كما أن نسبة الطلب إلى الشحن (BB Ratio) في مستويات مرتفعة، وتمديد المهل لبعض المواصفات، وبدأت أسعار المنتجات عالية المستوى في الارتفاع. أما السوق للمنتجات متوسطة/منخفضة المستوى فما يزال لديه قدرة توسعية كافية نسبيًا؛ في حين أن المنتجات عالية السعة ومنتجات مستوى السيارات ومستوى الخوادم مقيدة بالمواد والمعدات والعمليات ومعدلات العائد، ما يعني أن إطلاق قدرة إنتاجية فعّالة جديدة سيكون بطيئًا نسبيًا.
أسهم/أصول مرتبطة بسوق الأسهم الأميركية
في سوق الأسهم الأميركية، توجد أسهم مخصصة بالكامل لـ MLCC بعدد قليل؛ حاليًا يتم الحصول على التعرض للقطاع بشكل أساسي عبر شركات المكونات السلبية أو عبر ADR يابانية.
تغطي Vishay Intertechnology (VSH) أعمال المكثفات الخزفية والمكثفات التانتالوم والمقاومات والمحاثات والمكونات المنفصلة، ويتركز توزيع العملاء في قطاعات الصناعة والسيارات وإمدادات الطاقة والأجهزة الإلكترونية، ما يجعلها أكثر حساسية لدورة ازدهار المكونات السلبية.
تميل Knowles (KN) إلى مكثفات خاصة عالية الاعتمادية وملفات/مكوّنات RF؛ إذ تتركز النهايات في مجالات الرعاية الصحية والدفاع والصناعة والإلكترونيات الدقيقة، كما أن قيمة منتجاتها المضافة أعلى، وترابطها مع دورة MLCC الاستهلاكي العادي أقل نسبيًا.
إذا رغبت في زيادة التعرض لقطاع MLCC نفسه، فيمكنك التركيز على ADR لدى الشركات اليابانية. Murata (MRAAY) هي الرائدة عالميًا في MLCC؛ وTaiyo Yuden (TYOYY) ترتفع حساسية أعمالها؛ كما أن TDK (TTDKY) تملك كذلك أعمالًا مهمة في المكونات السلبية، لكن تركيبة منتجاتها أكثر تنوعًا بشكل عام.
بسبب استحواذ KEMET وAVX وغيرها من الأصول الأكثر تمثيلًا في الماضي، تفتقر سوق الأسهم الأميركية حاليًا إلى شركات مدرجة شديدة النقاوة في MLCC. لذلك، عند دراسة ازدهار القطاع، لا تزال بيانات الشركات اليابانية وشركات آسيا الأصلية أكثر قيمة كمرجع.
لماذا قد يستمر تحسن الازدهار في هذه الجولة لفترة أطول
التحسن في دورة MLCC في هذه الجولة يأتي أساسًا من تغيير في بنية الطلب.
تتجلى متطلبات خوادم الذكاء الاصطناعي تجاه MLCC ليس فقط في زيادة العدد، بل أيضًا في ترقية السعة والحجم وجهد التحمل والموثوقية والأداء الكهربائي. مع ارتفاع استهلاك قدرة وحدات GPU وزيادة HBM وتعقيد بنية تزويد الطاقة في الخوادم، تستمر قيمة MLCC عالية المستوى لكل جهاز في الارتفاع.
وتيرة التوسع من جانب العرض محدودة نسبيًا. يحتاج MLCC عالي المستوى إلى مسحوق سيراميك بدرجة دقة أعلى وتقنيات الترقّق والتكديس المتعدد الطبقات، كما يخضع لقيود تتعلق بالمعدات ودورات الاعتماد ومعدلات العائد (المرودية/الـ yield). إن زيادة القدرة الإنتاجية العادية لا تعني تلقائيًا زيادة في القدرة الفعّالة على مستوى الخوادم ومستوى السيارات في آنٍ واحد.
تركز أبحاث مؤسسات مثل Goldman Sachs وMorgan Stanley وJPMorgan أيضًا على هيكل العرض والطلب هذا: إذ يؤدي خادم الذكاء الاصطناعي إلى نمو سريع في الطلب على MLCC عالي المستوى، بينما يوجد تأخر واضح في توسيع العرض الفعّال. لذلك بدأت السوق برفع توقعاتها لاستغلال الطاقة الإنتاجية ومزيج المنتجات وقدرة تحقيق الأرباح لدى قادة مثل Murata وTaiyo Yuden.
يمكن التركيز في الربع/العدة أرباع القادمة على تتبع أربع مؤشرات:
1. BB Ratio: هل يمكن أن يستمر نمو الطلب بمستوى أعلى من نمو الشحنات
2. معدل التشغيل: هل تواصل خطوط الإنتاج عالية المستوى الحفاظ على مستوى 90% أو أكثر على المدى الطويل؟
3. ASP: هل يمكن أن ينتقل رفع الأسعار تدريجيًا من الموجودات/الصفقات الفورية في القنوات إلى عقود طويلة الأجل؟
4. تركيبة المنتجات: هل يستمر ارتفاع نسبة منتجات خوادم الذكاء الاصطناعي والمنتجات عالية المستوى الخاصة بالسيارات؟
يعمل قطاع MLCC على التحول تدريجيًا من دورة تقليدية يقودها قطاع الإلكترونيات الاستهلاكية، إلى نمو هيكلي مدفوع بخوادم الذكاء الاصطناعي ومراكز البيانات والإلكترونيات الخاصة بالسيارات.
إن أكثر القطاعات مرونة حاليًا تتمثل في المنتجات عالية السعة وعالية الاعتمادية ومنتجات مستوى الخوادم. صعوبة توسيع الطاقة الإنتاجية عالية المستوى مرتفعة؛ وبمجرد استمرار الطلب فوق العرض الفعّال لفترة، تكون لدى الشركات فرصة لتحقيق زيادة في الشحنات وارتفاع ASP وتحسين تركيبة المنتجات في الوقت ذاته.
يمكن للمستثمرين في سوق الأسهم الأميركية الحصول على تعرض لقطاع المكونات السلبية عبر VSH وKN، كما يمكنهم المشاركة في موجة أسهم القادة الآسيويين عبر ADR مثل MRAAY وTYOYY وTDKY، مع ضرورة مراعاة سيولة OTC وسعر الصرف واختلافات تقييمات الأسواق الخارجية.
أحكام لاحقة بشأن قوة انتعاش/انتعاش القطاع، مع التركيز على مراقبة معدل استغلال الطاقة الإنتاجية عالية المستوى و"BB Ratio" وسعر العقود وإيقاع شحن خوادم الذكاء الاصطناعي. طالما ظلت المؤشرات المذكورة أعلاه قوية، فهناك أساس لتمديد دورة ازدهار المكثفات متعددة الطبقات عالية الجودة (MLCC)