#dusk $DUSK
لماذا يبدو الستيكينغ @Dusk وكأنه امتلاك جزءٍ هادئ من البنية المالية التالية
يلاحق معظم الناس العملات الصاخبة. يتصفحون الرسوم البيانية، وينضمون إلى الروايات، ويتساءلون لماذا يبقى ملفهم الاستثماري فارغًا بعد أن يخفت الضجيج. تجلس Dusk في زاوية مختلفة. ليست تصرخ لجذب الانتباه. إنها تبني نوع البنية التحتية التي تحتاجها المؤسسات فعلًا إذا أرادت يومًا ما نقل أموال جادة على السلسلة دون كسر كل قواعد الامتثال في أوروبا.
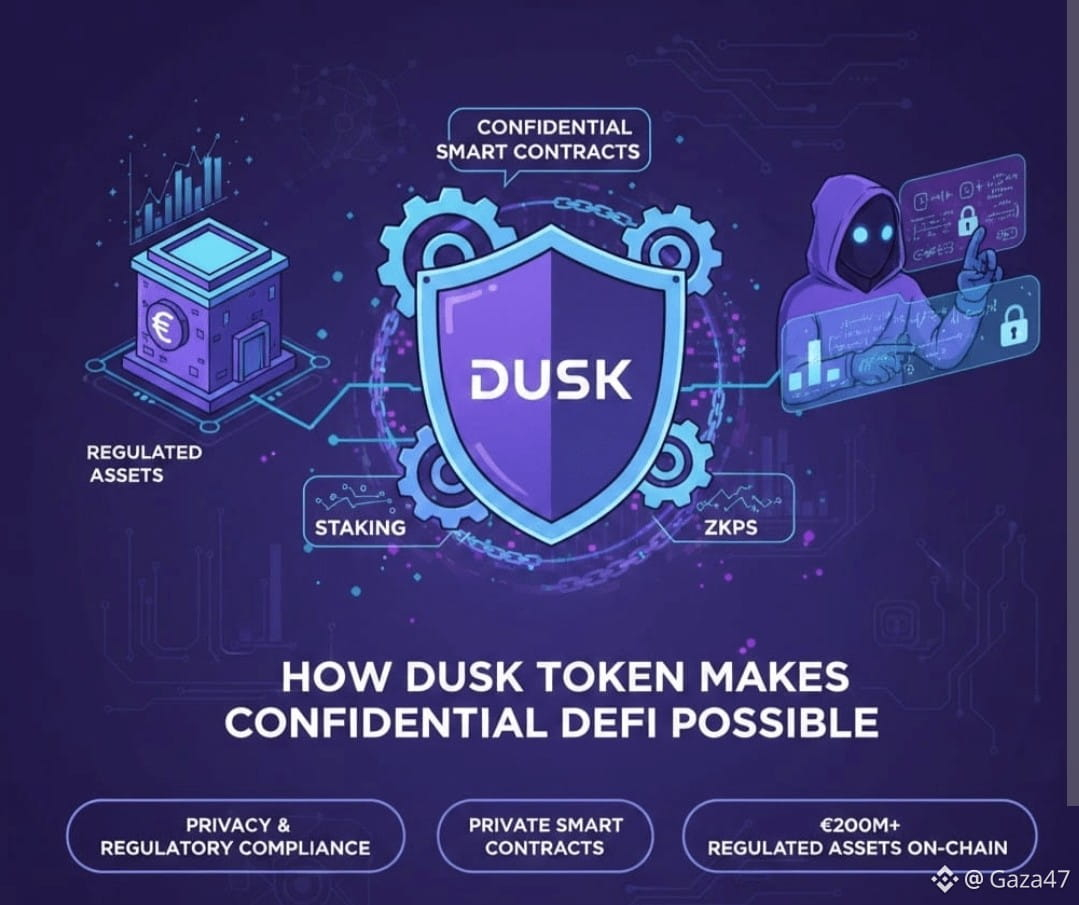
DUSK هو الرمز الأصلي. تستخدمه للغاز. وتستيكه للمساعدة في تأمين الشبكة. هذا الجزء البسيط. أما الجزء المثير للاهتمام فهو تصميم المكافآت. بدأت الشبكة بـ 500 مليون توكن وتخطط لإصدار 500 مليون أخرى على مدار 36 عامًا. تتبع الانبعاثات تراجعًا هندسيًا مع تضاعف النصف تقريبًا كل أربع سنوات. هذا الذيل الطويل مقصود. فهو يحافظ على الحوافز حية لسنوات وعقود بدل أن يتم تقديم كل شيء مبكرًا لصالح من يقلبون بسرعة.
كنت أتابع آليات الستيكينغ لفترة. الحد الأدنى هو 1,000 DUSK. لا يوجد حد أقصى صارم. فكّ الستيكينغ لا يحمل عقوبة دائمة. توجد عقوبات “سحب” ناعمة للسلوك السيئ، لكن النظام مُصمم ليجعل المشاركين الأوفياء يكسبون بدل معاقبتهم باستمرار. تُقسَّم مكافآت البلوك بين المُولّدين والناخبين، بينما تُحرق المكافآت المتبقية. ضغط الحرق هذا، إلى جانب الاستخدام الحقيقي للرسوم، يصنع “حوضًا” هادئًا لا تُطوره معظم التوكنات المضاربية البحتة.
ما يجعل الأمر قد يكون مربحًا هو جانب الطلب. تم تصميم Dusk خصيصًا للأصول الخاضعة للتنظيم—سندات رقمية، وأوراق مالية مُرمّزة، وأشياء تحتاج إلى الخصوصية ومع ذلك يجب أن تستوفي MiFID II وMiCA وDLT Pilot Regime. الشراكات مع جهات مثل NPEX (بورصة منظَّمة في هولندا) وQuantoz مهمة هنا. عندما يبدأ الإصدار الحقيقي والتداول الثانوي على نطاق واسع، ستحتاج كل عملية إلى دفع الغاز بـ DUSK. يحتاج كل مُحقق (validator) إلى البقاء مُستيك. عندها لن يصبح التوكن مجرد أصل مضاربي، بل يتحول إلى وقود لبنية سوق مالية تعمل بالفعل.