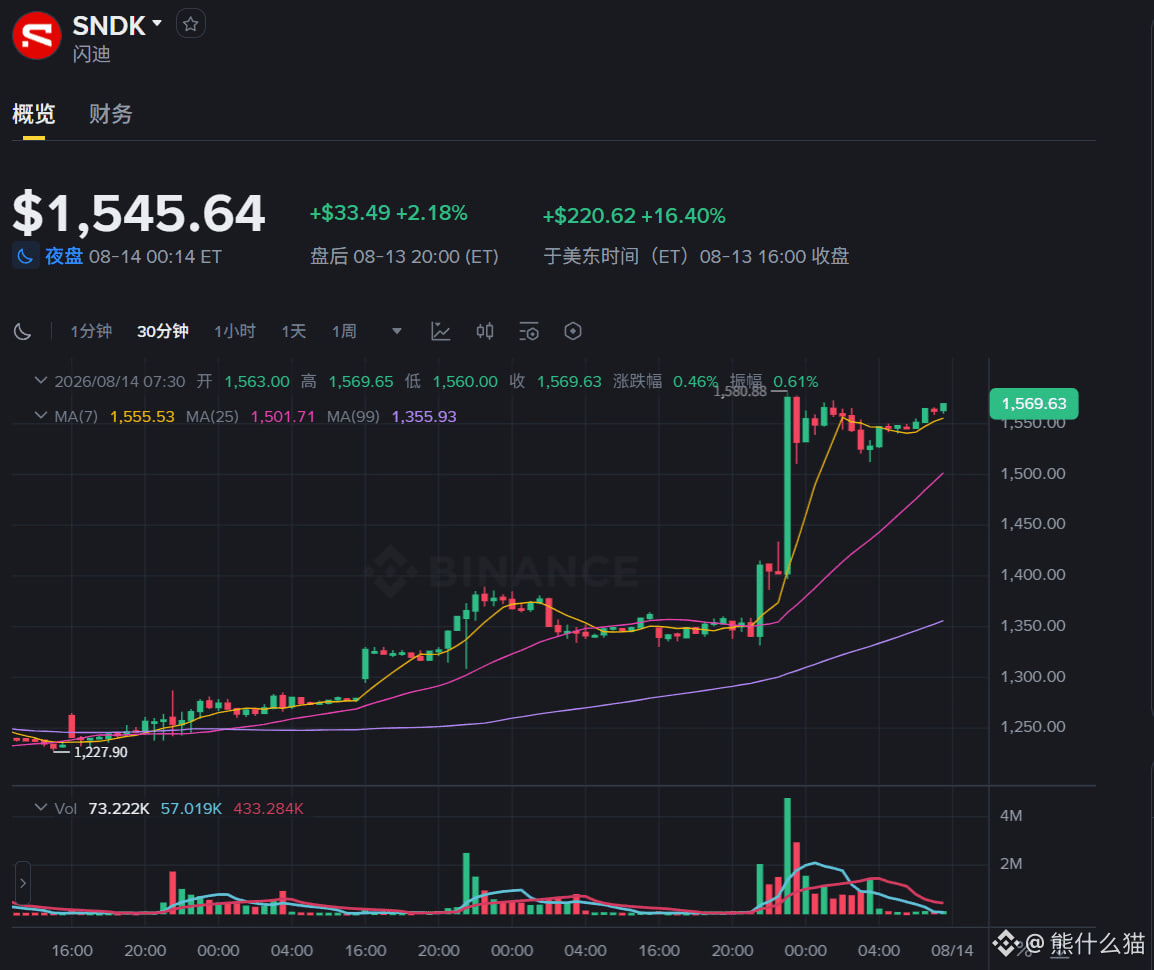
939 مليار دولار. عرضت <0> شندي $SNDK أمس رقمًا كهذا في يوم المستثمرين، وأرى أن منطق دورة أسهم NAND الأساسية تم تقويضه تقريبًا.
8 عملاء، متوسطهم توقيع عقود تمتد لأكثر من 4 سنوات. في FY27 نصف شحنات البتات ستذهب عبر عقود طويلة الأجل، وفي FY28 إلى الثلثين. خلف ذلك 16.5 مليار دولار من الضمان المالي.
من قبل، الجميع يعرف شكل مسار NAND: موجات ارتفاع الأسعار وموجات انخفاضها تتكرر واحدة تلو الأخرى، ولا أحد يستطيع الهروب. الآن تم قفل جزء كبير من التوريد بعقود طويلة الأجل؛ الأسعار لها أرضية، ورؤية الطلب أصبحت أطول. لكي تحاول المؤسسات تقييمها وفق النموذج القديم، يجب عليهم تبديل مجموعة كاملة.
والحكم الذي تتماشى معه هذه العقود هو تقديرهم لاتجاه الصناعة. في 2026، إيرادات NAND سترى 300 مليار دولار. وفي 2027، ستقارب 500 مليار دولار. في 2026، سيشكل قطاع مراكز البيانات أكثر من النصف، متجاوزًا الهواتف وأجهزة الكمبيوتر ليصبح أكبر وجهة نهائية. وبالنسبة للذواكر في مراكز البيانات على مستوى المؤسسات، يشير TAM إلى 1.2 زB بحلول 2030.
هذا التقدير ليس مجرد تخمين. دخل FY26 السنوي 20.2 مليار دولار، بزيادة قدرها 1.75 مرة على أساس سنوي. هامش الربح الإجمالي 71.6%، والتدفق النقدي الحر بعد التعديل 8.7 مليار دولار. النموذج طويل الأجل للفترة FY28 إلى FY30 أكثر جرأة: هامش الربح الإجمالي 80%، وهامش ربح التشغيل 75%، ونسبة FCF إلى الإيرادات 50%. شركة عتاد تحقق هوامش أقرب لهوامش شركة برمجيات؛ لم أتوقع ذلك.
جوهر منطق هذا الحكم هو الاستدلال (AI Inference). كل الأشياء مثل سياقات أطول، وRAG، ومتعدد الوسائط، وAgent، كلها تتكدس في KV Cache. يصف شندي الـ SSD بأنها "Token Battery"؛ أي حفظ النتائج التي تم حسابها، دون الحاجة لإعادة تشغيلها في كل مرة. توفير GPU وتوفير الطاقة—هذا الحساب سيجريه أي شخص.
كان SSD مجرد قطعة لتخزين البيانات، والآن أصبح حلقة محورية لرفع كفاءة الاستدلال. أعتقد أن هذا التحول أهم من أي رقم مالي.
HBF خطوة لاحقة: ذواكر فلاش عالية النطاق تُستخدم خصيصًا لمواجهة جدار الذاكرة في الاستدلال. السعة والعرض هما قريبان من HBM، بينما يمكن أن تصل السعة إلى 8 إلى 16 ضعفًا. في 2027 ستخرج عينات؛ أول شريحة من المحتمل أنها تم تصنيعها بالفعل.
إذا تم تشغيل كل شيء بنجاح، فلن تكون HBM هي الحل الوحيد. بالطبع، هناك الكثير من المتغيرات.
المخاطر واضحة أيضًا. الـ 93.9 مليار دولار تحسب على أساس سعر أرضي. إذا انكمشت النفقات الرأسمالية للذكاء الاصطناعي، فهل يمكن تنفيذ العقود طويلة الأجل كما ينبغي؟ هذا سؤال. و1.2 زB هو رقم لعام 2030؛ وبينهما عدة سنوات، ويمكن أن يحدث أي شيء.
لكن الاتجاه العام ظهر بالفعل. كانت الذاكرة سابقًا تساعد حسابات قدرات الحوسبة، والآن بدأت تدخل لتجلس على طاولة الطعام.