



سابقًا كتبتُ مقالًا عن أن صغار المستثمرين الأمريكيين بدأوا مؤخرًا يقلّلون من عمليات شراء السهم الواحد، وحتى إن بعضهم صار يظهر بصافي بيع. ومع ذلك، ظلوا محافظين نسبيًا على صافي مشترياتهم من صناديق الاستثمار المتداولة (ETF). في ذلك الوقت، كان تقييمي أن صغار المستثمرين لم يتركوا سوق الأسهم الأمريكية فعليًا، بل بدأوا خفض المخاطر: من السعي للتفوّق على السوق من خلال رهان على سهم بعينه، إلى الرهان على أن سوق الأسهم الأمريكية ككل يمكن أن يواصل الارتفاع.
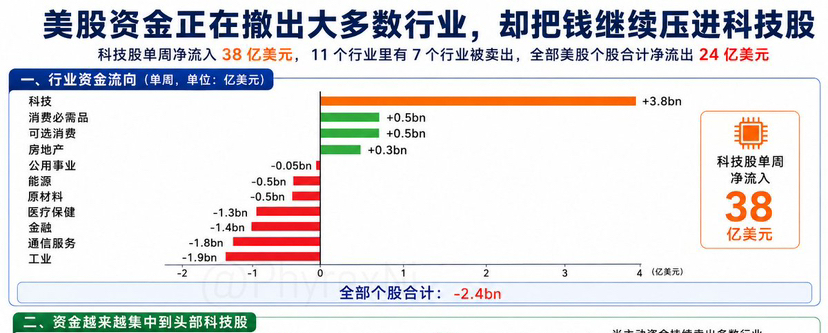
أدلت بيانات بنك أمريكا (BofA) مؤخرًا مرة أخرى بما جاء في هذا الطرح. ففي الأسبوع الماضي، بلغ صافي مشتريات عملاء بنك أمريكا لأسهم التكنولوجيا الأمريكية على مستوى الشركات الفردية نحو 3.8 مليارات دولار، وهو ثاني أكبر حجم شراء أسبوعي في التاريخ. لكن في الوقت نفسه، من بين 11 قطاعًا، تعرّضت 7 قطاعات لصافي بيع. بل إن صافي بيع إجمالي الأسهم الأمريكية الفردية مجتمعة بلغ بدلًا من ذلك 2.4 مليار دولار.
تم بيع صافي بنحو 1.9 مليار دولار في قطاع الصناعة، و1.8 مليار دولار في خدمات الاتصالات، و1.4 مليار دولار في القطاع المالي، و1.3 مليار دولار في الرعاية الصحية. وبعبارة أخرى، فإن السوق الأمريكية ككل لم تشهد عودة واسعة جدًا للأموال، بل إن جانب الشراء أصبح أكثر تركّزًا في أسهم التكنولوجيا.
وهذا يمكن في الواقع أن يُنظر إليه مع التغيّر في سلوك المستثمرين الأفراد الذي كتبتُ عنه قبل عدة أيام. فقد بدأ المستثمرون الأفراد في تقليص مراكزهم في الأسهم ذات التقلبات العالية، وتحويل المزيد من الأموال إلى صناديق ETF، بينما قامت شريحة أخرى من الأموال بتركيز مراكز الأسهم الفردية أكثر في شركات التكنولوجيا. والنتيجة النهائية كانت متقاربة جدًا في الواقع: أصبحت الأموال تتجه أكثر فأكثر نحو الشركات الكبرى ذات أعلى وزن في المؤشر، وأفضل سيولة، وأقوى إجماع في السوق.
لذلك قد نشهد الآن في السوق الأمريكية وضعًا واضحًا إلى حد ما: فالمؤشر نفسه يظل قويًا جدًا، لكن عددًا كبيرًا من الأسهم تحت المؤشر لا يحصل على الدعم المالي نفسه.
عندما يشتري المستثمرون الأفراد صناديق ETF المؤشرية، تُوزَّع الأموال الجديدة على الشركات ذات القيمة السوقية الكبيرة وفقًا للأوزان، وفي الوقت نفسه تقوم الأموال النشطة بتقليص تعرضها لقطاعات الصناعة والمالية والرعاية الصحية وغيرها، مع التركيز على شراء أسهم التكنولوجيا. وفي النهاية، تقوم هاتان القوتان الماليتان معًا بتعزيز عمليات الشراء في المجموعة نفسها من أسهم الشركات الكبيرة.
وهذا يعني أيضًا أن الحكم على قوة أو ضعف السوق الأمريكية الآن، بالاعتماد فقط على مؤشر S&P 500 أو ناسداك، قد يصبح أكثر تضليلًا مع الوقت. فقد يستمر ارتفاع المؤشر، لكن اتساع السوق قد يتدهور في الوقت نفسه، وستصبح الأسهم الصغيرة والمتوسطة، والقطاعات غير التكنولوجية، وكذلك الأسهم الرائجة التي اعتمدت سابقًا على خوف المستثمرين من فوات الفرصة FOMO، أقل حصولًا على الأموال الجديدة.
ومع أنه طالما بقيت أرباح الشركات الكبرى جيدة مع نتائجها المالية، فقد تستمر أسعار الأسهم في الارتفاع ويمكن للمؤشر أن يحافظ على قوته، إلا أنه إذا بدأت أسهم التكنولوجيا نفسها في إظهار عمليات جني أرباح واضحة، بينما لا تملك القطاعات الأخرى حاليًا ما يكفي من الأموال لتأخذ الدور، فقد تتضخم تقلبات المؤشر أكثر.
لقد قدم لنا سوق الأسهم الكوري أفضل مثال!