
في الصباح نشتري الفطائر، وفي الظهر نطلب توصيلًا من الخارج، وفي المساء نأخذ سيارة أجرة للعودة إلى المنزل، وكل شيء بفضل هاتف واحد طوال اليوم. كانت هذه الأيام سلسة جدًا لدرجة أننا نسينا أن نسأل سؤالًا واحدًا: من أول من اخترع رمز الاستجابة السريعة والدفع عبر الهاتف المحمول؟ الإجابة كانت مفاجِئة قليلًا.
رمز الاستجابة السريعة جاء من اليابان، ونموذج الدفع عبر الهاتف المحمول بدا في الولايات المتحدة. لكن حين تم نقل هاتين الأداتين إلى الصين، لعبتا هناك دورًا مختلفًا تمامًا، وظهرت لهما أرضية أخرى تمامًا.
لم يجنِ المخترع أكبر مكسب، بل إن من جاءوا لاحقًا هم من قطعوا أبعد شوط. إن قصتها، أكثر إثارة للاهتمام من التكنولوجيا نفسها.
دعنا نبدأ برمز الاستجابة السريعة. في عام 1994، في محافظة آيتشي باليابان، كانت مستودعات شركة “دينسو” مليئة بقطع غيار السيارات. كان هناك مهندس يدعى هاراكيهيرو (أو ما شابه)، يقضي يومه وهو يحاول حل مشكلة الرموز الشريطية (الباركود).
يمكن للباركود تخزين بضع وعشرين حرفًا فقط، كما يجب ضبط زاوية المسح. خلال يوم عمل واحد فقط، ستتعب المعصم. في ذلك العام كان يـوان تشانغهونغ في السابعة والثلاثين من عمره، تخرّج من تخصص الهندسة الكهربائية في جامعة هو سِنغ، ودخل المصنع منذ أكثر من عشر سنوات. كان يريد ابتكار شيء جديد يستوعب معلومات أكثر، ويمكن قراءته من كل الاتجاهات.
الإلهام جاء من وقت القيلولة. بعد ذلك، أجرت وسائل الإعلام اليابانية مقابلات معه، فقال إنه يحب لعب الشطرنج/اللّـوي قِـي. وفي يوم ما، كان يتحدق في رقعة اللعبة على مهل ويشرّد، ثم شعر فجأة أن ترتيب قطع الأسود والأبيض يشبه نوعًا من الرموز. بعدها نقل هذه الفكرة إلى الورق.
في المربع أضفنا ثلاثة زوايا لتحديد الموقع؛ يمكن لجهاز المسح التعرف على الرمز من أي اتجاه. هكذا هو QR Code، اختصار Quick Response، أي «استجابة سريعة».
كانت مدة التطوير سنة ونصف، وكان الفريق مكوّنًا من شخصين فقط. اتخذت شركة دي-نتسو قرارًا مدهشًا للإعجاب: براءات الاختراع مفتوحة للجميع، ويمكن استخدامها دون رسوم.
هذه الخطوة كانت رائعة؛ ما أتاح احتمالًا حقيقيًا بتوسّع تطبيق الرمز الاستجابة السريعة عالميًا. لكن بالنسبة لشركة دي-نتسو نفسها، فهذا يعني كذلك التخلي عن أنبوب الربح الأكبر والأكثر سماكة.
أما داخل اليابان نفسها، فهم يفضلون حلول الشرائح مثل RFID وFeliCa؛ أما رمز QR فقد تُرك جانبًا بدلًا من ذلك، وبقي لفترة طويلة حبيسًا في الأوساط الصناعية واللوجستية فقط.
لنعد إلى الجهة الأخرى من المحيط الهادئ. في 1998، ظهرت في وادي السيليكون الأمريكية شركة صغيرة اسمها Confinity. في 1999، قام شاب شاب من جنوب إفريقيا اسمه ماسك بإطلاق بنك على الإنترنت باسم X.com.
في مارس 2000 تم دمج الشركتين، وفي فبراير 2001 تم تغيير الاسم إلى PayPal. وهذه واحدة من منصات الدفع عبر الإنترنت المبكرة الأكثر تأثيرًا عالميًا.
في ذلك الوقت كانت شبكة الإنترنت في أمريكا تنطلق، وكانت التجارة الإلكترونية بدأت للتو. أما الدفع عبر الإنترنت فكان يعتمد غالبًا على إرسال الشيكات بالبريد، وهو شيء بطيء لدرجة تقودك إلى الجنون. ساعد PayPal في حل هذه المشكلة.
في 2002 تم الاستحواذ على الشركة بواسطة eBay، ثم أصبحت مستقلة لاحقًا وطرحت للاكتتاب. خلال فترة جائحة 2021، تجاوزت القيمة السوقية لـ PayPal مرةً 360 مليار دولار، كانت في قمة الألق. لكن في السنوات الأخيرة تغيّر المشهد تمامًا.
بحلول عام 2026، انخفضت القيمة السوقية لـ PayPal من القمة بنسبة تقارب الثمانين بالمئة. وفي السوق تظهر بين الحين والآخر أخبار عن نية التقسيم أو بيع الشركة. أما ماسك، فبعد ستة أشهر فقط من عملية الدمج، أزاله مجلس الإدارة من منصب الرئيس التنفيذي.
حين أخذ أرباحه ليُطلق SpaceX وTesla، تحوّل الأمر إلى حظ جيد رغم كونه مآسي. في شوارع أمريكا، كانت طريقة الدفع السائدة دائمًا هي تمرير البطاقات وApple Pay وGoogle Wallet.
كل ذلك قائم على حسابات بطاقات الائتمان، لذلك لا يكاد يظهر الدفع بالمسح إطلاقًا. حتى الإكرامية في المطاعم تُكتب على إيصال يدويًا، وركوب التاكسي يتطلب سحب بطاقة.
لماذا لم تنجح طريق المسح هذه؟ الجذر كان في المصالح. إذ تتجاوز إيرادات صناعة بطاقات الائتمان الأمريكية 80 مليار دولار سنويًا، وتشكّل عمولات تمرير البطاقات ما يقارب النصف منها.
Visa وMastercard وAmerican Express وبنوك عدة كبيرة ربطت نفسها جميعًا في حبل واحد. ومن كل عملية خصم رسوم تتراوح بين 2% و3% من التاجر؛ هذه الكعكة ضخمة ومستقرة.
إذا دخلت عملية المسح عبر جعل عتبة الأجهزة منخفضة جدًا، فستنهار المنظومة كلها. فالمصالح المكتسبة ثقيلة للغاية، واندفاع الإصلاح سيكون ضعيفًا.
وهذا أيضًا مما يعلّق عليه كثير من الأصدقاء الأجانب بعد زيارتهم للصين: بعد عودتهم إلى وطنهم، حين ينظرون إلى طرق الدفع لديهم، يجدونها متأخرة بدلًا من أن يروا أنها متقدمة.
قلق الخصوصية لا يمكن تجاهله أيضًا. الأمريكيون حساسون بشكل خاص تجاه بياناتهم الشخصية، وفي أوروبا وُضع مثال صارم (لائحة حماية البيانات العامة/الـGDPR). في خريف 2024، تم الكشف عن تسريب بيانات في إحدى منصات الدفع التابعة لجهة ثالثة داخل الاتحاد الأوروبي؛ إذ تم أخذ معلومات الهوية لـ أكثر من 1.2 مليون مستخدم من قبل قراصنة، وتلقت المنصة غرامة قدرها 120 مليون و250 ألف يورو.
عندما تحدث مثل هذه الأمور، يصبح المستهلكون العاديون أكثر قلقًا بشأن تطبيقات الدفع المرتبطة برقم الهاتف والبطاقة/الهوية والبطاقة البنكية.
العقبات التقنية كانت حقيقية أيضًا. فالولايات المتحدة واسعة وقليلة السكان، وفي أماكن كثيرة لا يكون حتى إشارة 4G مستقرة. والمدفوعات عبر الهاتف تحتاج إلى تأكيد فوري عبر الشبكة، فإذا تباطأت سرعة الإنترنت انهارت تجربة المستخدم على الفور.
بالإضافة إلى ذلك، يعتاد الأمريكيون على تمرير البطاقات منذ الثمانينيات؛ ومن الصعب تغيير عادات عمرها عقود. كذلك فإن الوضع في اليابان غير مريح. فاليابانيون هم من اخترعوا رموز QR، لكن نشرها في اليابان بطيء للغاية.
لا يزال اليابانيون حتى اليوم معتادين على حمل النقود في جيوبهم، بل إن كثيرًا من المتاجر الصغيرة لا تقبل إلا النقد.
وهناك طبقة أخرى من الصعوبة في اليابان: الصراع على المعايير. فـ PayPay وRakuten Pay وd払い كل منها منصّته غير متوافقة مع الأخرى، وتقسَّمت رموز QR إلى أنواع ثابتة وأخرى ديناميكية وأخرى «باركود». ترى على جدار صاحب متجر صفًا من رموز QR بألوان مزعجة، فتشعر بدوخة من كثرتها.
تشرع وزارة الاقتصاد والتجارة والصناعة اليابانية في مشروع «الرؤية بلا نقد» منذ سنوات عدة، بهدف رفع نسبة المدفوعات بلا نقد إلى 40% بحلول 2025. وبحلول عام 2026 تجاوزت هذه النسبة قليلًا العتبة عند 58%، وهو فرق شاسع عن الصين التي تتجاوز معدلات الانتشار فيها غالبًا 90%.
هناك أمر ساخر. الآن تكاد كل كتاب مدرسي في اليابان يطبع رمز QR؛ بالمسح يمكن تشغيل نطق اللغة الإنجليزية والاستفادة من مقاطع الفيديو للتجارب الفيزيائية.
انتشرت رموز QR في سيناريوهات التعليم في كل مكان، لكن عند الدفع، ما زالت كثير من المتاجر تكتفي فقط بالقبضات/النقود المعدنية والأوراق. المخترع لم يتمكن من جعلها تنمو في بيئتها المحلية، بل نمت في المكان الأقوى—وهو الخارج.
هذا التباين… نادر جدًا في تاريخ التكنولوجيا.
حوالي عام 2000، دخلت الرموز ثنائية الأبعاد الصين بهدوء. في البداية كانت تظهر أحيانًا فقط على ظهر إيصالات البريد وطذا تذاكر القطار، دون ضجة كبيرة. أما الذي قلب الأمور فجعلها تنطلق فعليًا، فكانت «حرب الدفع عبر الهاتف المحمول» في عام 2013.
في تلك الفترة تقريبًا، كان الدفع عبر WeChat قد أُطلق للتو، وكانت شركة علي باي تبحث أيضًا عن اختراق من منصة الكمبيوتر إلى الهاتف. واجه الفريقان المشكلة نفسها: كيف نجعل حتى سيدات سوق الخضار والسادة أصحاب محلات المخبوزات الصغيرة في الزوايا يقبلون الدفع الإلكتروني؟
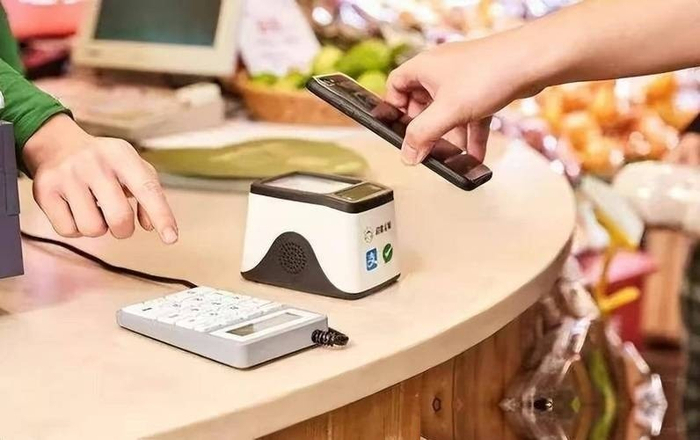
تركيب جهاز POS مكلف جدًا؛ جهاز واحد قد يكلف عدة آلاف. لذلك لا يمكن للمتاجر الصغيرة تحمّل ذلك. عندها أصبح رمز QR الذي «أخفيه» اليابانيون لمدة تقارب العشرين عامًا حلاً مثاليًا.
ورقة A4 واحدة، وطابعة، وهاتف ذكي—إجمالي تكلفة العتاد كاملًا أقل من عشرة يوانات.
ومن ثم بدأت حرب الدعم. في عيد رأس السنة القمرية لعام 2014، جعلت «الهونغ باو» لوي تشين آلافًا وملايين الناس يربطون بطاقاتهم البنكية بين ليلة وضحاها؛ ثم تبعت «زيـر زو باو» بإطلاق «جمع خمس بركات» إدخال التجار في الحملة أيضًا. كما أن رحلات Didi وKuaidi حرقَت بدعم كبير في قطاع سيارات الأجرة، ما حوّل تدريب السائقين من الجيل الأكبر سنًا إلى سائقين خبراء في المسح.
حتى جاراته من كبار السن في الستينات تعلمن فتح رمز الدفع، يكفي تمرير الإصبع على الشاشة مرتين أو ثلاث، وينتهي الأمر—بسرعة أكبر من عدّ تغيير النقود. وبحلول 2016 تقريبًا، كانت المدفوعات بالمسح قد اجتاحت كل زاوية في الصين تقريبًا.
على جانب طريق تدوير الترانغ لسلسلة جبال التبت، رجل يبيع شاي سمن بزري (سو يو تشا) ويلصق رمزًا ثنائي الأبعاد؛ وفي سوق خاشى في شينجيانغ، شيخ يبيع «نَـان» أيضًا يعلق أمامه رمز دفع. قبل بضع سنوات ذهبت إلى قرية جبلية في آنهوي الجنوبية، فالتقيت بجدّة تبيع منتجات جبلية، عمرها أكثر من ثمانين، لا تعرف القراءة والكتابة، ومع ذلك كانت تتقن تمرير رمز QR لنا لنسحه.
كلمة واحدة «دينغ دونغ» عند وصول المال، فتغمض عينيها وتبتسم وكأنها استلمت ذهبًا وفضة حقيقيين. هذه الصورة—أكثر مباشرة من أي بيانات.
الأرقام أيضًا تشرح الصورة. في إجازة رأس السنة القمرية لعام 2026، أي خلال تسعة أيام من 15 فبراير إلى 23 فبراير من هذا العام، قامت شبكة UnionPay وشبكة الإنترنت بمعالجة 39.302 مليار معاملة، بقيمة إجمالية بلغت 13.12 تريليون يوان. زادت أعداد المعاملات اليومية بنسبة 37.45% مقارنة بالفترة نفسها من العام الماضي.
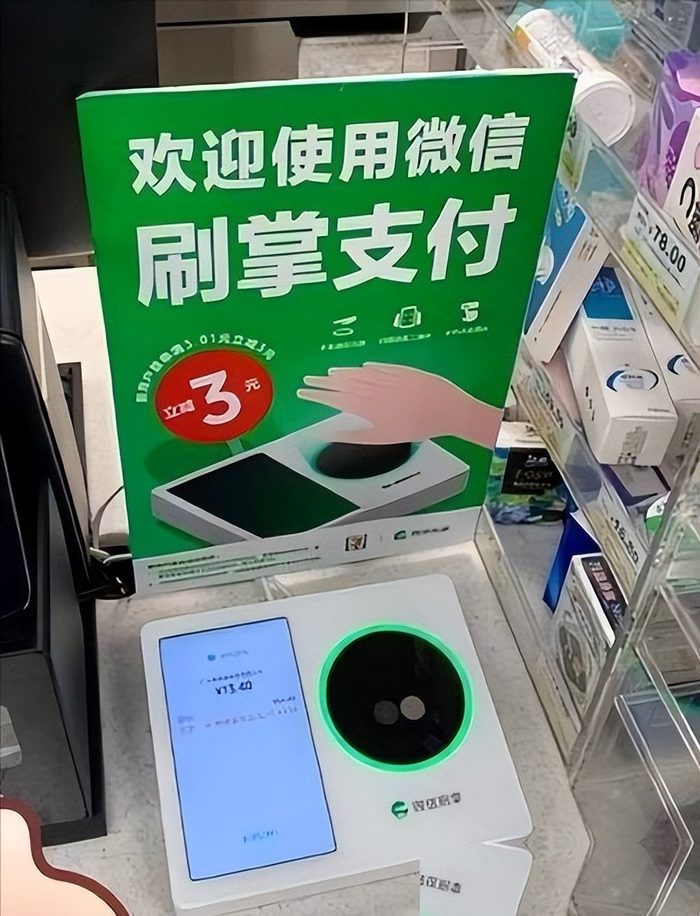
في عطلة عيد العمال لهذا العام، زادت أعداد معاملات الدفع للوافدين من الخارج إلى الصين مقارنة بالفترة نفسها من العام السابق بأكثر من 45%.
منذ بضع سنوات، كان وصول السياح القادمين من الخارج وتعذر استخدام الدفع عبر الهاتف المحلي مشكلة قديمة. ففي عام 2024، دفع البنك المركزي مبادرة «بطاقات الخارج داخل ربط داخلي» والتكامل بين المحافظ الخارجية والمحافظ المحلية. يمكن لـ Visa وMastercard ربطهما مباشرة داخل Alipay؛ كما يمكن مسح QR داخل البر الرئيسي باستخدام AlipayHK في هونغ كونغ وKakao Pay في كوريا الجنوبية.
كيف ينظر يـوان تشانغهونغ شخصيًا إلى هذه القضية؟ هذا الشيخ الذي اقترب الآن من السبعين عامًا يعمل ما زال في دي-نتسو.
في عام 2025 زار الصين للمشاركة في نشاط توعوي علني، وقال بشكل صريح إن الصين استخدمت رموز QR بعمق واتساع لم يكن يتوقعه تمامًا من قبل، خصوصًا في تطبيقها على نطاق واسع في مدفوعات صغيرة وعالية التكرار—«تحقيق على مستوى الكتاب المدرسي». كما ذكر أن رموز QR، بوصفها حامِل بيانات منخفض التكلفة وعالي الاعتمادية، ما تزال تحمل مساحة هائلة في المستقبل في إنترنت الأشياء، وتتبع الصناعات، والملفات الطبية.
ثمة تفاصيل تستحق التأمل. لقد تحوّل رمز QR من مربع في مستودع صناعي إلى بوابة لحياة أكثر من مليار شخص. وبينهما لا يوجد اختراع واحد فحسب، بل ملايين من سيناريوهات الصقل، وتثقيف عدد لا يحصى من التجار، وتكثيف دعم لا يحصى من الإعانات التي صبّت في السوق.
خلف ذلك يوجد نتيجة تعاون كامل: صناعة إنترنت متكاملة، وتنظيمات مالية، وبنية تحتية للاتصالات. فتركيب قواعد 4G و5G تم مبكرًا وبكثافة، والهواتف الذكية أصبحت رخيصة جدًا، وتم ربط الحسابات البنكية عبر الشبكة الوطنية بنظام التحقق بالاسم الحقيقي.
إذا فشل أي حلقة من هذه السلسلة، فلن يعمل هذا «الـمسح والبحث» على الإطلاق. وبالنظر إلى نقطة 2026 تحديدًا، ما زالت القصة تمضي للأمام.
هذا العام، دفع البنك المركزي العملة الرقمية (يوان) إلى تجربة عميقة في دلتا نهر اليانغتسي ومنطقة خليج قوانغدونغ-هونغ كونغ-ماكاو. يجري أيضًا العمل على محافظ الأجهزة والدفعات القابلة للارتداء والتسويات عبر الحدود. ووقّعت عشرة دول من رابطة دول جنوب شرق آسيا للتو مع الصين اتفاقية للاعتراف المتبادل بالرموز الثنائية عبر الحدود.
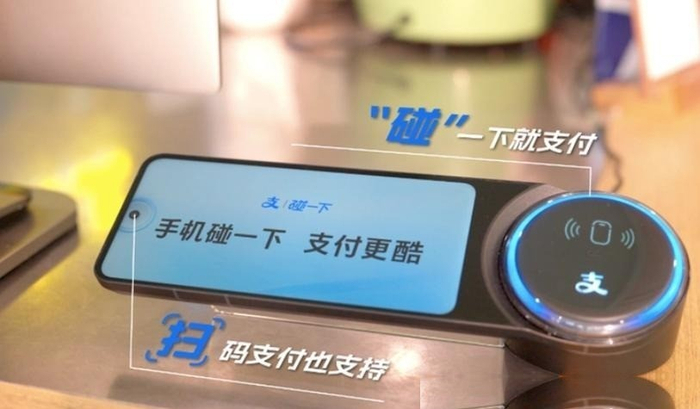
تحاول PromptPay في تايلاند وNAPAS في فيتنام الربط مع WeChat وAlipay. وبعد وقت قصير، قد تجتاح رموز QR واحدة مساحات كبيرة من جنوب شرق آسيا من كونمينغ إلى هانوي، ومن قوانغتشو إلى جاكرتا.
في تايوان أيضًا، تتسارع نسبة انتشار الدفع بالمسح، لكنها ما زالت تلحق بالركب فقط. فالمعايير بين منصات الدفع المحلية لم تكن قد انطلقت للربط بعد، وما زال كثير من المتاجر يعتمدون أساسًا على تمرير البطاقات. وبالنظر إلى أننا في دوائر حياة مشتركة بسبب القرب من الثقافة الصينية، فإن هذا الفارق يبعث على الإحساس.
الابتكار بحد ذاته، «من الصفر إلى الواحد» يستحق الإعجاب، لكن «من الواحد إلى مئة مليون» يحتاج إلى مهارة أكبر. لقد زرع اليابانيون البذرة ورعَوا إنباتها، لكنهم لم يجدوا التربة الأنسب لنموها. وفي المقابل، ركض الأمريكيون في مسار الدفع سنوات طويلة، لكن مشبك القواعد القديمة قيد كل لعبة جديدة حتى الموت.
أما في الصين، فحجم السكان كبير بما يكفي، والبنية التحتية قوية بما يكفي، والتجار والمستخدمون مستعدون لتجربة أشياء جديدة—وبذلك تكاملت كل الشروط، فترعرعت بذرة واحدة أخيرًا حتى صارت شجرة شاهقة. ومن منظور الشخص العادي، لا نحتاج إلى الاهتمام بقيمة أي شركة السوقية أو أي معيار تقني هو الأفضل.
ما يبعث على الدهشة فعلًا هو صباحًا حين تشتري من على عربة الإفطار كوبًا من حليب الصويا والـ«يوتيّاـو». تخرج هاتفك وتصدر «تينغ» واحدة، ثم يحييك البائع دون أن يرفع رأسه وينادي الزبون التالي. هذا الإحساس بالانسيابية، وهذا الاندماج الكامل في تفاصيل الحياة اليومية، هو الشكل الأكثر إبهارًا للتقنية.
عندما رسم يـوان تشانغهونغ ذلك المربع في عام 1994، ربما لم يكن يتوقع أن يتحول في دولة آسيوية شرقية إلى إشارة يقوم بها مئات الملايين من الناس كل صباح.