


قد يكون السيناريو الواقعي الأول لبيتكوين ليصبح العملة الاحتياطية العالمية - المحددة هنا كالأولوية لعملة الاحتياط بدلاً من اعتماد محدود للأصول الاحتياطية - في منتصف الأربعينيات من القرن الحادي والعشرين. تستند هذه التقييمات إلى نموذج يعامل التفويضات الرسمية، وإطارات الضمانات، وأطر الفوترة والتسويات الدولية كقيود ملزمة.
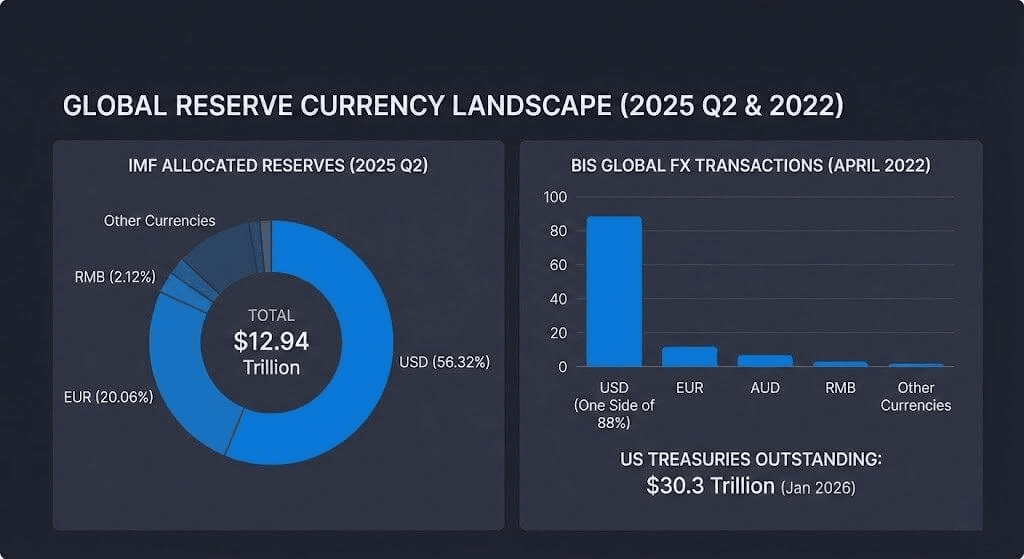
نقطة البداية هي نظام الاحتياطي الحالي، حيث بلغت إجمالي احتياطيات النقد الأجنبي العالمية 12.94 تريليون دولار في الربع الثاني من عام 2025، مع استمرار الدولار الأمريكي في تمثيل 56.32% من الاحتياطيات المخصصة.
تُظهر بيانات صندوق النقد الدولي لماذا يصعب نمذجة حدوث انعكاس داخل عقد واحد، حتى مع تبنٍ سريع من القطاع الخاص للبيتكوين. والمقام — قاعدة الاحتياطي العالمية — هائل ويتغير ببطء شديد.
في الربع الأول من عام 2025، أفاد صندوق النقد الدولي بأن الدولار الأمريكي يمثل 57.74% من الاحتياطيات المخصصة، واليورو 20.06%، والرنمينبي 2.12%. تشكّل هذه الأرقام إطار “بُنى” الميزانيات “الآمنة” التي تعمل بها البنوك المركزية بالفعل.
ترتبط حالة “العملة الاحتياطية” كذلك بتمويل منظومة التحوط التي تقف خلف محافظ الاحتياطي. ففي أبريل 2022، كان الدولار على جانبٍ من 88% من إجمالي معاملات الصرف الأجنبي العالمية.
يبقى جوهر الضمانات في تلك الشبكة هو سندات الخزانة الأمريكية (U.S. Treasurys). بلغت إجمالي الأوراق المالية القائمة للخزانة حوالي 30.3 تريليون دولار، مع حجم تداول يومي متوسط يقارب 1.047 تريليون دولار، وفقًا لإحصاءات أسواق الخزانة الأمريكية المُحدّثة في يناير 2026.
خطوتان: أصل احتياطي مقابل هيمنة العملة الاحتياطية
يتضمن سيناريو “العملة الاحتياطية” للبيتكوين خطوتين مختلفتين غالبًا ما تُدمجها الأسواق في سردية واحدة.
الأولى هي “اختراق أصل احتياطي”، حيث تعامل المؤسسات الرسمية والوسطاء الخاضعون للتنظيم BTC كمُنوّع احتياطي طويل الأجل، ولكن بحجم محدود.
أما الثانية فهي “هيمنة العملة الاحتياطية”، حيث يصبح BTC وحدةً معيارية للفوترة والتسوية والضمانات وتقديم السيولة عبر الحدود.
توضح صيغة صندوق النقد الدولي الخاصة بالعملة المهيمنة لماذا يمكن أن تستمر أعراف الفوترة والتعاقد حتى عندما تتغير أنماط التجارة. فغالبًا ما تعيد عادات التسعير والتمويل إنتاج نفسها ذاتيًا في كل من الظروف الطبيعية والظروف تحت الضغط.
وفي الوقت نفسه، قد ترفع سياسات وبنية السوق الجديدة من سقف الخطوة الثانية عبر توسيع استخدام الدولار إلى مسارات تكنولوجية جديدة بدلًا من إزاحته. وقد قال بنك التسويات الدولية (BIS) إن مشروع Agorá يستكشف ترميز المال في البنوك المركزية بالجملة وإيداعات البنوك التجارية على منصات قابلة للبرمجة لمدفوعات عبر الحدود. وهذا يشير إلى مستقبل تبقى فيه تسوية العملات الكبرى والميزانيات البنكية هي “الأشياء النقدية” الأساسية، حتى لو تطور الواجهة التقنية.
في نظرتها لعام 2025 بشأن العملات المستقرة، توقعت Citi أن إصدارات العملات المستقرة قد تصل إلى 1.9 تريليون دولار بحلول 2030 في سيناريو أساسي وإلى 4.0 تريليون دولار في سيناريو صعودي.
على نحوٍ منفصل، تُقدّر ماكنزي أن تحويل الأصول الواقعية إلى رموز — باستثناء العملات المشفرة والـ stablecoins — قد يصل إلى نحو 2 تريليون دولار بحلول 2030، ضمن نطاق أوسع يتراوح بين 1 و4 تريليونات. وهذا يبرز كيف يمكن للميزانيات أن تنتقل إلى صيغ رقمية دون تغيير وحدة الحساب الخاصة بالاحتياطي.
يتسع نطاق الوصول، لكن تبقى قيود رسمية
وسّع الوصول الخاضع للتنظيم إلى البيتكوين، ما يعالج عائقًا أمام امتلاك أصول احتياطيات على نطاق أوسع، مع الإبقاء على عائق “العملة الاحتياطية” قائمًا.
في 10 يناير 2024، وافقت هيئة الأوراق المالية والبورصات الأمريكية (SEC) على 11 طلبًا لتطبيق قاعدة 19b-4 الخاصة بـ ETP الفوري للبيتكوين. وقد أنشأ ذلك غلافًا استثماريًا موحدًا للمستثمرين الأمريكيين وبعض المؤسسات التي لا يمكنها الحفظ المباشر لـ BTC.
تشير بيانات السوق الثانوية إلى نمو سريع في هذه المركبات. فقد تجاوزت أحجام تداول صناديق الـ ETF الفورية للعملات المشفرة في الولايات المتحدة تريليونين دولار، وكانت أصول صناديق الـ Bitcoin الفورية للـ ETF نحو 117 مليار دولار اعتبارًا من 2 يناير 2026. ومع ذلك، فإن هذه الأرقام تهم أكثر بوصفها قنوات تبنٍ وليس كمؤشرات مباشرة على نية الاحتياطي السيادية.
على المدى القريب، يشير سلوك البنك المركزي أيضًا إلى منفذ تنويع منافس يناسب قيود مديري الاحتياطي بالفعل: الذهب. فقد أفاد مجلس الذهب العالمي بأن البنوك المركزية اشترت نحو 1,045 طنًا متريًا من الذهب في 2024، مسجّلًا السنة الثالثة على التوالي فوق 1,000 طن.
وجدت مسحها لعام 2025 أن 95% من المجيبين يتوقعون ارتفاع احتياطيات الذهب العالمية، وأن 43% — وهو رقم قياسي — يتوقعون زيادة حيازاتهم الخاصة من الذهب خلال الـ12 شهرًا القادمة.
تحد هذه التدفقات الملحوظة أي نموذج يفترض أن التنويع الرسمي القريب سيتحول تلقائيًا إلى BTC. وبدلًا من ذلك، يتنافس البيتكوين مع أصل احتياطي لديه بالفعل أعراف محاسبية وسيولة راسخة.
تشير نمذجةٌ مقيدة إلى نافذة أقدم حول عام 2046
تقديرٌ استشرافي للبيتكوين بوصفه “عملة احتياطية عالمية” للعالم يعتمد على عدة بوابات يتم اجتيازها بالتتابع:
تقلّص التقلب إلى مستويات مناسبة لمحافظ الاحتياطيات
التوحيد القانوني والتنظيمي لعمليات الحفظ والتسوية النهائية
أسواق عميقة للضمانات والتمويل قادرة على العمل في حالات الضغط
تفويضات القطاع الرسمي بما يتجاوز المخصصات الرمزية
تحول في ممارسات الفوترة أو التسوية أو الضمانات بعيدًا عن قاعدة الدولار
تتضح ضخامة هذه العوائق في البيانات الكلية: حصة الدولار من الاحتياطيات، ودوره في أسواق الصرف الأجنبي، وحجم قاعدة ضمانات الخزانة (Treasury) المعنية.
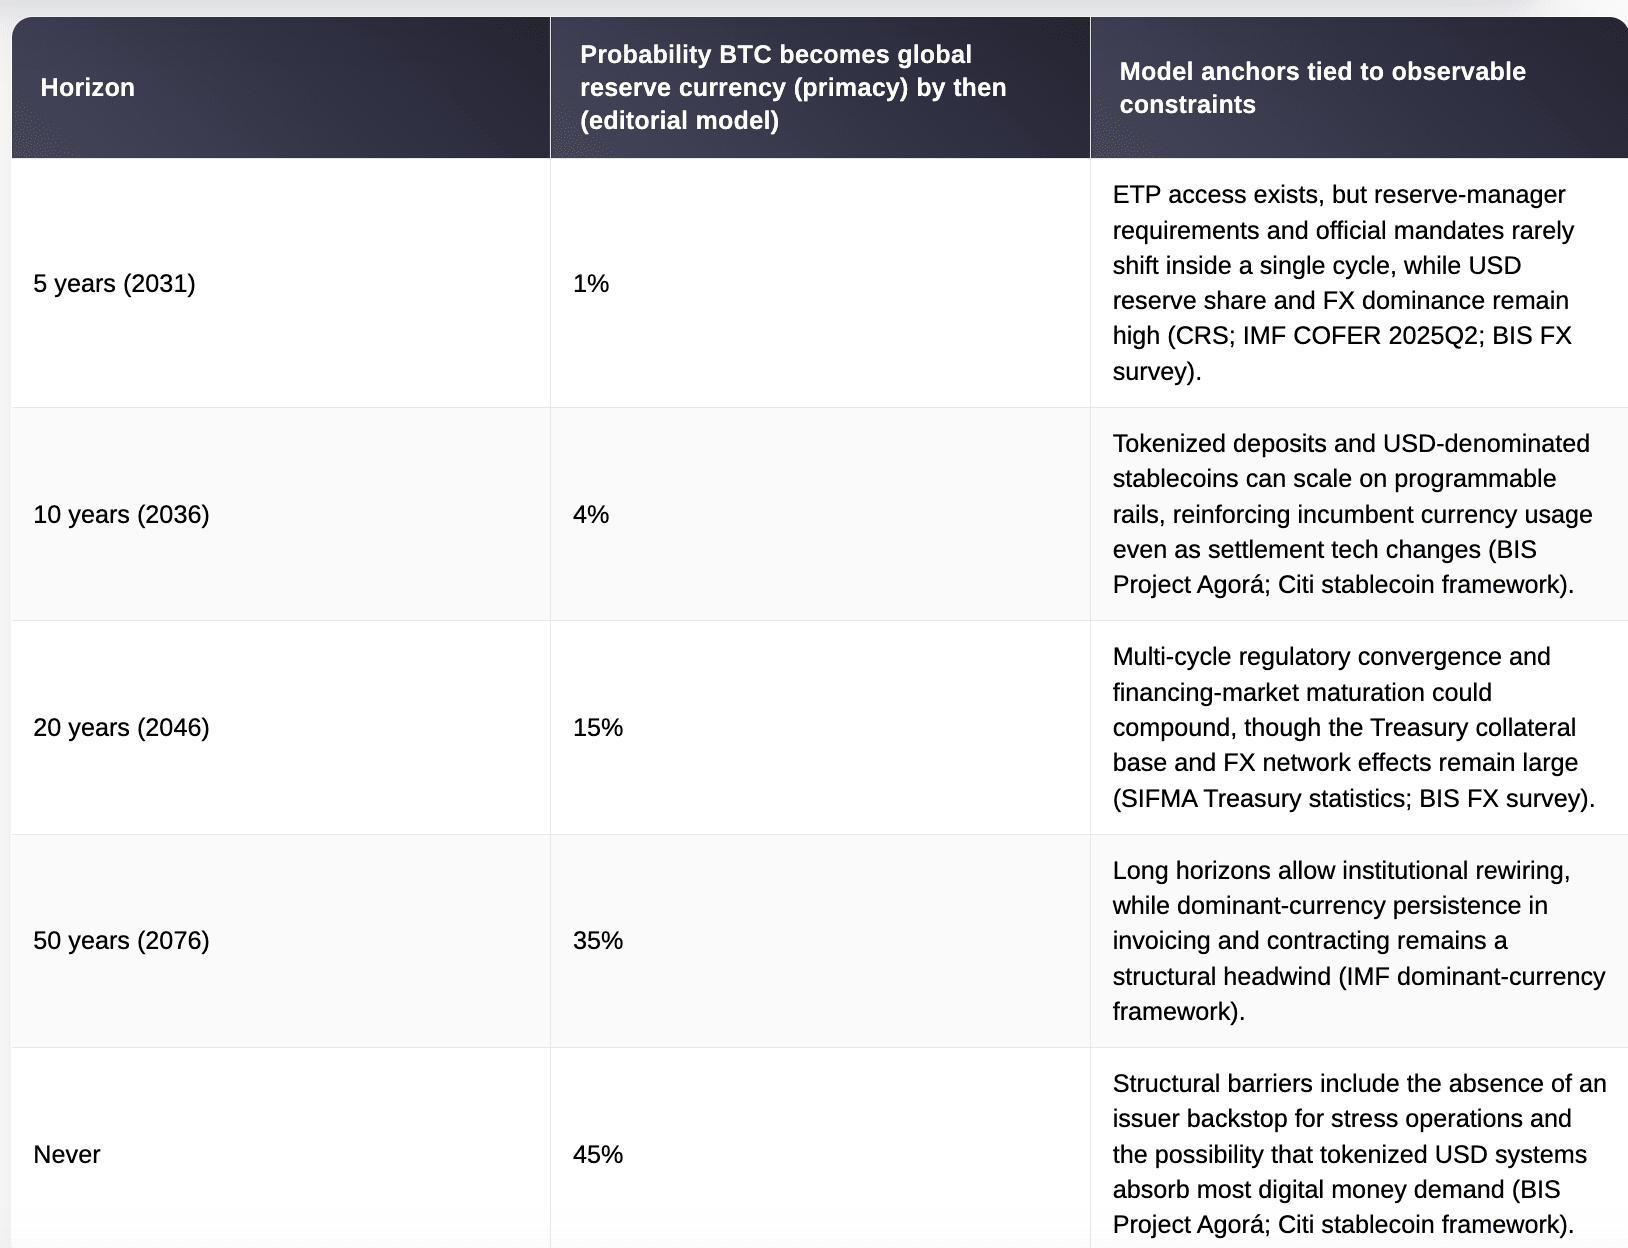
ضمن هذه القيود، يعيّن نموذج السيناريو “أبكر نافذة محتملة” حول عام 2046 لهيمنة العملة الاحتياطية. وهذا منفصل عن الاحتمال الأسبق بأن يصبح BTC أصلًا احتياطيًا صغيرًا في بعض المحافظ.
جدول احتمالات (نموذج تحريري)
الخلاصة
تكشف البيانات مجتمعةً عن انقسام بين قنوات تتحرك بسرعة يمكنها توسيع التعرض للبيتكوين وقنوات تتحرك ببطء تحدد وضع العملة الاحتياطية.
قد يصل المال المصرفي المرمّز والـ stablecoins إلى حجم تريليوني خلال عقد، مع إبقاء الدولار والودائع المصرفية في قلب التسوية. وقد تواصل البنوك المركزية إضافة الذهب بوصفه تحوطًا للميزانية بينما تحافظ على الدولار في قلب احتياطيات النقد الأجنبي (FX).
تجعل هذه القيود عام 2046 أقرب نافذة ممكنة وليس نتيجةً وسيطة لهيمنة العملة الاحتياطية للبيتكوين في هذا النموذج. وعلى المدى الأقرب، يتمثل السؤال المحوري في ما إذا كان بإمكان البيتكوين أن ينضج ليصبح بنيةً تحتية للضمانات والسيولة يستطيع مديرو الاحتياطيات الاحتفاظ بها بثقة خلال فترات ضغوط السوق.