
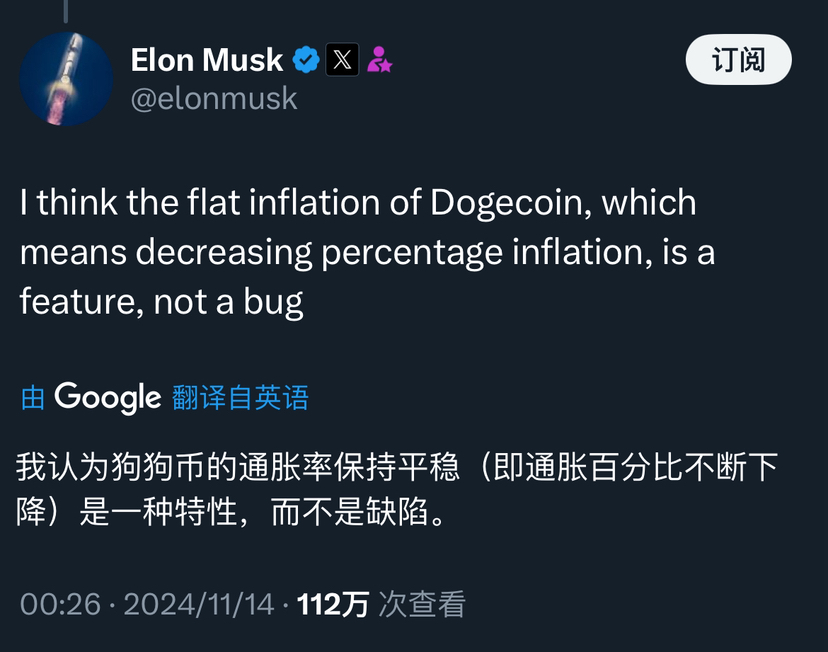
تعتمد آلية إصدار عملة دوجكوين الحالية على زيادة سنوية ثابتة تُقدّر بحوالي 5 مليارات عملة (مكافأة ثابتة لكل كتلة تبلغ 10,000 دوجكوين، بمعدل كتلة واحدة في الدقيقة)، دون حد أقصى للعرض الإجمالي أو آلية تنصيف. ينتج عن ذلك زيادة مستمرة في العرض المتداول، لكن معدل التضخم يتناقص سنويًا (حوالي 3.3% إلى 3.8% في الفترة 2025-2026، وسيستمر في الانخفاض تدريجيًا إلى أقل من 2% في المستقبل). يعتبر الكثيرون هذه الآلية "عيبًا"، لكن في الواقع، أكد فريق دوجكوين والعديد من الداعمين (بمن فيهم إيلون ماسك) باستمرار أنها "ميزة وليست خللًا".
فيما يلي بعض الفوائد غير المتوقعة والمخالفة للمنطق والتي غالباً ما يتجاهلها المؤيدون المتحمسون للبيتكوين، ولكنها ضرورية لمكانة دوجكوين وبقائها على المدى الطويل:
حوافز دائمة لعمال المناجم، والأمان الشبكي أكثر استدامة
بعد خفض مكافأة بيتكوين للنصف، إذا لم تكن رسوم المعاملات كافية لتعويض النقص، ستنخفض أرباح عمال المناجم بشكل كبير، وقد يؤدي ذلك إلى هبوط القدرة الحاسوبية وتصبح الشبكة أكثر هشاشة. يضمن دوجكوين عبر مكافأة ثابتة لكل كتلة أن يحصل عمال المناجم على دخل مستقر دائمًا، مما يتجنب مخاطر “هروب عمال المناجم”. وفي سلاسل PoW، تعد هذه في الواقع ضمانًا أمنيًا من فئة “القرون/الألفيات”، ويعتقد كثير من المحللين أنها واحدة من الأسباب الأساسية التي تجعل دوجكوين “يعيش لفترة أطول مما يتوقعه الناس”.
تقليل ثقافة “تكديس العملات” عمدًا، وتشجيع استخدامها كعملة فعلًا للتداول
الأصول الانكماشية (مثل بيتكوين) تجعل الناس يميلون إلى “عدم الجرأة على الإنفاق عندما يرتفع السعر”، وفي النهاية تتحول إلى “ذهب رقمي” بدل كونها عملة يومية. إن التضخم المعتدل في دوجكوين يعطي الحائزين توقعًا نفسيًا خفيفًا بأن الإنفاق “أكثر جدوى من مجرد الاحتفاظ”، ما يعزز سيناريوهاته الأصلية مثل الإكراميات والتبرعات الصغيرة والمدفوعات الدقيقة والتبرعات الخيرية.
ولهذا السبب تحديدًا تبقى حيوية مجتمع دوجكوين ومعدل استخدامه الفعلي أعلى بكثير من العديد من العملات “الأكثر ندرة” — فهو يُصرف فعلًا، وليس مخزنًا في محافظ باردة.
معدل التضخم يتباطأ تلقائيًا بطبيعته، وتتجه طويلًا نحو تضخم منخفض جدًا بدل تضخم خبيث
يعتقد كثير من الناس خطأً أن “الزيادة غير المحدودة في الإصدار = تضخم خبيث”. لكن لأن كمية الإضافة الجديدة كل عام ثابتة، فإن نسبة التضخم المئوية تنخفض تلقائيًا (على غرار هدف 2% الذي تسعى إليه عدة بنوك مركزية في العالم الواقعي). بعد عام 2030 قد تستقر على الأرجح بشكل طويل الأمد تحت 2%–3%، وهو أقل من التضخم الفعلي لكثير من العملات الورقية وأكثر قابلية للتنبؤ؛ وبهذا يمنحها صفة “العملة المعتدلة القابلة للضبط”.
منع القدرة الحاسوبية من أن تصبح متمركزة بشكل مفرط، والحفاظ على اللامركزية بشكل نسبي صحي
إن المكافأة الثابتة تضمن حصول عمال المناجم من فئة المتوسطة والصغيرة على عائد معقول دائمًا، مما يجعل من الصعب على الكيانات الكبيرة جدًا/الأثرياء الكبار “بعد خفض المكافأة للنصف والاستيلاء على عصر الرسوم المنخفضة” أن يطردوهم بالكامل من السوق. ويتضح ذلك بشكل خاص في سياق تعدين الاندماج (مشاركة القدرة الحاسوبية مع لايتكوين)، ما يحسن بشكل غير مباشر مقاومة الشبكة للتدقيق ومقاومتها للهجمات.
لها تأثير تحوّطي طبيعي ضد “العملات المفقودة”
تحدث سنويًا حالات فقدان مفاتيح خاصة ووفاة المحافظ وغيرها مما يؤدي إلى خروج العملات بشكل دائم من التداول. إن الزيادة الثابتة تعوض هذه الخسائر تمامًا، بحيث لا يحدث انكماش حاد في الكمية المتداولة بسبب الفقد، ما يحافظ على قابلية استخدام العملة وسيولتها. وعلى المدى الطويل، يجعل ذلك “العرض الفعال” لدوجكوين أكثر استقرارًا.
الخلاصة في جملة واحدة: إن آلية زيادة إصدار عملات دوجكوين هي في جوهرها مصممة لـ “الاستخدام كعملة”، وليس لـ “تكديس الذهب الرقمي”. لذلك فإن “الفوائد غير المتوقعة” تدور تقريبًا كلها حول التطبيق العملي والاستدامة وقابلية التبادل، وليس حول تضخم السعر بشكل حاد على المدى القصير. وبالطبع، فإن هذه الآلية تحد أيضًا من احتمال أن يصبح دوجكوين “أصلًا شديد الندرة للغاية”. وعلى المدى الطويل، يعتمد السعر أكثر على حيوية المجتمع والتبني الفعلي ودفع السرد. إذا كنت تعتبر دوجكوين أصلًا استثماريًا، فإن مخاطره تختلف تمامًا عن بيتكوين؛ لكن إذا اعتبرته “عملة إنترنت للإكراميات/التبرعات” أو “حاملًا لثقافة الميم”، فإن هذه الآلية قد تكون على العكس واحدة من أكبر الخنادق (الميزة التنافسية) التي جعلته يعيش حتى الآن وقد يستمر في العيش.
