
نشر
--صاعد
价值与动量发掘
·
--
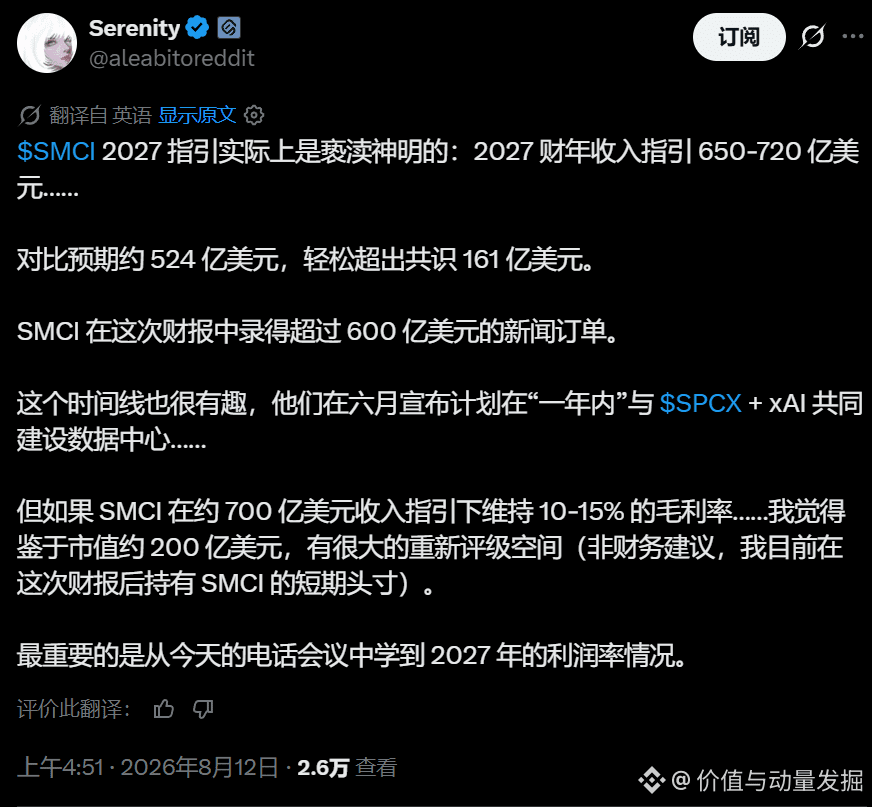
صاعدأنا وأنا في نموذج تحليلي$SMCI لنتائجها المالية.
بمجرد ظهور هذه الأرقام، تغيّر طابع تقرير SMCI بالكامل. أولاً وقبل كل شيء، لا يهم كيف سنراهن على سعر السهم، ومن منظور الأساسيات فقط، سأرفعه من مناقشتي السابقة ضمن فئات A/B مباشرة إلى "S级/تجاوز قوي للتوقعات".
الأهم ليس EPS عند 1.62 دولار، بل توجيه إيرادات FY27 عند 65–72 مليار دولار.
تفصيل بندًا بندًا
المؤشر الفعلي/التوجيه توقعات السوق الحكم
Q4 الإيرادات 11.1B دولار 11.55B 🔴 أقل بنحو 4%
Q4 EPS 1.62 دولار ~0.62–0.94 🟢🟢 تجاوز ضخم للتوقعات
Q4 هامش GM المعدل 17.6% الشركة سابقًا 15–17% 🟢 تجاوز أعلى الحد المتوقع
Q1 FY27 الإيرادات 14.5–15.5B — 🟢 قوي
FY27 الإيرادات 65–72B 52.5B 🟢🟢 نقطة الانفجار الأساسية
Q1 FY27 EPS المعدل 1.01–1.10 — 🟢
بالنسبة لتوافق السوق السابق، كان الإجماع تقريبًا: إيرادات الربع الرابع 11.55B دولار، وEPS بعد التعديل حوالي 0.94 دولار. لذلك، فإن هذه المجموعة من البيانات تعني فعلاً أن جانب الأرباح يفوق التوقعات بكثير، بينما جانب الإيرادات جاء أقل قليلًا من التوقعات.
النقطة الأهم: FY27 عند 65–72B
هذا الرقم حاسم للغاية.
السوق كان يتوقع:
FY27 Revenue ≈ 52.5B
والآن الشركة:
65–72B
القيمة المتوسطة:
68.5B
بالنسبة إلى 52.5B:
+30.5%
وهذا ليس "رفعًا بسيطًا".
بل هذا هو:
الشركة تخبر السوق مباشرةً أن حجم أعمال FY27 قد يكون أعلى بنحو 30% من النموذج الذي تستخدمه وول ستريت الآن.
كما أن ذلك يتطابق مع ما قلته سابقًا:
طلبيات الربع الرابع الجديدة > 60B
أخيرًا اكتمل الإغلاق (حلقة ترابط البيانات).
الأهم من ذلك: الربع الأول أعطاك التحقق
FY27 Q1:
14.5–15.5B
القيمة المتوسطة:
15B
إذا حققت FY27 فعلاً 68.5B، فسيشكل الربع الأول نحو 22% فقط.
وهذا يعني أن الشركة لا تقول:
"سنندفع فجأة في الربع الرابع."
بل تقول للسوق:
إن إيرادات الشركة خلال كامل 2027 ستكون بمعدل تشغيل مرتفع جدًا (Revenue run-rate).
ثم لننظر إلى هامش الربح الإجمالي
وهذا هو المكان الجميل الحقيقي اليوم.
التوجيه الذي أعطيتني إياه سابقًا:
Q4 GM 15–17%
الواقع:
17.6%
أي أن:
لم يصل فقط إلى التوجيه، بل تجاوز الحد الأعلى للتوجيه.
هذا مهم جدًا.
لأن أكبر شكوكنا سابقًا كانت:
هل هامش 15–17% مجرد مرة واحدة بسبب mix العملاء/المنتجات؟
والآن على الأقل إجابة الربع الرابع هي:
الواقع أفضل من التوجيه.
بمجرد ظهور هذه الأرقام، تغيّر طابع تقرير SMCI بالكامل. أولاً وقبل كل شيء، لا يهم كيف سنراهن على سعر السهم، ومن منظور الأساسيات فقط، سأرفعه من مناقشتي السابقة ضمن فئات A/B مباشرة إلى "S级/تجاوز قوي للتوقعات".
الأهم ليس EPS عند 1.62 دولار، بل توجيه إيرادات FY27 عند 65–72 مليار دولار.
تفصيل بندًا بندًا
المؤشر الفعلي/التوجيه توقعات السوق الحكم
Q4 الإيرادات 11.1B دولار 11.55B 🔴 أقل بنحو 4%
Q4 EPS 1.62 دولار ~0.62–0.94 🟢🟢 تجاوز ضخم للتوقعات
Q4 هامش GM المعدل 17.6% الشركة سابقًا 15–17% 🟢 تجاوز أعلى الحد المتوقع
Q1 FY27 الإيرادات 14.5–15.5B — 🟢 قوي
FY27 الإيرادات 65–72B 52.5B 🟢🟢 نقطة الانفجار الأساسية
Q1 FY27 EPS المعدل 1.01–1.10 — 🟢
بالنسبة لتوافق السوق السابق، كان الإجماع تقريبًا: إيرادات الربع الرابع 11.55B دولار، وEPS بعد التعديل حوالي 0.94 دولار. لذلك، فإن هذه المجموعة من البيانات تعني فعلاً أن جانب الأرباح يفوق التوقعات بكثير، بينما جانب الإيرادات جاء أقل قليلًا من التوقعات.
النقطة الأهم: FY27 عند 65–72B
هذا الرقم حاسم للغاية.
السوق كان يتوقع:
FY27 Revenue ≈ 52.5B
والآن الشركة:
65–72B
القيمة المتوسطة:
68.5B
بالنسبة إلى 52.5B:
+30.5%
وهذا ليس "رفعًا بسيطًا".
بل هذا هو:
الشركة تخبر السوق مباشرةً أن حجم أعمال FY27 قد يكون أعلى بنحو 30% من النموذج الذي تستخدمه وول ستريت الآن.
كما أن ذلك يتطابق مع ما قلته سابقًا:
طلبيات الربع الرابع الجديدة > 60B
أخيرًا اكتمل الإغلاق (حلقة ترابط البيانات).
الأهم من ذلك: الربع الأول أعطاك التحقق
FY27 Q1:
14.5–15.5B
القيمة المتوسطة:
15B
إذا حققت FY27 فعلاً 68.5B، فسيشكل الربع الأول نحو 22% فقط.
وهذا يعني أن الشركة لا تقول:
"سنندفع فجأة في الربع الرابع."
بل تقول للسوق:
إن إيرادات الشركة خلال كامل 2027 ستكون بمعدل تشغيل مرتفع جدًا (Revenue run-rate).
ثم لننظر إلى هامش الربح الإجمالي
وهذا هو المكان الجميل الحقيقي اليوم.
التوجيه الذي أعطيتني إياه سابقًا:
Q4 GM 15–17%
الواقع:
17.6%
أي أن:
لم يصل فقط إلى التوجيه، بل تجاوز الحد الأعلى للتوجيه.
هذا مهم جدًا.
لأن أكبر شكوكنا سابقًا كانت:
هل هامش 15–17% مجرد مرة واحدة بسبب mix العملاء/المنتجات؟
والآن على الأقل إجابة الربع الرابع هي:
الواقع أفضل من التوجيه.
إخلاء مسؤولية: يتضمن آراء جهات خارجية. لا تُعدّ نصيحة. يُمكن استخدام Binance AI دون أي ضمان. اطلع على الشروط والأحكام.