
لدى الفضة تاريخ طويل من تضليل المراقبين. على عكس الأسهم أو حتى الذهب، نادرًا ما تنقل الفضة أهم تحركاتها من خلال السعر وحده. تظهر الإشارات الحقيقية في المشتقات وبنية السوق المادية، قبل وقت طويل من أن تصبح الرسم البياني واضحًا.
في الوقت الحاضر، يقدم الفضة تناقضًا. السعر يتقدم، ومع ذلك تظل المشاركة muted. التقلبات المدركة تتقلص، ومع ذلك فإن أقساط الخيارات تتوسع. العقود الآجلة تظهر علامات على الانعكاس، ومع ذلك لا يوجد جنون مضاربة في الحجم أو الشعور.
هذا المزيج ليس متناقضًا. إنه تشخيصي.
سوق خيارات الفضة لا تُسعّر استمرارًا سلسًا ولا انفجارًا مضاربيًا صعوديًا. إنها تُسعّر انقطاعًا، وإعادة تسعير صعودية مفاجئة مدفوعة بضغوط هيكلية لا بالحماس.
1. السعر يرتفع دون مضاربة
للوهلة الأولى، تبدو العقود الآجلة للفضة بنّاءة لكنها غير مثيرة للانتباه. فقد كان السعر يسجل قممًا أعلى وقيعانًا أعلى بطريقة منضبطة ومتدرجة. والتراجعات سطحية وقصيرة الأمد. لا توجد تسارع شبه عمودي، ولا بنية شموع فوضوية، ولا شراء ذعري واضح.
والأهم من ذلك، أن هذا الارتفاع يحدث دون توسع ملحوظ في الحجم.
في معظم فئات الأصول، تثير الأسعار المرتفعة مع الحجم المنخفض الشكوك. أما في الفضة، فهي تشير إلى شيء مختلف تمامًا. الفضة سوق مثقلة بالورق، حيث يُوفَّر جزء كبير من السيولة الظاهرة من قبل البائعين على المكشوف. وعندما ينسحب هؤلاء البائعون بدلًا من الضغط، يمكن للسعر أن يرتفع مع نشاط قليل بشكل مفاجئ.
ما تعكسه هذه الحركة السعرية ليس طلبًا عدوانيًا، بل غيابًا هادئًا للمعروض. البائعون يتراجعون، وليس المشترون هم من يندفعون إلى الأمام. وهذه حالة هشة، وغالبًا ما تسبق الفجوات بدلًا من الاتجاهات.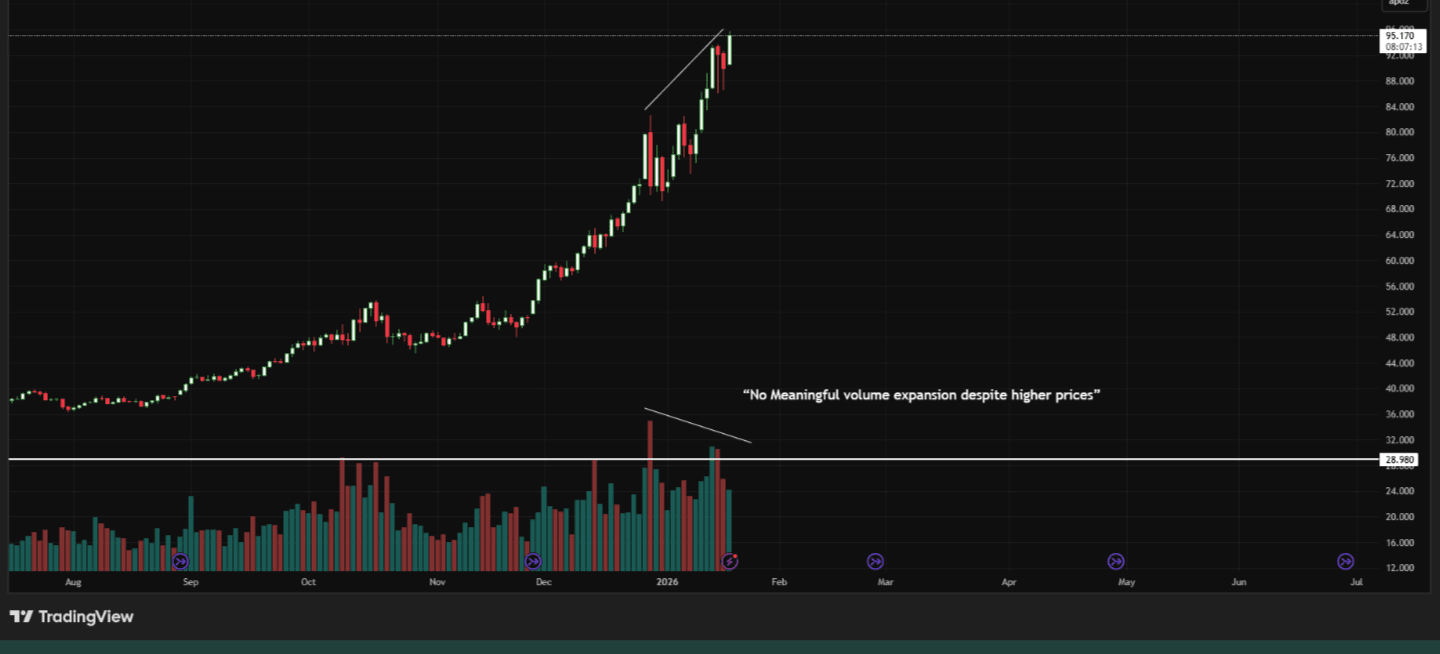
2. التقلب المحقق ينخفض بينما المخاطر ترتفع
تكمن أوضح إشارة تحذير في التباعد بين التقلب المحقق والتقلب الضمني. (نادر جدًا)
كان التقلب التاريخي (المحقق) للفضة يتقلص. النطاقات اليومية الأخيرة ضيقة نسبيًا، مما يعزز الانطباع بسوق هادئ ومنظم. وعلى السطح، يبدو أن المخاطر تتراجع.
ومع ذلك، فإن التقلب الضمني في خيارات الفضة (VXSLV) يواصل الارتفاع في الوقت نفسه.
هذا التباين نادر وذو دلالة. الخيارات أدوات استشرافية. وعندما يرتفع التقلب الضمني رغم انخفاض التقلب المحقق، فهذا يعني أن بائعي الخيارات لا يثقون في الهدوء الظاهر. إنهم يُسعّرون ليس خطر الاتجاه، بل خطر القفزات.
بمعنى آخر، تشير سوق الخيارات إلى أن الحركة المهمة التالية يُتوقع أن تكون غير متصلة—فجوة أو حركة فراغ سعري لا يمكن التحوط لها بسلاسة.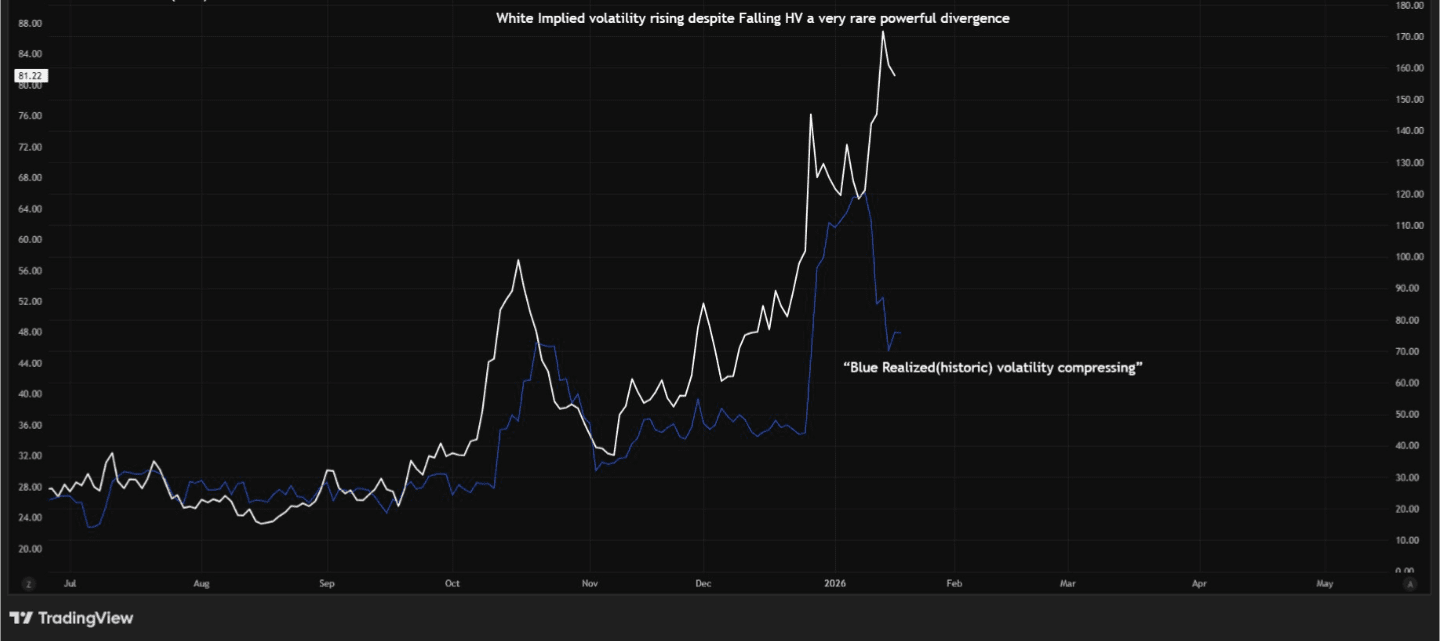
استمر التقلب المحقق في الفضة بالتقلص حتى مع ارتفاع التقلب الضمني. يشير هذا التباعد النادر إلى أن سوق الخيارات تُسعّر خطر القفزة لا خطر الاتجاه، محذرةً من حركة محتملة غير متصلة رغم هدوء السعر مؤخرًا.
3. انتقلت الضغوط من الذهب إلى الفضة
في الظروف العادية، يتصدر تقلب الذهب ويتبعه تقلب الفضة. يعمل الذهب كإشارة نقدية؛ بينما تضخم الفضة أثرها.
حاليًا، انهارت هذه العلاقة.
بدأ تقلب الذهب (GVZ) في الاستقرار والهدوء، ما يشير إلى أن الضغط الكلي الأوسع—الأسعار، البنوك المركزية، الجغرافيا السياسية—قد تم استيعابه بالفعل. أما تقلب الفضة، فيواصل الارتفاع بصورة مستقلة.
يشير هذا التباين إلى انتقال الضغط. لم تعد المخاطر نقدية-كلية؛ بل أصبحت داخلية في بنية سوق الفضة نفسه، حيث الرافعة المالية أعلى، والسيولة أضعف، والقيود المادية أكثر إلزامًا.
تاريخيًا، هذا إعداد متأخر المراحل: الذهب يحذر أولًا، والفضة تتفاعل أخيرًا—وبشكل عنيف.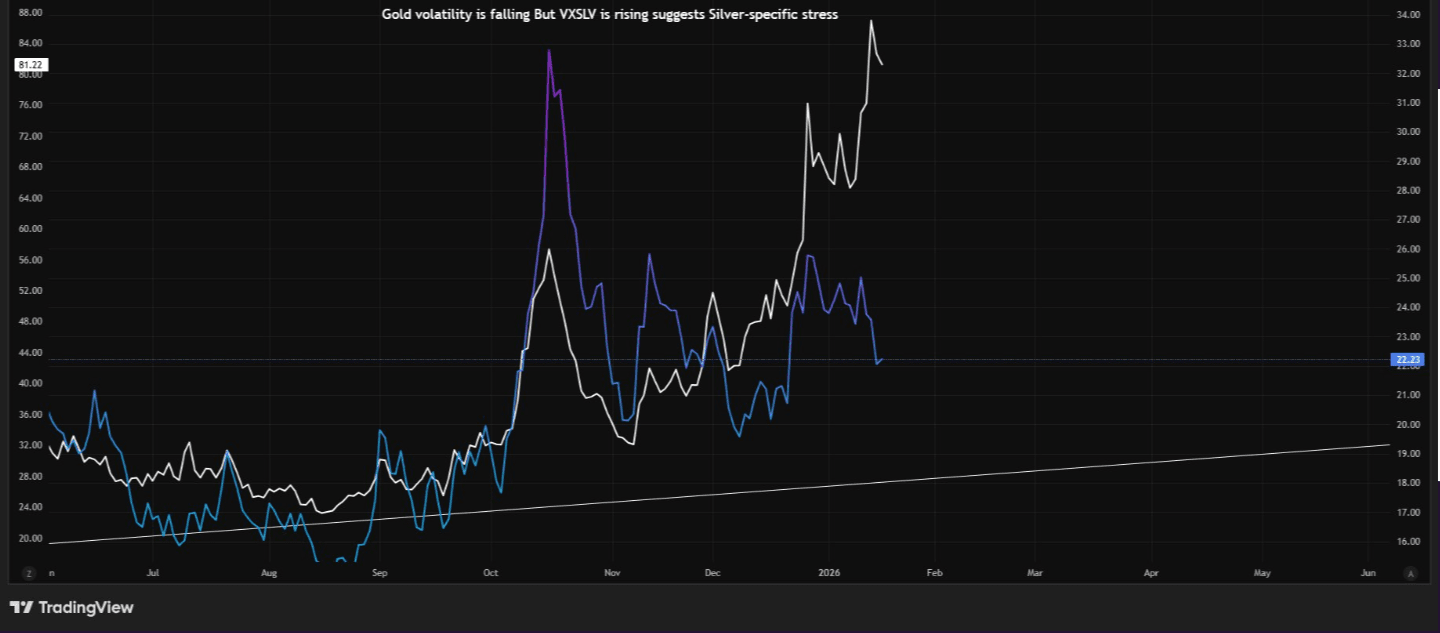
استقر تقلب الذهب بينما يواصل تقلب الفضة الارتفاع. يشير هذا التباين إلى أن الضغط خاص بالفضة
4. سوق الخيارات يتحوط من الصعود، لا من الهبوط
أحد أكثر الإشارات كاشفية يأتي من فارق التقلب الضمني بين عقدي البيع والشراء عند دلتا 25 في خيارات SLV.
انتشر هذا الفارق إلى مستويات سلبية عميقة، ما يعني أن عقود الشراء الصعودية أغلى بكثير من عقود البيع الهبوطية. ومن المهم أن هذه الحالة مستمرة وليست عابرة، وتمتد عبر آجال استحقاق أطول.
هذا ليس ما يبدو عليه مطاردة عقود الشراء المضارِبة. تميل المضاربة التجزئية إلى أن تكون قصيرة الأجل، ومحلية، وراجعة إلى المتوسط مع قيام المتعاملين المحترفين بإضعاف الطلب.
ما نراه بدلًا من ذلك هو تحوط منهجي من المخاطر الصعودية القصوى. المشاركون في السوق مستعدون لدفع علاوة للحماية من حركة صعودية حادة. ويتسق هذا السلوك مع إدارة مخاطر الميزانية العمومية لدى بنوك السبائك أو المنتجين أو كبار البائعين على المكشوف، لا مع مضاربة من نوع اليانصيب.
السوق لا يراهن على الصعود؛ بل يحتمي منه.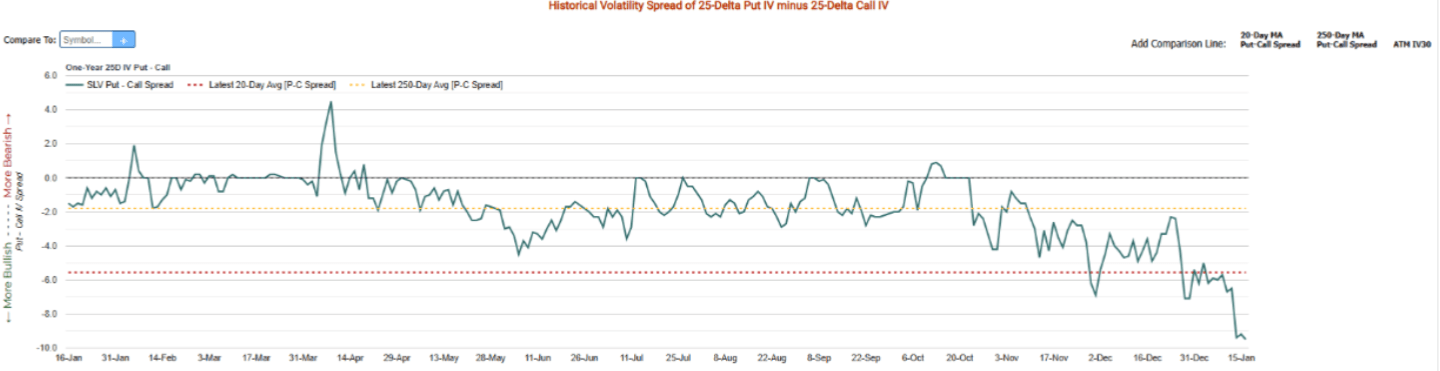
يُظهر فارق التقلب الضمني السلبي المستمر بين عقود البيع والشراء أن عقود الشراء الصعودية مُسعَّرة بأغلى من عقود البيع الهبوطية. ويعكس ذلك تحوطًا دفاعيًا ضد مخاطر الذيل الصعودي بدلًا من شراء مضاربي لعقود الشراء، بما يتسق مع إدارة مخاطر الميزانية العمومية لدى كبار المشاركين في السوق.
5. ابتسامة التقلب الضمني تؤكد خطر الفجوات
توفر ابتسامة التقلب الضمني عبر عدة آجال استحقاق مزيدًا من الوضوح.
عبر آجال الاستحقاق القريبة والمتوسطة، يكون جناح عقود الشراء الصعودية حادًا وغير مقيّد. يرتفع التقلب الضمني بشكل قوي كلما ارتفعت أسعار التنفيذ، ما يشير إلى أن السيولة يُتوقع أن تتوفر فقط عند مستويات أعلى بكثير.
في أسواق السلع، غالبًا ما تُحدَّد أجنحة عقود الشراء الصعودية ببيع المنتجين. هذا الحدّ غائب بشكل لافت هنا. المنتجون لا يبيعون عقود الشراء بقوة، والمتعاملون غير راغبين في كتابة تحوطات صعودية رخيصة.
هكذا ترسم سوق الخيارات الفراغات السعريّة، وهي مناطق قد يحتاج السعر إلى القفز فوقها لغياب السيولة الكامنة بينها.
الرسالة واضحة لا لبس فيها: إذا تحركت الفضة، فالمتوقع أن تقفز، لا أن تتسلق تدريجيًا.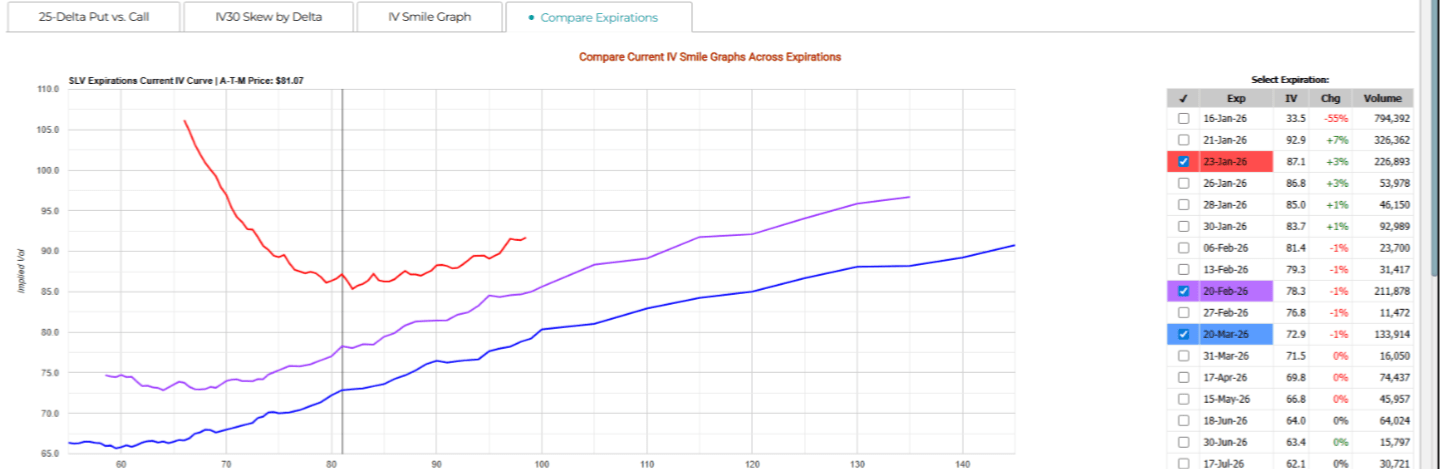
تُظهر ابتسامة التقلب الضمني جناحًا صعوديًا حادًا ومستمرًا لعقود الشراء عبر عدة آجال استحقاق. تشير هذه البنية إلى أن سوق الخيارات تُسعّر قفزات محتملة في السعر إلى مستويات أعلى حيث توجد السيولة، بدلًا من توقع اكتشاف سعري سلس.
6. يؤكد الـ backwardation ضيق الإمداد المادي
بينما تعكس الخيارات التوقعات، فإن منحنيات العقود الآجلة تعكس اللوجستيات.
إن دخول الفضة في حالة backwardation—حيث تتداول العقود القريبة أعلى من المؤجلة—أمر غير معتاد للغاية. تكاليف التخزين منخفضة، وعادة ما تتداول الفضة في حالة contango.
يشير الـ backwardation إلى أن التسليم الفوري يُقدَّر أكثر من الوعود المستقبلية. وهو يعكس ضيق الإتاحة المادية، وارتفاع ضغط الإقراض، وصعوبة ترحيل المراكز القصيرة إلى الأمام.
هذا يضيف متغيرًا حاسمًا: الضغط الزمني.
لا يمكن أن يكون الـ backwardation ناتجًا عن حماس التجزئة. إنه ينشأ من قيود مادية وقيود على الميزانية العمومية. ويعني أن المراكز الورقية لم تعد قادرة على تأجيل التسوية بكلفة منخفضة، ما يزيد خطر التعديل القسري.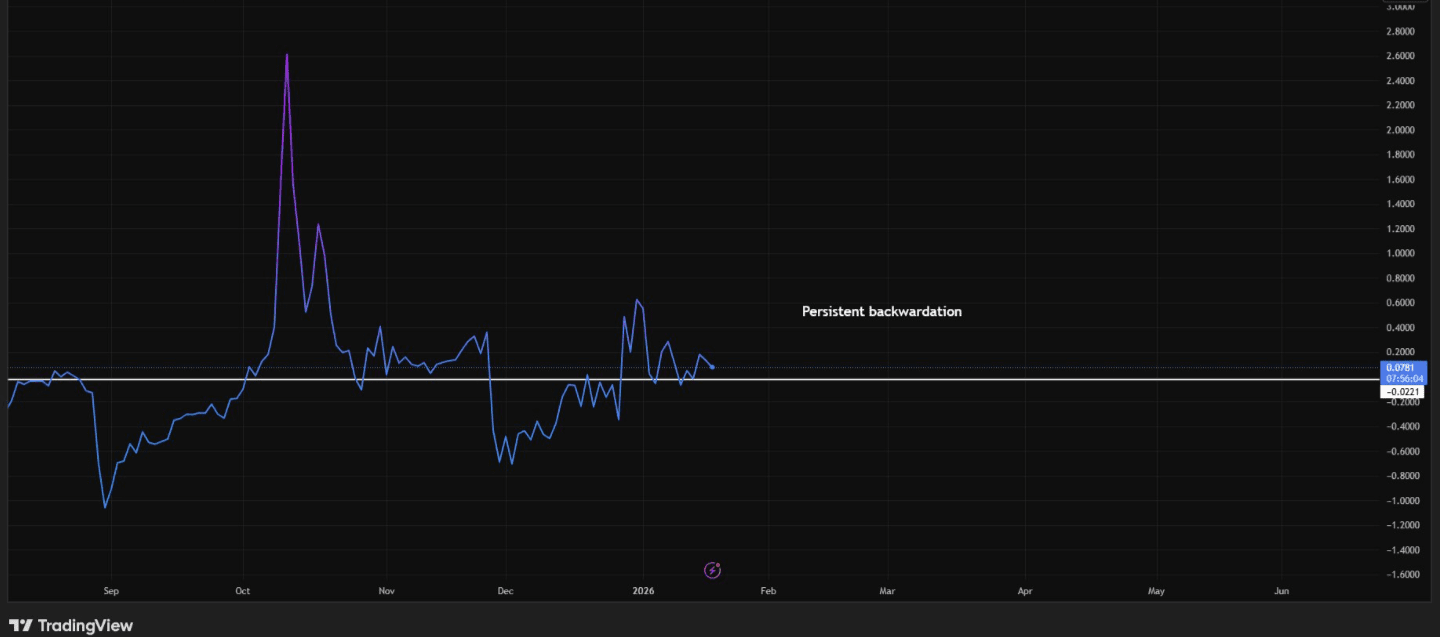
لقد دخلت العقود الآجلة للفضة في حالة الـ backwardation، حيث تُسعَّر العقود القريبة أعلى من الأشهر المؤجلة. الـ backwardation في الفضة نادرة وتشير إلى ضيق الإتاحة الفورية، وارتفاع ضغط التسليم، وتزايد الضغط الزمني على المراكز القصيرة ومراكز الـ carry.
7. لماذا هذا ليس قمة انفجارية
غالبًا ما تدفع حركة السعر السريعة المراقبين إلى افتراض وجود قمة انفجارية. لكن هذا الافتراض سابق لأوانه هنا.
تتميز القمم الانفجارية الحقيقية ببنية محددة جدًا:
حجم متفجر
تقلب محقق متوسع
انهيار التقلب الضمني مع عودة اللامبالاة
عودة الـ contango مع释放 الإمدادات
مشاركة شاملة ويقين سردي
تُظهر الفضة حاليًا العكس:
حجم تداول هادئ
تقلب محقق آخذ في الانخفاض
تقلب ضمني آخذ في الارتفاع
Backwardation
تشكيك مستمر
هذا تسعير هيكلي جديد، وليس إنهاكًا مضاربيًا.
السرعة وحدها لا تحدد القمة. المشاركة هي التي تحدد ذلك—والمشاركة لا تزال مقيدة.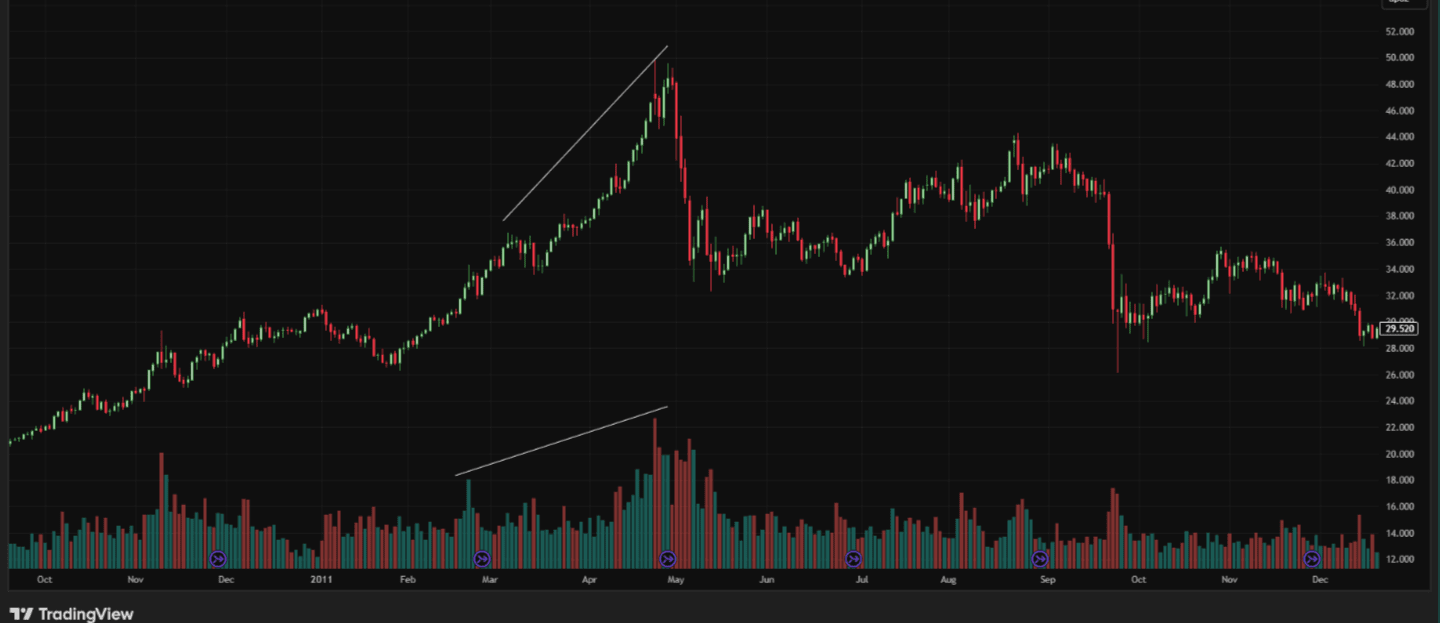
القمم الانفجارية تحتاج إلى حجم متزايد، وهذا ليس الحال الآن
8. مقارنة تُجرى كثيرًا: GME
المقارنة مع انفجار GameStop مفهومة لكنها غير مكتملة.
تشترك الحالتان في أوجه تشابه سطحية: مراكز بيع قصيرة مزدحمة، وسيولة ضعيفة، وحلقات تغذية راجعة بين التقلب والهامش، وحركة سعرية غير متصلة.
الفرق جوهري. كانت GameStop انفجارًا مدفوعًا بالمزاج. أما الفضة فهي انفجار مدفوع بالميزانية العمومية والتسليم.
تنتهي اندفاعات المزاج عندما يخبو الحماس. أما الاندفاعات الهيكلية فلا تنتهي إلا عندما يرتفع السعر بما يكفي لتحرير المعروض وإعادة التوازن. وعادةً ما تتضمن هذه العملية تجاوزًا للمستوى العادل، لا اعتدالًا.
ما الذي تستعد له سوق الخيارات
ومجتمعة، تتسق الأدلة وتتعاضد.
يرتفع السعر لأن المعروض ينسحب
الحجم منخفض لأن المشاركة مقيدة
التقلب المحقق هادئ لأن الحركة لم تحدث بعد
يرتفع التقلب الضمني لأن الحركة متوقعة أن تكون حادة
انحراف الخيارات يُظهر خوفًا من فجوات صعودية
يؤكد الـ backwardation وجود ضغط مادي وزمني
سوق خيارات الفضة يستعد لإعادة تسعير مفاجئة صعودًا—وليس لاتجاه تدريجي، ولا لانفجار مضاربي صعودي، ولا لقمة وشيكة.
من المرجح أن يحدث هذا التسعير الجديد عبر فجوات وفراغات سعرية، وغالبًا ما تُحفَّز بعوامل تبدو صغيرة، مع تبخر السيولة وفشل التحوط.
الخلاصة
نادراً ما تتحرك الفضة عندما تكون صاخبة. إنها تتحرك عندما تكون هادئة ومجهدة.
هيكل السوق اليوم، عبر السعر والحجم والتقلب والخيارات والعقود الآجلة، يشير إلى نظام يتعرض لضغط داخلي متزايد. يبدو السطح هادئًا، لكن سوق المشتقات تسعّر انقطاعًا في الاستمرارية.
عندما يرتفع التقلب الضمني قبل السعر، فذلك ليس حماسًا.
إنه خوفٌ مما لا يمكن التحوّط ضده.
تخبرنا سوق خيارات الفضة، بوضوح وتكرار، أن المرحلة التالية ليست حركة بطيئة—بل إعادة تسعير.
ملاحظة: هذا ليس نصيحة مالية. لأغراض تعليمية فقط.