#BarrickMiningFalls8% BARRICK MINING $B حوّل الهوامش البالغة $2,551-للأونصة إلى $141M من التدفق النقدي الحر:
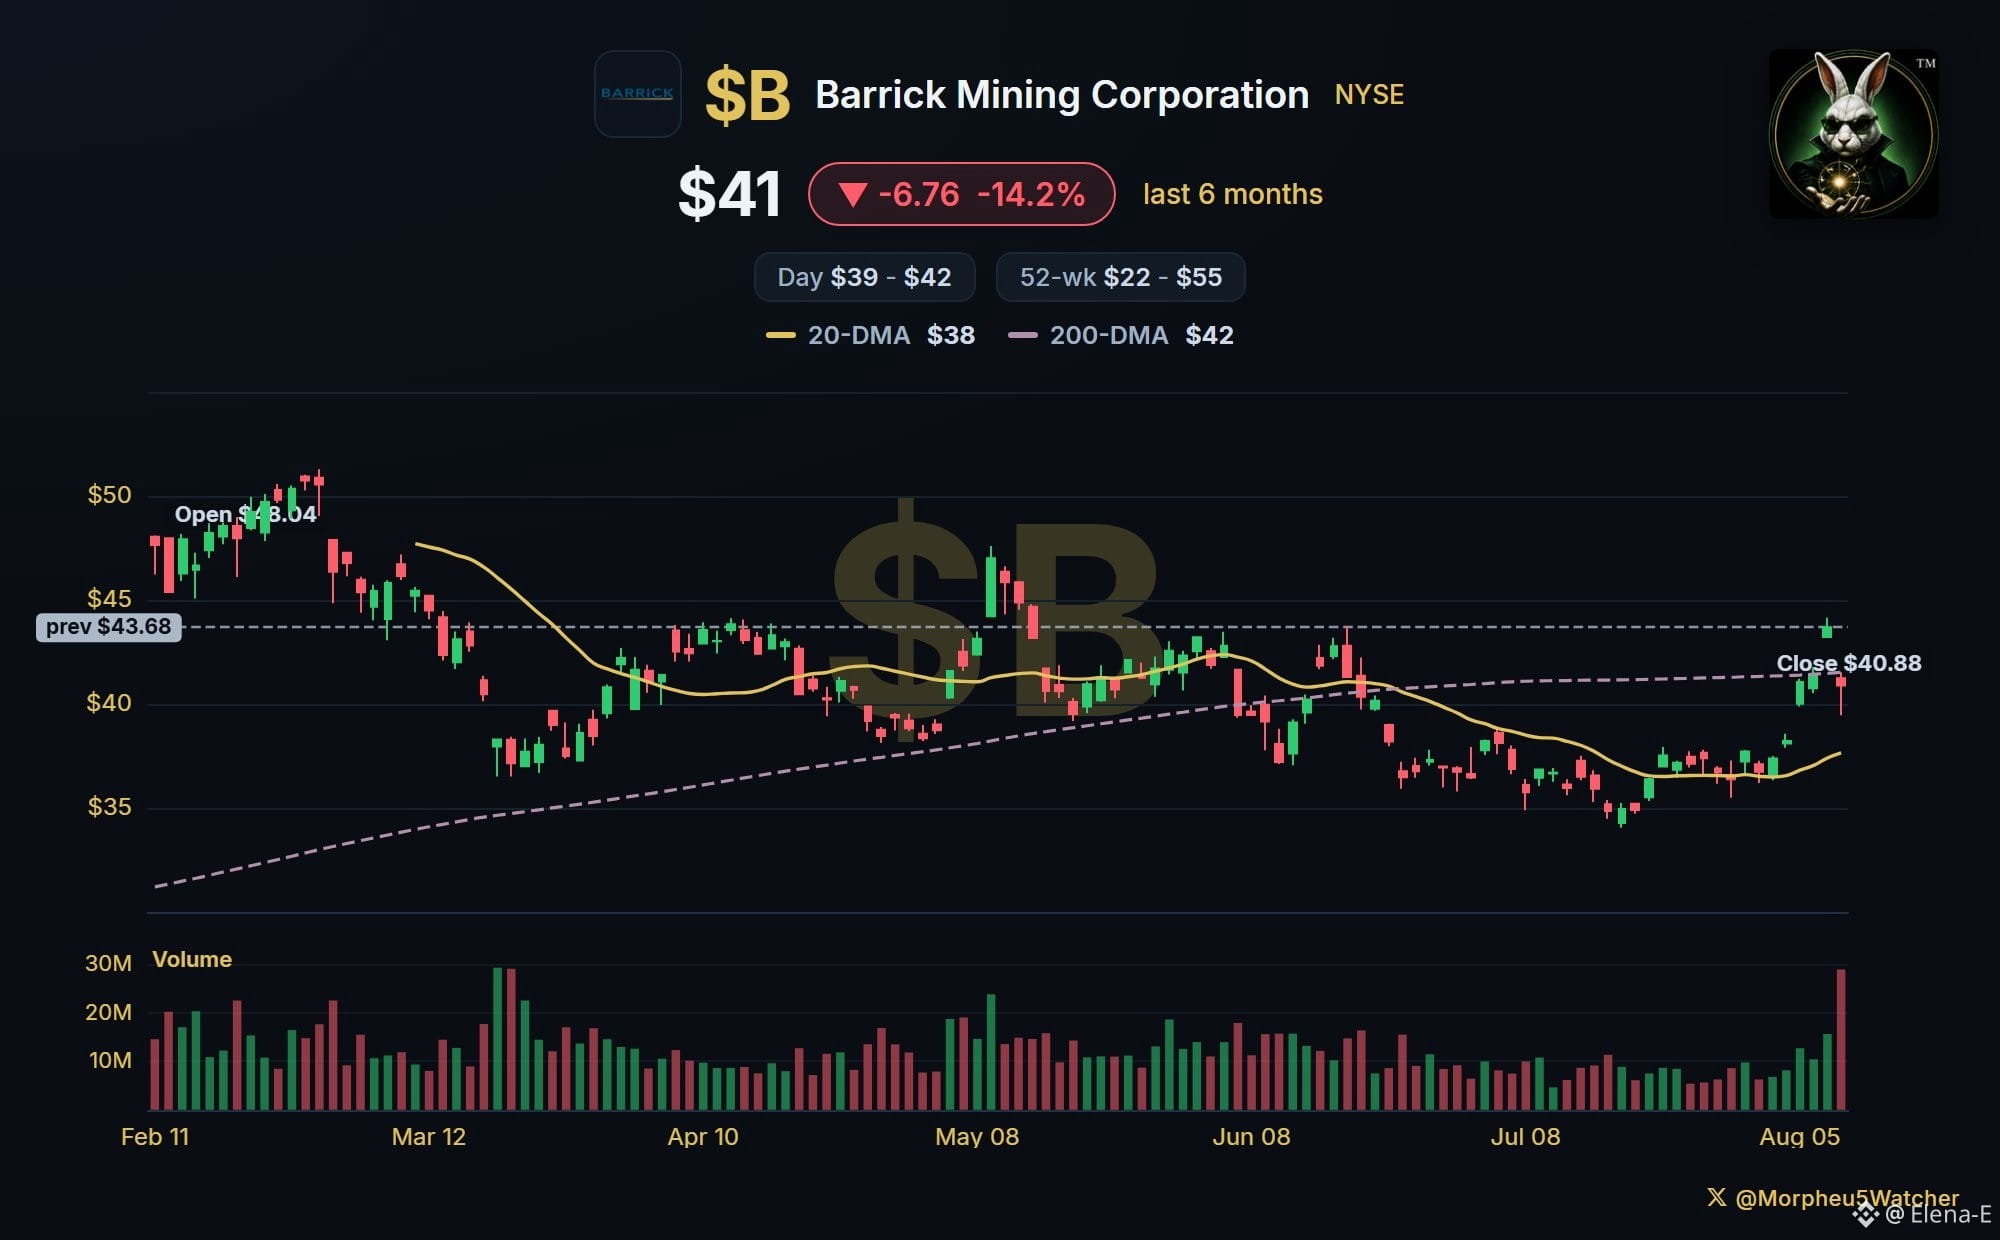
ارتفعت قيمة Barrick Mining $B إلى 41.06 دولارًا (بعد التداول)، بانخفاض 2.62 دولارًا / -6.00% عن إغلاق الجمعة عند 43.68 دولارًا؛ واستقرّت الجلسة العادية عند 40.90 دولارًا بعد أن لامست 39.44 دولارًا. وأعلنت شركة التعدين الكندية للذهب والنحاس عن النتائج قبل افتتاح اليوم عند الساعة 6:00 صباحًا بتوقيت شرق الولايات المتحدة.
بلغت الإيرادات 5.29B دولارًا، بزيادة 44% على أساس سنوي (YoY)؛ وبلغت الأرباح المعدلة للسهم (ربح السهم بعد استبعاد البنود لمرة واحدة) 0.82 دولارًا، بزيادة 74%. وقد جاءت كلتا القيمتين دون الإجماع، رغم أن التوقعات تختلف بشدة بين الجهات — 0.83-0.94 دولارًا على الأرباح للسهم، و5.08B-5.67B على الإيرادات — لذا يعتمد حجم المفاجأة السلبية على من تقرأ بياناته. وسعر السهم اختار الأسوأ.
لم تكن الإنتاجية هي المشكلة. فقد بلغت كمية إنتاج الذهب 796 ألف أونصة، أعلى من إرشاد الشركة الخاص البالغ 730 ألفًا-770 ألف أونصة، وبزيادة 11% على ربع مارس، وتم بيعها بسعر محقق قدره 4,417 دولارًا/أونصة مقابل تكاليف الاستدامة الشاملة AISC البالغة 1,866 دولارًا/أونصة — أي التكلفة الكاملة لسحب أونصة من الأرض مع إبقاء المنجم يعمل. وهذا يعني هامشًا قدره 2,551 دولارًا لكل أونصة، نحو 58 سنتًا من كل دولار إيرادات.
حُسمت الجلسة على خط التدفقات النقدية. بلغ التدفق النقدي الحر العائد (ما يتبقى لمساهمي Barrick أنفسهم بعد طرح الإنفاق الرأسمالي، مع استبعاد حصة الشركاء من غير المساهمين) 141M دولارًا، بانخفاض يقارب الثلث عن 212M. وبلغ التدفق النقدي التشغيلي العائد 1.12B دولارًا؛ وذهب نحو 980M دولارًا منه مباشرة إلى الأرض كاستثمارات رأسمالية للمناجم. وارتفعت AISC بنسبة 11% على أساس سنوي YoY، بل إن الإدارة خفّضت حتى إرشادات النفقات الرأسمالية لعام 2026 إلى 3.8 B-$4.2B من 4.0 B-$4.45B.
وبالمقابل، أعادت Barrick 1.50B دولارًا إلى المساهمين في ذلك الربع — 1.209B دولارًا من عمليات إعادة شراء plus توزيعات أرباح بقيمة 0.175 دولار — بزيادة 242% على أساس سنوي. وبشكل تقريبي، تم إخراج نحو 10 دولارات لكل دولار حرره الربع فعليًا. وتمويل ذلك جاء من الميزانية: 5.93B دولارًا نقدًا و1.245B دولارًا صافي نقد.
$HEMI $NIL $1000CAT
ارتفعت قيمة Barrick Mining $B إلى 41.06 دولارًا (بعد التداول)، بانخفاض 2.62 دولارًا / -6.00% عن إغلاق الجمعة عند 43.68 دولارًا؛ واستقرّت الجلسة العادية عند 40.90 دولارًا بعد أن لامست 39.44 دولارًا. وأعلنت شركة التعدين الكندية للذهب والنحاس عن النتائج قبل افتتاح اليوم عند الساعة 6:00 صباحًا بتوقيت شرق الولايات المتحدة.
بلغت الإيرادات 5.29B دولارًا، بزيادة 44% على أساس سنوي (YoY)؛ وبلغت الأرباح المعدلة للسهم (ربح السهم بعد استبعاد البنود لمرة واحدة) 0.82 دولارًا، بزيادة 74%. وقد جاءت كلتا القيمتين دون الإجماع، رغم أن التوقعات تختلف بشدة بين الجهات — 0.83-0.94 دولارًا على الأرباح للسهم، و5.08B-5.67B على الإيرادات — لذا يعتمد حجم المفاجأة السلبية على من تقرأ بياناته. وسعر السهم اختار الأسوأ.
لم تكن الإنتاجية هي المشكلة. فقد بلغت كمية إنتاج الذهب 796 ألف أونصة، أعلى من إرشاد الشركة الخاص البالغ 730 ألفًا-770 ألف أونصة، وبزيادة 11% على ربع مارس، وتم بيعها بسعر محقق قدره 4,417 دولارًا/أونصة مقابل تكاليف الاستدامة الشاملة AISC البالغة 1,866 دولارًا/أونصة — أي التكلفة الكاملة لسحب أونصة من الأرض مع إبقاء المنجم يعمل. وهذا يعني هامشًا قدره 2,551 دولارًا لكل أونصة، نحو 58 سنتًا من كل دولار إيرادات.
حُسمت الجلسة على خط التدفقات النقدية. بلغ التدفق النقدي الحر العائد (ما يتبقى لمساهمي Barrick أنفسهم بعد طرح الإنفاق الرأسمالي، مع استبعاد حصة الشركاء من غير المساهمين) 141M دولارًا، بانخفاض يقارب الثلث عن 212M. وبلغ التدفق النقدي التشغيلي العائد 1.12B دولارًا؛ وذهب نحو 980M دولارًا منه مباشرة إلى الأرض كاستثمارات رأسمالية للمناجم. وارتفعت AISC بنسبة 11% على أساس سنوي YoY، بل إن الإدارة خفّضت حتى إرشادات النفقات الرأسمالية لعام 2026 إلى 3.8 B-$4.2B من 4.0 B-$4.45B.
وبالمقابل، أعادت Barrick 1.50B دولارًا إلى المساهمين في ذلك الربع — 1.209B دولارًا من عمليات إعادة شراء plus توزيعات أرباح بقيمة 0.175 دولار — بزيادة 242% على أساس سنوي. وبشكل تقريبي، تم إخراج نحو 10 دولارات لكل دولار حرره الربع فعليًا. وتمويل ذلك جاء من الميزانية: 5.93B دولارًا نقدًا و1.245B دولارًا صافي نقد.
$HEMI $NIL $1000CAT