

“ثلاثية الثيران والدببة” لأسهم الذاكرة: قصفٌ مكثف من الأخبار الإيجابية، لكن هناك هاجسٌ خفي يقترب.
هل لديك أسهم في قطاع الذاكرة؟
إذا كان الأمر كذلك، فربما كانت المزاج خلال هذه الأيام مثل ركوب الأفعوانية—بعد أن أفزعتني أرباح “سانديسك” التي انتهت بـ“ميتة عند الأضواء”، كنت أفكر في قصّ الخسارة، وفجأة عادلتها SK Hynix بإعلان خطة لإعادة شراء تصل إلى 100 تريليون وون كوري.
ارتفاعٌ لا أجرؤ على المطاردة، وهبوطٌ لا أجرؤ على الشراء.
لماذا؟ لأن قطاع الذاكرة يشهد الآن مواجهة “متعددة الأوجه” بين الثيران والدببة، تعد من الأكثر تعقيدًا في التاريخ.
لدى المشترين خبرٌ إيجابيّ بحجم القنبلة النووية، بينما لدى البائعين منطقٌ قاطعٌ يوجّه الضربة تلو الضربة.
لن نهتف مع الصعود ولا مع الهبوط اليوم. سنفرد حجج الطرفين على الطاولة، ودعك أنت تقرر.
⚡️ ثلاثية المتفائلين
الأولى: انفجار عائدات المساهمين
في 8 أغسطس، كشفت وسائل الإعلام الكورية أن SK Hynix تستعد لخطة عائدات للمساهمين بقيمة 100 تريليون وون كوري (حوالي 71 مليار دولار) — أي أكبر بسبعة أضعاف من العام الماضي.
ومنها إعادة شراء الأسهم بنحو 40 تريليون وون كوري، أي أكثر من 2% من إجمالي أسهم الشركة، وهو ما يعادل تقريبًا كل الأسهم الجديدة التي أُصدرت سابقًا لإدراج ADR.
فسّر السوق هذه العملية مباشرة على أنها «تحوّط فعلي ضد التخفيف في الملكية».
سامسونغ من جهتها لا تريد أن تتراجع. تتوقع KB Securities أن يتراوح حجم عائدات سامسونغ السنوية للمساهمين بين 100 و200 تريليون وون كوري، أي أكثر من 10 أضعاف المستوى الحالي. وتتوقع BofA أن تعيد سامسونغ 50% من تدفقها النقدي الحر إلى المساهمين، بما في ذلك توزيعات خاصة تتجاوز 30 تريليون وون كوري وإعادة شراء أسهم تتجاوز 40 تريليون وون كوري.
عمالقتا الذاكرة الكوريتان يريدان إعادة أموال الذكاء الاصطناعي مباشرة إلى جيوب المساهمين.
هذه ليست لعبة أسهم دورية، بل لعبة أسهم قيمة.
الثانية: تحوّل المتشائم الكبير إلى متفائل
هل تتذكرون محلل Morgan Stanley، Shawn Kim، الذي شتم أسهم الذاكرة في يوليو وكأنها بلا قيمة؟
إنه ذلك الرجل الذي يصفه السوق الكوري بأنه «الناطق باسم المتشائمين».
في 7 أغسطس، نشر تقريرًا بعنوان من خمس كلمات فقط: «التصحيح يقترب من نهايته».
ووصف هذا التصحيح بأنه «موجة صغيرة داخل الدورة الفائقة للذكاء الاصطناعي». وأبقى السعر المستهدف لـ SK Hynix وسامسونغ دون تغيير، مع إشارة إلى أن السعرين المستهدفين يعكسان صعودًا يفوق 60% مقارنة بسعرهما الحالي.
والأشد من ذلك — أنه رفع تقديره لربحية السهم (EPS) لشركة SK Hynix في 2026 بنسبة 13%.
من التشاؤم إلى التفاؤل، لم يستغرق الأمر سوى شهر واحد.
الثالثة: صلابة الطلب
تتوقع UBS أن ينمو الطلب على HBM بنسبة 90% على أساس سنوي في 2026، ثم بنسبة 77% أخرى في 2027.
ألقى Micron قنبلة في مؤتمر FMS 2026: حصة الذاكرة من إجمالي قيمة النظام ارتفعت من 10% قبل ثلاثين عامًا إلى نحو 50% اليوم.
وكانت عبارة إدارة Micron حرفيًا: «ارتفعت حصة الذاكرة من قيمة النظام من 10% إلى نحو 50%، وطلب وكلاء الذكاء الاصطناعي لا يزال في مرحلة “الإحماء قبل الموسم”».
قبل أن يبدأ الإحماء رسميًا، كان قد استحوذ بالفعل على نصف قيمة النظام.
وماذا بعد بدء المباراة الرسمية؟
قدّر Goldman Sachs أن فجوة العرض والطلب العالمية على DRAM في 2026 ستكون -4.9%، وهي الأسوأ خلال 15 عامًا الماضية. كما ترى إدارتا سامسونغ وSK Hynix معًا أنه لن يظهر عرض إضافي ملحوظ قبل 2028.
الطلب يفوق العرض، وسيستمر ذلك حتى عام 2028.
⚠️ ثلاثية المتشائمين
الأولى: تباطؤ وتيرة ارتفاع الأسعار
كانت Morgan Stanley قد حذّرت في يوليو بالفعل: من المتوقع أن تبلغ وتيرة نمو أسعار عقود DRAM ذروتها في الربع الرابع من 2026.
البيانات أصبحت واضحة جدًا — ففي الربع الأول من 2026 ارتفعت أسعار DRAM بنسبة 93-98%، وفي الربع الثاني 58-63%، ومن المتوقع أن ترتفع في الربع الثالث فقط 13-18%، وفي الربع الرابع ربما لا يتبقى سوى 3-8%.
وتيرة ارتفاع الأسعار تهبط بشكل حاد.
لقد تراجع معدل رفع صافي الأرباح في صناعة الذاكرة من ذروته البالغة 92% إلى 77%.
إن المحرك الأساسي لارتفاع السهم — «استمرار الأرباح فوق التوقعات» — بدأ يضعف.
الثانية: اقتراب دورة التوسع
أشار محلل الأبحاث Shuli Ren في تقرير إلى أن شحّ الإمدادات العالمية من شرائح الذاكرة سيبلغ ذروته في الربع الثاني من 2026، ثم يبدأ بالاستقرار في الربع الأول من 2027، وقد يظهر فائض في الطاقة الإنتاجية بأسرع وقت في 2028.
حذّر الأستاذ يونغ سيوك-جون من جامعة سونغ كيون كوان في سيول: إذا جاء الطلب على الذكاء الاصطناعي أقل من التوقعات، فقد تؤدي خطط التوسع لدى كبار منتجي الذاكرة إلى رفع المخزونات في الصناعة في 2028 وإحداث فائض في المعروض.
كان رئيس قسم أشباه الموصلات السابق في سامسونغ، كيونغ كيه-هيون، أكثر مباشرة: قد تبدأ أسعار شرائح الذاكرة العالمية بالانخفاض في وقت مبكر من النصف الثاني من 2027.
هذا هو المصير الذي لا ينجو منه أي سهم دوري — التوسع، ثم الانهيار.
الثالثة: التقييم لم يعد رخيصًا
ارتفع سهم Micron بنسبة 207% منذ بداية 2026 حتى الآن، ويبلغ مكرر الربحية المستقبلي حاليًا نحو 5.5 مرات.
يبدو 5.5 مرات رخيصًا؟ هذا لأن السوق يسعّر السهم وفق «مضاعف ذروة الدورة» — أي يفترض أن هذه الأرباح العالية جدًا الحالية غير مستدامة.
خفضت Morgan Stanley تقديراتها لربحية السهم (EPS) لسامسونغ في 2026 بنسبة 10%، بسبب استمرار ضعف أعمال الإلكترونيات الاستهلاكية.
من جهة، رفعت SK Hynix توقعاتها؛ ومن جهة أخرى، خفّضت سامسونغ توقعاتها. في الصناعة نفسها، بدأ التباين بالفعل.
فمن نصدق إذًا؟
بصراحة — كلاهما على حق، لكن كلٌ منهما ينظر إلى بُعد مختلف.
يتداول المتفائلون بمنطق المدى القصير: عائدات المساهمين، تحول Morgan Stanley إلى التفاؤل، وشحّ HBM. هذه المحفزات ستتحقق خلال الأسابيع القادمة.
يتداول المتشائمون بمنطق المدى المتوسط: تباطؤ ارتفاع الأسعار، دورة التوسع، واستباق التقييم. هذه المخاطر لن تظهر بوضوح إلا خلال الفصول القادمة.
أسهم الذاكرة ليست ممنوعة من الشراء، لكن عليك أن تميّز جيدًا — هل أنت تتعامل بمنطق «التداول» أم بمنطق «الاحتفاظ»؟
للمضاربة على ارتداد قصير الأجل، تكفي ثلاثية المتفائلين.
في المدى المتوسط، تمسّك بالاتجاه الطويل؛ ثلاث ضربات للمتشائمين، وكل ضربة تُسيل الدماء.
وأخيرًا، هناك إشارة أحدث —
في 9 أغسطس، كشفت (وول ستريت جورنال) أن آبل تختبر شرائح DRAM من ChangXin Storage لاستخدامها في iPhone وMacBook.
بدأ مصنعو شرائح الذاكرة الصينيون بالفعل بالدخول إلى سلسلة توريد آبل.
هذه ليست قصة بسيطة عن «البديل المحلي» — إنها تقول للسوق: إن البدائل في الإمداد بدأت تتشكل.
كانت ChangXin Storage قد أُدرجت في 27 يوليو. وقال Goldman Sachs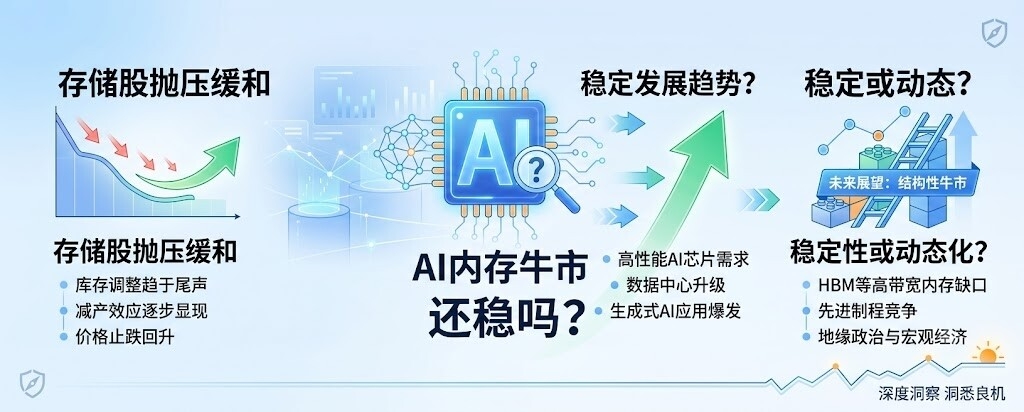 إن تأثيرها على مشهد الشح العالمي محدود — لكن «محدود» لا يعني «منعدمًا».
عندما تتوسع الإنتاجية لدى العمالقة الثلاثة العالميين جميعًا، وعندما يبدأ المصنعون الصينيون بالدخول إلى سلسلة توريد آبل، هل إن فائض الطاقة الإنتاجية في 2028 مجرد تهويل؟
$SKHYNIX $SAMSUNG #هل هدأت ضغوط البيع على أسهم الذاكرة، وهل لا تزال سوق صعود ذاكرة الذكاء الاصطناعي متماسكة؟ $GOOGL.US #台积电7月营收增长45%