
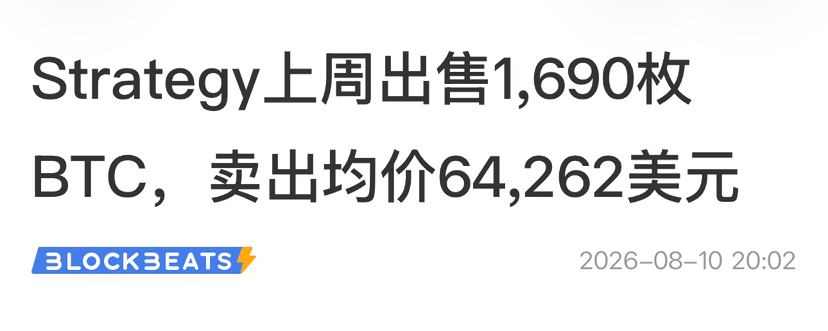
كان Saylor @saylor وشركته Strategy في وقتٍ ما رمزًا لأقوى نهج «الشراء فقط دون البيع» في سوق البيتكوين. لكن مع دخول عام 2026، تغيّرت هذه الصورة تمامًا. فمنذ البيع الرمزي لـ 32 وحدة في أواخر مايو $BTC ، إلى بيعٍ واسع النطاق بلغ 3588 وحدة بين أواخر يونيو وبداية يوليو، ثم 1638 وحدة بين أواخر يوليو وبداية أغسطس، وأخيرًا نحو 1691 وحدة في الأسبوع الأخير، بلغ صافي ما باعته الشركة تراكميًا نحو 6949 BTC. وانخفضت الحيازات الحالية إلى نحو 840.4 ألف وحدة، بينما يبلغ الحد الأقصى لخطة تسييل البيتكوين التي فوّضها مجلس الإدارة نحو 1.25 مليار دولار، ويُستخدم ذلك أساسًا لتعزيز الاحتياطي بالدولار ودفع توزيعات الأسهم الممتازة، ولا سيما STRC.
على السطح، يبدو هذا بمثابة خبر سلبي كبير. لكن رد فعل السوق الفعلي كان في كل مرة أهدأ من التي قبلها—تأثير شركة سيلر عند بيع العملات على سعر BTC آخذ في التلاشي بشكل ملحوظ.
الخبر السلبي يتركز أساسًا على «البيع الأول» و«البيع على نحو مباغت»
الذي تسبب فعليًا في صدمة نفسية، كان عملية البيع الصافي الأولى في أواخر مايو بواقع 32 عملة فقط. فقد كسرت وعد سيلر العلني على مدى سنوات «بعدم بيع أي عملات». فسّر السوق ذلك فورًا على أنه انهيار للعقيدة، ما أدى إلى هبوط واضح في سعر BTC. ثم في أواخر يونيو وبداية يوليو، قامت الشركة ببيع دفعة واحدة قدرها 3588 عملة (حوالي 216 مليون دولار)، أي حجمها يزيد عن المرة الأولى بعشرات المرات؛ انخفض BTC في ذلك اليوم بشكل مؤقت بحوالي 1.9%-4% فقط، ثم تعافى بسرعة. وفي أواخر يوليو إلى أوائل أغسطس، تم بيع 1638 عملة، ثم آخر تحديث يقارب 1691 عملة، وكانت ردود فعل السوق شبه معدومة؛ بل إن السعر ظل يتذبذب خلال فترات البيع وبعدها ضمن نطاق 64 ألف–65 ألف دولار تقريبًا.
السبب واضح: لم يعد بيع العملات الآن «عملية مباغتة»، بل صار فعلًا لإدارة رأس المال بشكل علني ويمكن توقعه. أوضحت Strategy بوضوح أن البيع يهدف إلى دعم توزيعات أرباح الأسهم الممتازة لـ STRC وإعادة الشراء، بالإضافة إلى استكمال احتياطي الدولار (وقد ارتفع حاليًا إلى نحو 4.65 مليارات دولار). لقد استوعب السوق هذه المعلومة بالكامل—انتقلت الشركة من «تجميع العملات فقط» إلى «إدارة نشطة لميزانية الأصول والالتزامات»، بهدف الحفاظ على ائتمان الأسهم الممتازة والسيولة، وليس فقدان الثقة في آفاق BTC. كما أكد سيلر نفسه مرارًا أن الشخصي لم يبع «حتى بتّ واحد» من البيتكوين؛ وأن بيع الشركة هو مجرد إجراء مالي طبيعي بالنسبة للشركة المدرجة.
بمجرد أن ينجز السوق التحول في التوقعات من «عدم البيع أبدًا» إلى «يمكن البيع، لكن يُباع ضمن حجم معروف»، ستنخفض الصدمات الهامشية الناتجة عن عمليات البيع المنتظمة اللاحقة بشكل كبير. طالما لم يحدث طرح مفاجئ على نطاق واسع وبلا ترتيب، أو تجاوز إطار الـ 1.25 مليار دولار المصرح به، فسوف يستمر انخفاض حساسية سعر BTC تجاه كل عملية بيع منفردة.
الأموال المؤسسية تعود إلى التدفق من جديد، وصناديق ETF توفر دعمًا حقيقيًا
وفي الوقت نفسه، فإن القوة التي تحدد العرض والطلب على المدى القصير تتجه فعلًا نحو القنوات المؤسسية. منذ دخول أغسطس، ظلت صناديق بيتكوين الفورية المتداولة ETF في الولايات المتحدة تحقق تدفقات صافية للداخل. خلال الفترة من 3 إلى 7 أغسطس/آب في ذلك الأسبوع، بلغ إجمالي تدفقات ETF الفورية لـ BTC نحو 853.5 مليون دولار، مسجلًا أفضل أداء أسبوعي منذ منتصف أبريل، فضلًا عن استمرارها الإيجابي لخمسة أيام تداول متتالية:
--3 أغسطس/آب 1.701 مليار دولار
--4 أغسطس/آب 2.115 مليار دولار
--5 أغسطس/آب 2.444 مليار دولار
--6 أغسطس/آب 1.376 مليار دولار
--7 أغسطس/آب 1.017 مليار دولار
ومنها ساهمت BlackRock's IBIT بأغلب الجزء (حوالي 6.9 مليارات دولار). وهذا يعني أن اتجاه صافي التدفقات الخارجة الذي استمر لأسابيع قد تم قلبه بالكامل. تشتري المؤسسات عبر ETF بشكل تدريجي، وتفوق قدرتها على الامتصاص حجم المبيعات الأسبوعية الذي تفصح عنه Strategy (بضعة آلاف من العملات كل أسبوع). لا تزال حيازات Strategy تمثل نحو 4% من إجمالي BTC، لكن حجم البيع الأسبوعي مقارنة بحجم التداول اليومي وتدفقات ETF الواردة لم يعد يشكل ضغطًا تموينيًا مسيطرًا. يتحول السوق من «مراقبة ما إذا كان سيلر يبيع» إلى «مراقبة ما إذا كانت تدفقات ETF مستمرة، وكيف تتغير السيولة على المستوى الكلي».