

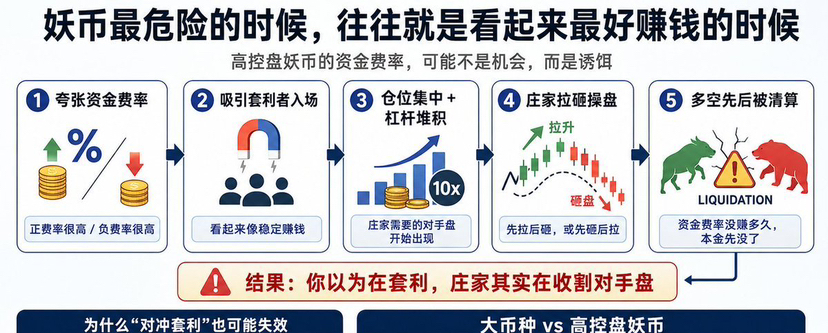


رأيت بعض الأصدقاء يقولون إن العملات “妖币” يمكن أن تُستخدم لعمل تحكيم/مراجحة رسوم التمويل. لكن من وجهة نظري الشخصية، فإن محاولة “استغلال” رسوم التمويل في مشروع يكون فيه التحكم عاليًا (high control/praetorian) قد لا تكون صفقة مجدية. كنت قد كتبت سابقًا أن ما يحتاجه المشروع عالي السيطرة لإدارة الطاولة/تكوين السوق هو وجود الطرف الآخر. فقط عندما يكون هناك عدد كافٍ من الأطراف الأخرى يمكن للمُدير/صانع السوق أن يحقق أرباحًا.
وبنسبةٍ ما يمكن أيضًا أن تؤثر رسوم التمويل، بل ويمكن أحيانًا إعدادها عمدًا. على سبيل المثال، أبسط حالة: عندما يكون سعر السوق الفوري أعلى بوضوح من سعر عقد الدوام/المستمر. وعندما تظهر فجوة خصم في عقد الدوام (أي أن عقد الدوام يكون بخصم)، غالبًا ما يؤدي ذلك بسهولة إلى تكوين معدل تمويل سلبي. والعكس صحيح: إذا ظل عقد الدوام لفترة طويلة أعلى من السوق الفوري، فغالبًا ما يكون هناك أيضًا احتمال أكبر لظهور معدل تمويل إيجابي مرتفع.
في الظروف العادية، تتمثل وظيفة معدل التمويل في دفع سعر العقد الدائم للاقتراب من سعر السوق الفوري، لكن بالنسبة لمشروع منخفض السيولة وعالي التركّز في الحيازة، فإن سعر السوق الفوري وسعر العقد وحتى العمق نفسه يصبح من الأسهل أن يتأثر بالأموال.
لذلك، عندما ترى أن هناك “عملة مضاربة” لديها معدل تمويل مبالغ فيه للغاية، فإن القيام بمراجحة معدل التمويل يصبح أمرًا خطيرًا جدًا، لأنك لا تعرف أبدًا كيف سيتصرف المُضارب/الجهة المسيطرة؛ فقد ينهار السعر أولًا بسبب عدم وجود مراكز كافية رخيصة لبيعه بقوة، أو قد يحاول كسر التفكير السوقي المعتاد عبر الرفع ثم الضرب، ولا يملك رؤية واضحة سوى من يدير الصفقة.
وفوق ذلك، من منظور الجهة المسيطرة، قد يكون معدل التمويل نفسه فخًا لجذب الطرف المقابل؛ فمثلًا عندما يكون معدل التمويل السالب مرتفعًا جدًا، قد يندفع المستثمرون إلى شراء العقد الدائم طمعًا في معدل التمويل. وعندما يكون معدل التمويل الموجب مرتفعًا جدًا، سيجذب ذلك عددًا كبيرًا من الناس لفتح مراكز بيع على العقد الدائم. ومع ازدياد تركّز هذه المراكز، سيظهر في السوق تدريجيًا عدد كبير من الطرف المقابل الذي تحتاجه الجهة المسيطرة.
نظريًا، يجب أن تتم المراجحة الحقيقية في معدل التمويل عبر شراء السوق الفوري والعقد معًا، والتحوط من مخاطر الاتجاه قدر الإمكان. لكن لأن العملة ذات تحكم شديد، فقد يكون من الصعب جدًا شراء الكمية الكافية من السوق الفوري عند معدل تمويل موجب، وعند معدل تمويل سالب قد لا تتمكن أصلًا من اقتراض العملة لبيعها على المكشوف في السوق الفوري، وحتى لو أنشأت تحوطًا بصعوبة، فيجب أيضًا أخذ العمق والانزلاق السعري وتكلفة اقتراض العملة في الحسبان.
وخاصة في المرحلة التي تديرها فيها الجهة المسيطرة، فإن التحوط النظري قد لا يكون تحوطًا كاملاً فعلًا. بل قد تتمكن الجهة المسيطرة من الرفع والضرب بشكل حاد جدًا خلال وقت قصير للغاية، وبالنظر إلى أن الأصدقاء الصغار غالبًا ما يستخدمون الرافعة المالية، فإن الجهة المسيطرة قادرة تمامًا على خلق مشهد تصفية للمراكز الطويلة والقصيرة معًا في لحظة واحدة.
في الواقع، غالبًا ما يجعل معدل التمويل المرتفع المستثمرين يقعـون في وهم مفاده أنه يمكنهم استلام دفعة تمويلية ثابتة كل بضع ساعات، ورغم أن الأمر يبدو منخفض المخاطر، فإن هذه العوائد في جوهرها تعني تحمل تدفق نقدي صغير ومؤكد جدًا مقابل تحمل خطر ذيل ضخم لا يُعرف متى سيظهر.
إذا كان بإمكانك ربح 5% في اليوم، فهذا يبدو عائدًا ممتازًا، لكن الجهة المسيطرة تحتاج فقط إلى صناعة حركة واحدة بنسبة 30% أو 50%، أو حتى أكثر تطرفًا، لتستعيد كل ما ربحته خلال أيام كثيرة سابقة. ومع الرافعة المالية، لا يلزم حتى أن يرتفع السعر أو ينخفض بهذا القدر فعليًا؛ يكفي أن يلامس سعر العلامة خط التصفية حتى تنتهي هذه الصفقة بالفعل.
لذلك أعتقد شخصيًا أنه بالنسبة إلى $BTC $ETHهذه الأصول التي تتمتع بسيولة كافية وتوزيع نسبي جيد للمراكز، يمكن أن تكون المراجحة في معدل التمويل فيها استراتيجية ناضجة إلى حدٍّ ما. لكن إذا وضعناها على عملة “مضاربة” ذات تحكم واضح من جهة كبيرة، فأنا أرى على العكس أن كلما ارتفع معدل التمويل زادت الخطورة.