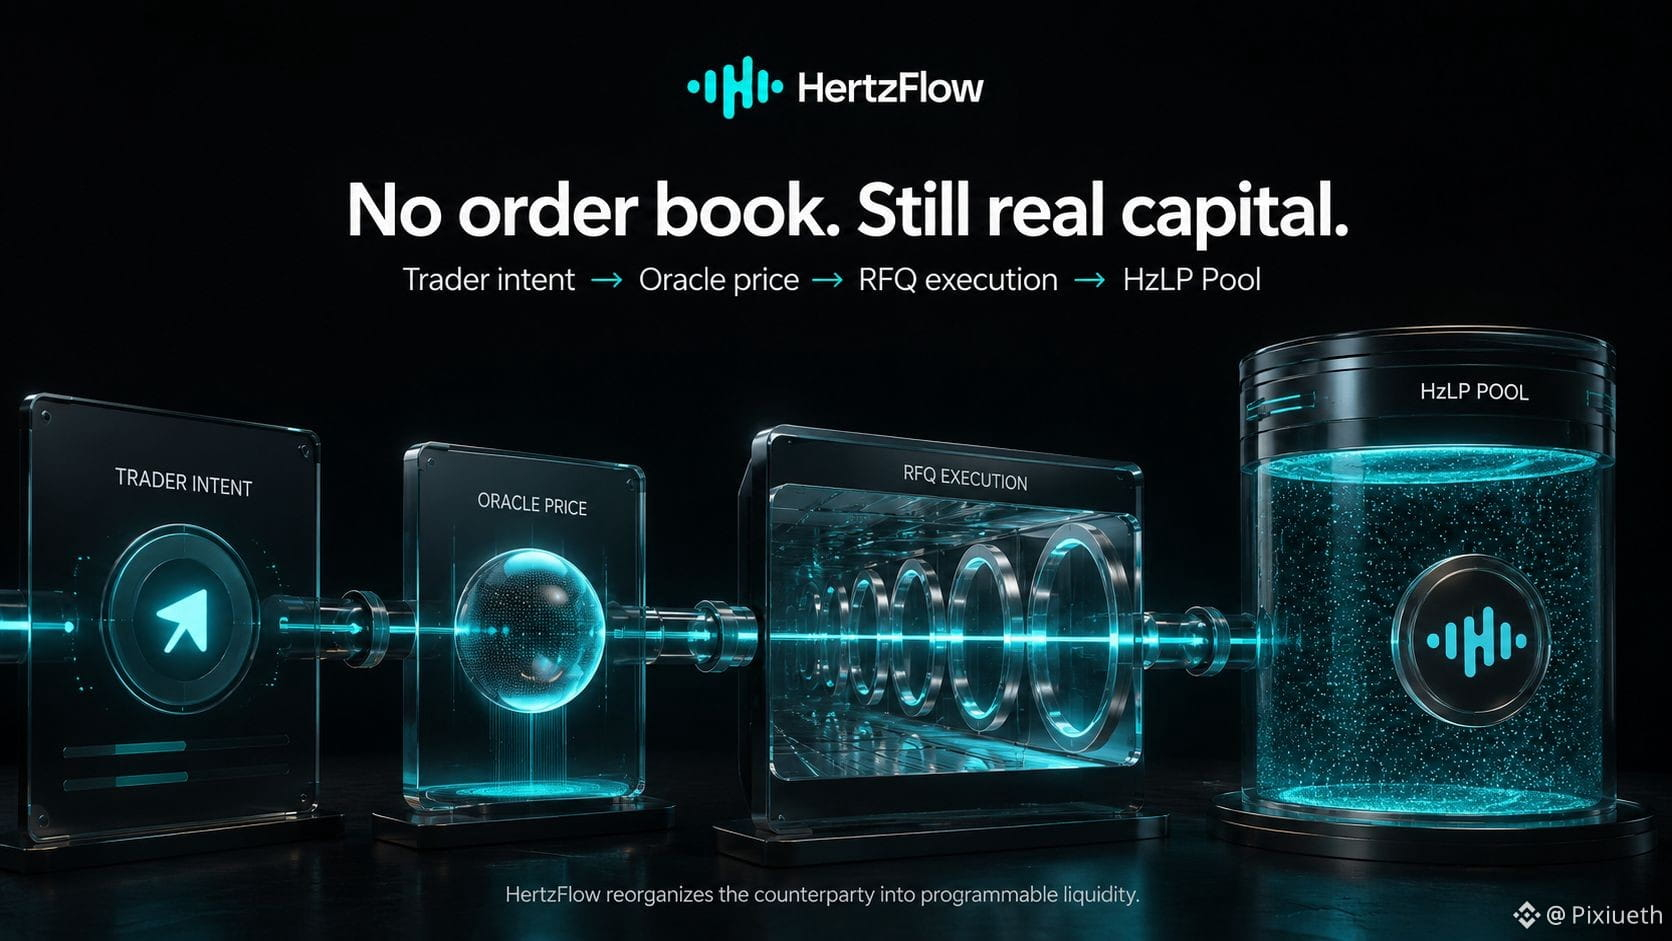
أزال HertzFlow دفتر الأوامر من الشاشة، وليس الطرف المقابل.
في تصميم شبكة الاختبار الحالية، يقوم @Hertzflow_xyz بإرسال صفقة رافعة مالية عبر سلسلة واضحة: نية المتداول → سعر مُعتمد عبر أوراكل → تنفيذ طلب تسعير (RFQ) → حوض HzLP الخاص بالسوق.
تختفي تسعيرة صانع الصفقة من العرض، لكن رأس المال في الجهة الأخرى لا يختفي.
هذه الخطوة الأخيرة يسهل التقليل من شأنها لأن HzLP يُقرأ غالبًا كمكان لتحقيق عائد. هيكليًا، أهم بكثير من ذلك. توضح وثائق HertzFlow الخاصة بهم أن مزودي السيولة هم الأطراف المقابلة للصفقات داخل حوضهم عندما يفوز المتداولون، فيدفع الحوض؛ وعندما يخسر المتداولون، يكبر الحوض.
لذلك يمكن لـ RFQ إعادة تنظيم التنفيذ، لكنه لا يستطيع “تصنيع” رأس مال من لا شيء. أسعار الأوراكل تحدد إطار الصفقة، وRFQ ينجزها، والحوض يحمل النتيجة الاقتصادية. قد لا يزيل دفتر الأوامر المطابقة المرئية لصانع الصفقة، لكن علاقة الميزانية العمومية الكامنة ما تزال واقعية جدًا.
هذه هي الجزء الذي من I would keep من World Leverage Engine بعد انتهاء صلاحية كل مقياس في شبكة الاختبار. فالمزيد من الأصول لا يهم إلا إذا كان بإمكان كل سوق ربط سعر برأس مال مستعد للوقوف خلف الرافعة. قد لا تزال معلمات الـ Mainnet الدقيقة غير مؤكدة، لكن السؤال المستمر لن يتغير: لكل سوق جديد، من أين يأتي رأس مال الطرف المقابل؟
اختبار منتج مفيد لِـ Mainnet سيكون ما إذا كان بإمكان المستخدمين رؤية هذه السلسلة بوضوح داخل المنتج نفسه: مصدر السعر، ومسار التنفيذ، والحوض الذي يدعم السوق. بمجرد أن تصبح تلك العلاقة مرئية، لن تمنع أي دفاتر أوامر سماعها كأنها سحر، بل ستبدأ القراءة كما هيكليّة السوق.