اشتريت “توكنات أبل”، فما الذي اشتريته بالضبط؟
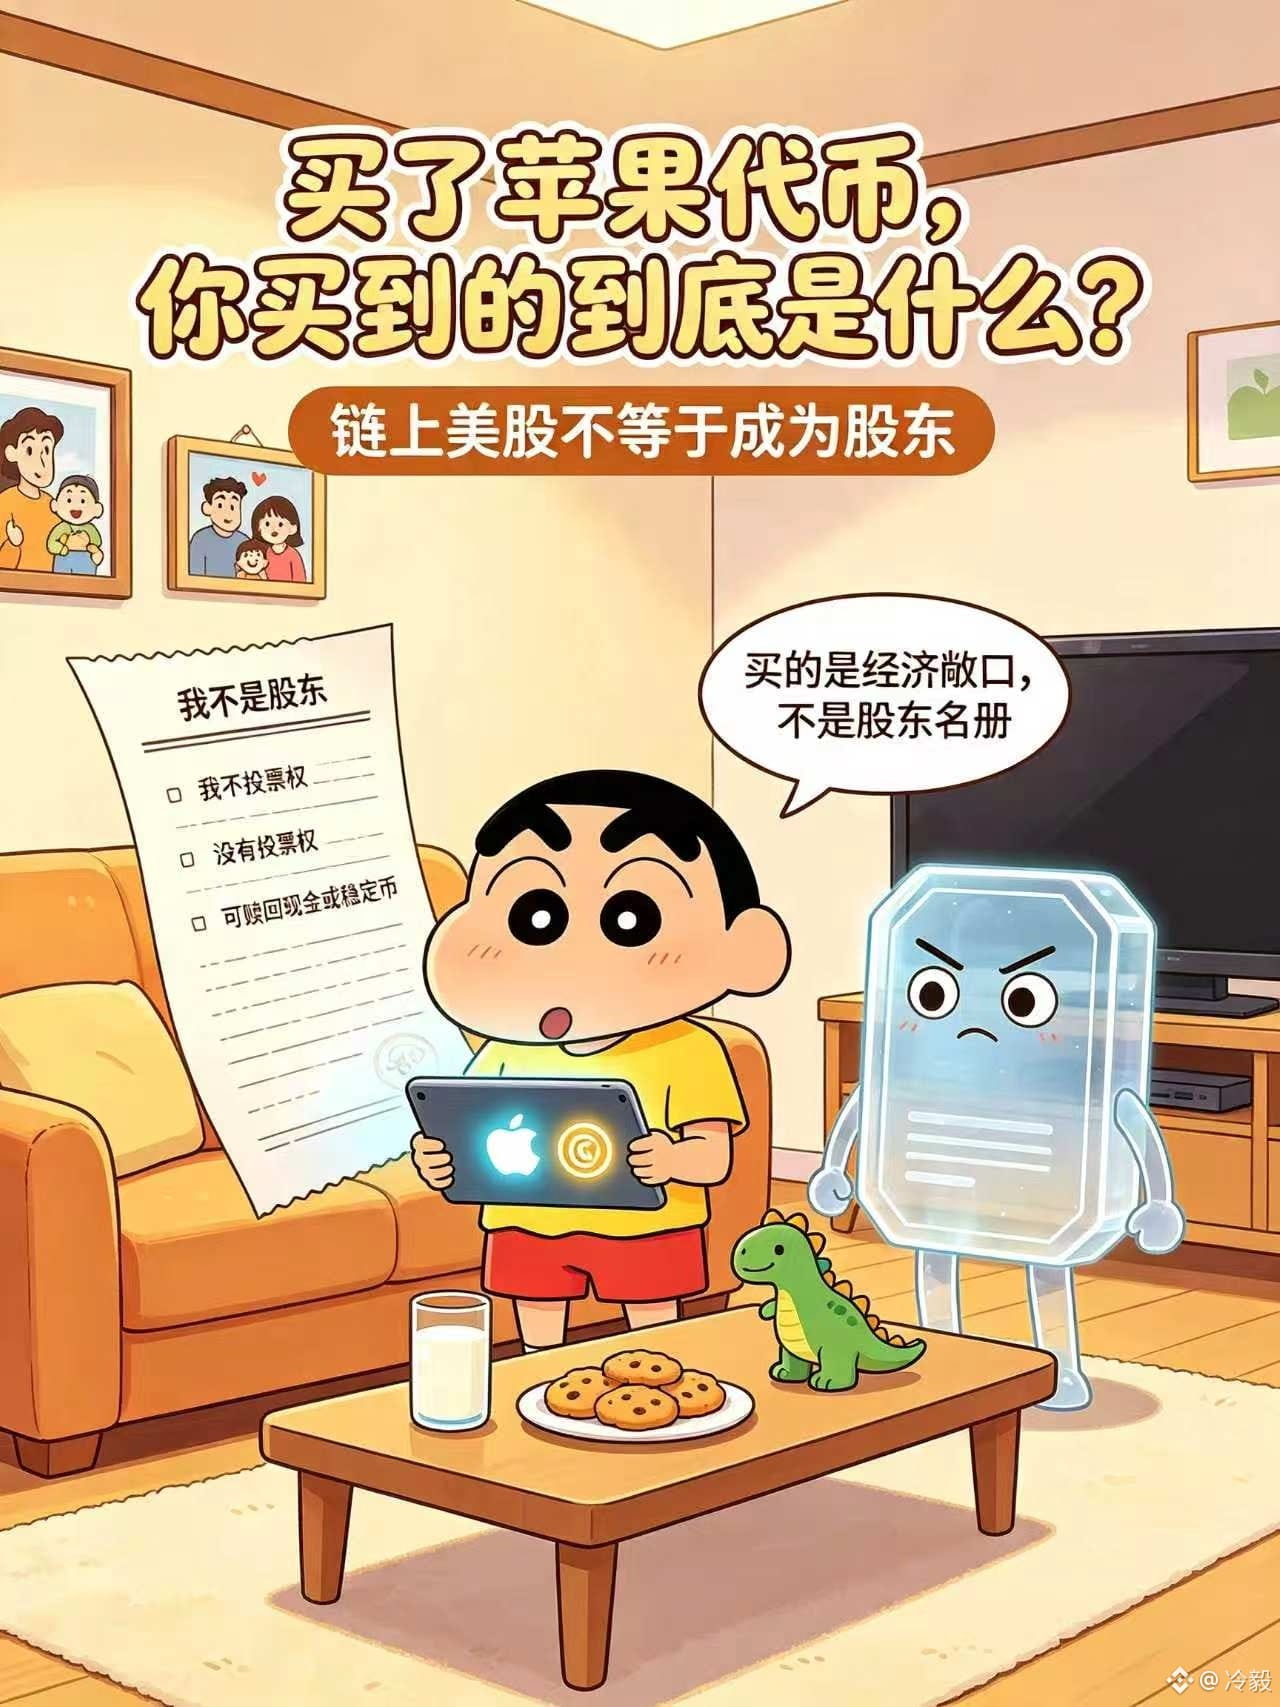
كنت أظن أن أكبر سوء فهم بشأن توكنات الأسهم هو ما إذا كانت الأسعار ستنفصل عن السوق الفوري. لكن بعد قراءة الإيضاح القانوني الخاص بـ Ondo Stocks، اتضح أن سوء الفهم الأكبر في الحقيقة هو التالي: حين ترى $TSLAon 、$AAPLon ، يعتقد كثيرون أنهم أصبحوا مساهمين في تسلا أو أبل.
لكن الحقيقة ليست بهذه البساطة. وفقًا للإفصاح الصادر عن الجهة المُصدِرة، فإن هذه الفئة من التوكنات هي أوراق مالية هيكلية مُصدَرة من شركة ذات غرض خاص (SPV) مسجلة في جزر العذراء البريطانية (BVI).
وبالنسبة إلى الأسهم المقابلة، فإن الجهة المُصدِرة تحتفظ بها عبر وسيط حفظٍ خاضع للرقابة. أما حامل التوكن فيحصل على حق اقتصادي مرتبط بسعر الأصل الأساسي وتوزيعات الأرباح وإجراءات الشركة، وليس الاسم الموجود في خانة سجل المساهمين.
الفرق بين هذين الأمرين لا يظهر عادةً للناس في الحياة اليومية. عندما تتحرك السوق صعودًا وهبوطًا، تمنح التوكنات بالفعل تعرّضًا اقتصاديًا مشابهًا لما يملكه حامل سهم، كما تُحتسب التوزيعات ضمن العائد. لكن عند مواجهة أمور مثل التصويت أو الإفصاح عن المعلومات أو قرارات الشركة، لن تنتقل الحقوق إلى محفظتك مع التوكن.
والجهة المُصدِرة تكتب الأمر بوضوح شديد: يمكن للحامل استرداد النقد أو عملة مستقرة وفقًا لقيمة الأصل الأساسي في ذلك الوقت، لكن دون حقوق تصويت المساهمين أو حقوق الحصول على المعلومات أو غيرها من حقوق المساهمين.
وأعتقد أن هذا هو بالضبط ما ينبغي أن توضحَه توكنات الأسهم بوضوح. على السلسلة يمكن تبسيط عمليات البيع والشراء والتحويل والتسوية، لكنها لم تمحِ “المسألة القانونية المتمثلة في من هو المساهم”. هي فقط تعيد تغليف جزء من النتائج الاقتصادية التي كانت تُحمل عادةً ضمن حسابات الوسطاء، في صورة ورقة قابلة للتحويل.
لذلك، في المرة القادمة عندما أرى عبارة “الأسهم الأمريكية على السلسلة”، لن أنظر أولًا إلى عدد الأصول الجديدة التي قد تكون مُغرية. سأطرح أولًا ثلاث مسائل: من الذي يستحق عليه سداد هذه الأموال لي؟ ومن الذي يحفظ الأصل الأساسي؟ وعندما نصطدم بتوزيعات الأرباح أو تجزئة الأسهم أو الاندماج والاستحواذ، فكيف يحدد العقد بالضبط طريقة تسليم النتائج إليّ؟
عندما تتضح هذه الأمور، ستعرف عندها إن كنت تشتري “أسهمًا” أو “تعرضًا للسعر”، أم أنك في الحقيقة تشتري منتجًا ماليًا آخر.