

دعونا نلقي نظرة على البيانات.
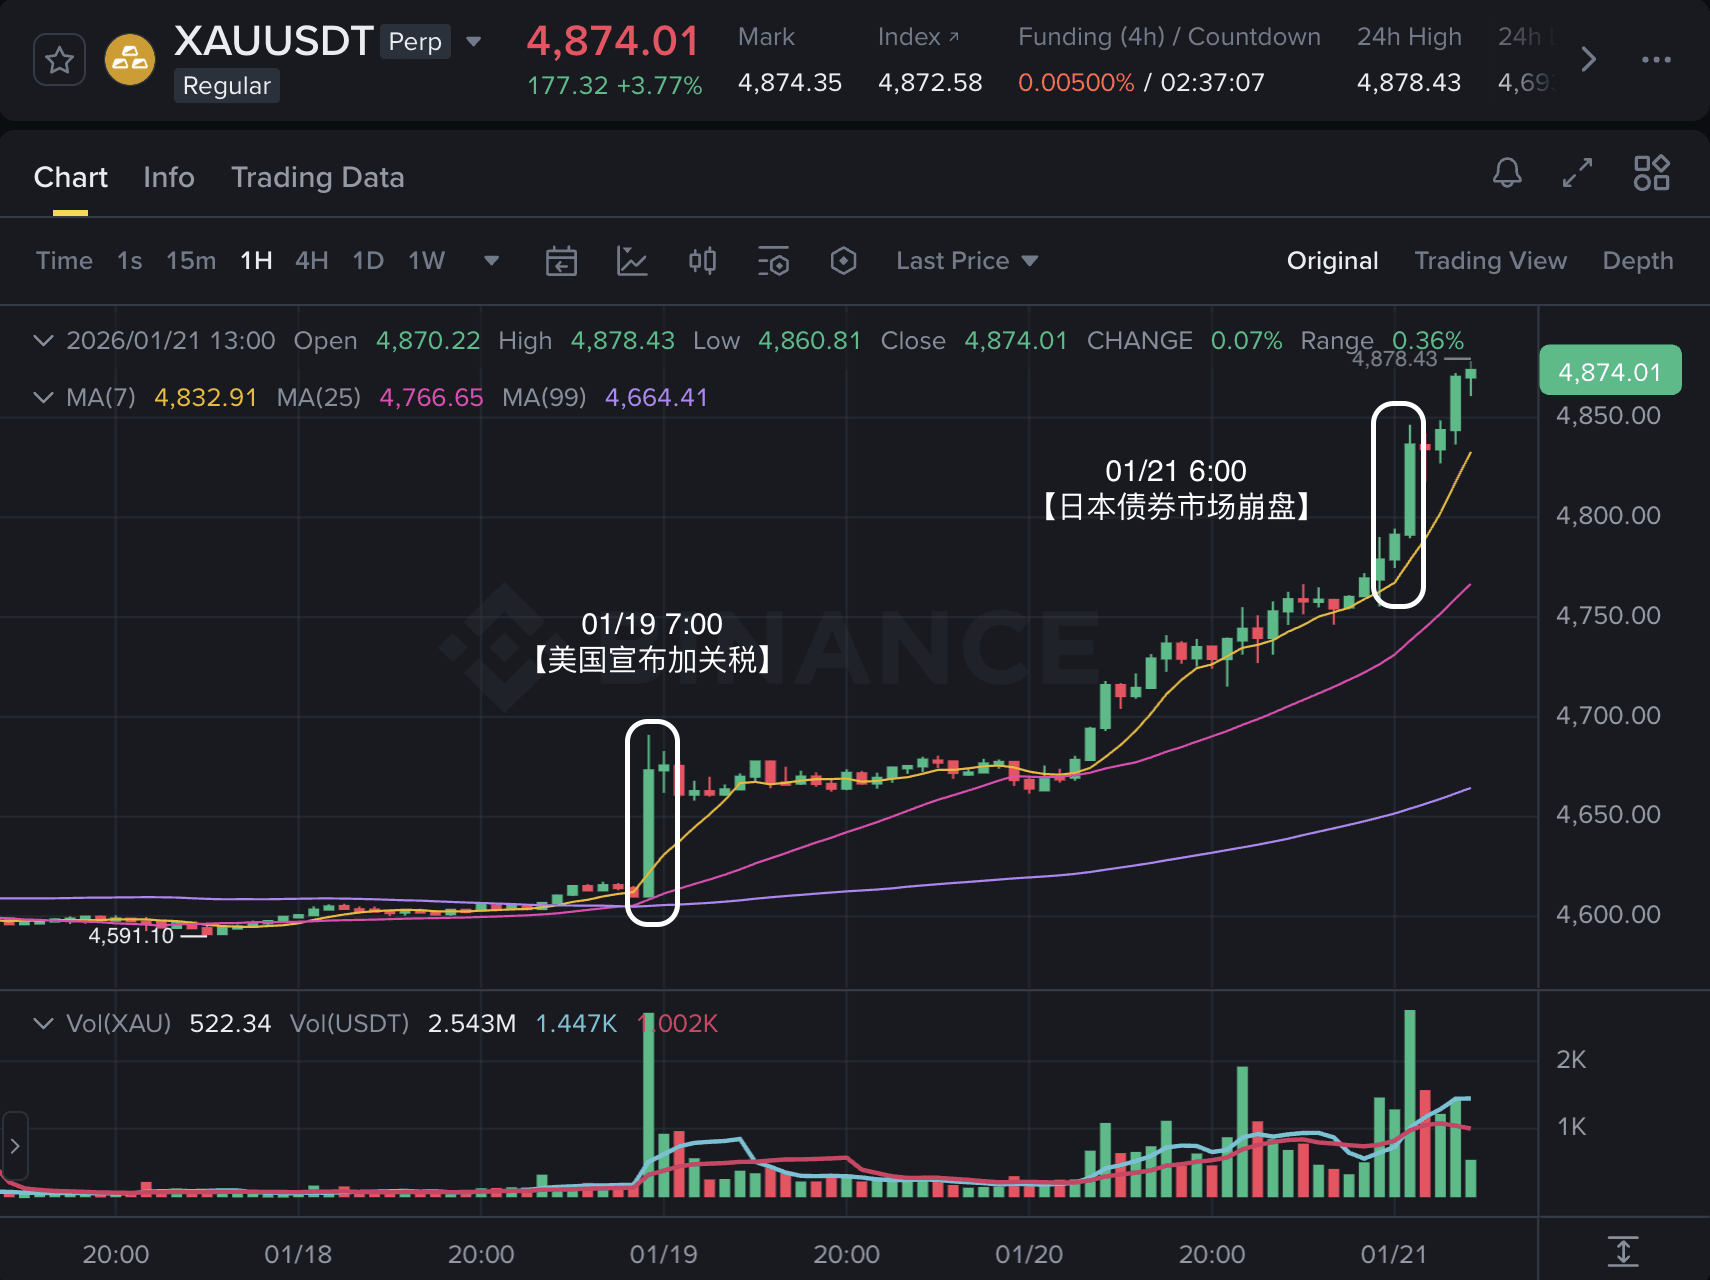
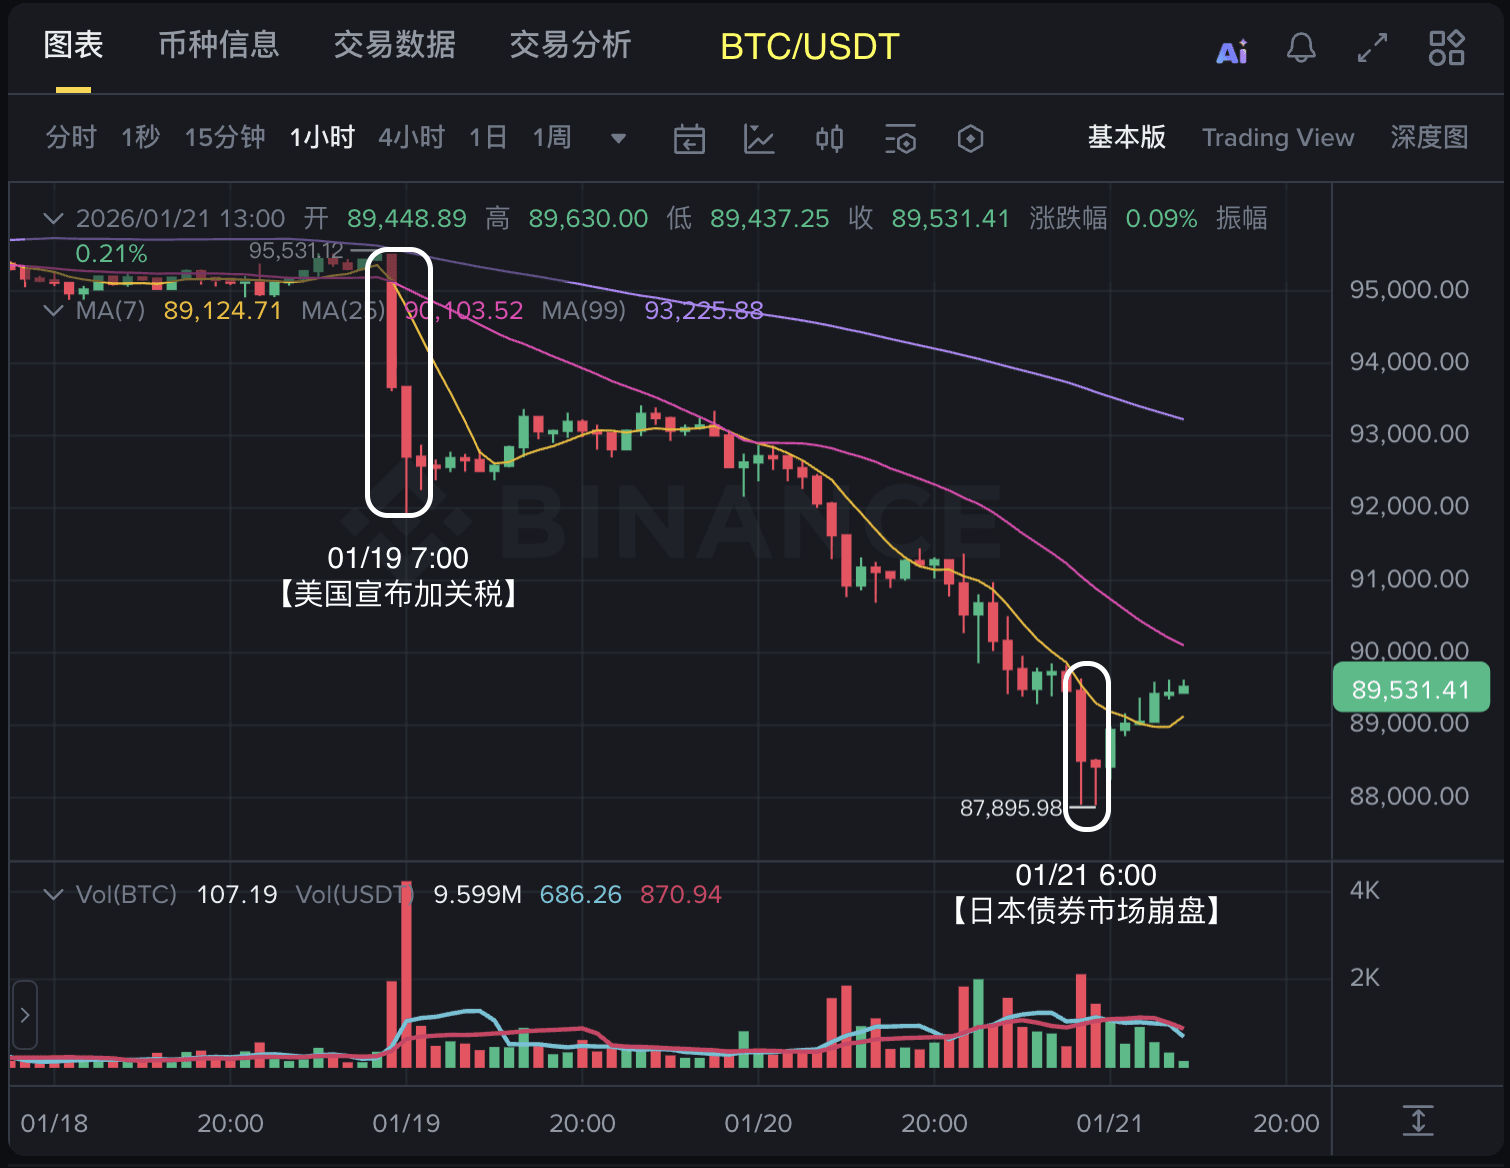
19 يناير، $XAU ارتفعت الأسعار بشكل كبير في البداية، وارتفعت خلال اليوم بحوالي 2%، لتصل إلى 4690 دولارًا للأونصة، محققة رقمًا قياسيًا جديدًا. في الوقت نفسه، كانت السوق المشفرة تحت الضغط، حيث $BTC انخفضت إلى 92,000 دولار، مع انخفاض بنسبة حوالي 3% خلال 24 ساعة. خلال يوم واحد فقط، ظهرت تفريق واضح في أداء نوعين من الأصول الرئيسية.
حتى 21 يناير، لم يتوقف ارتفاع الذهب، حيث سجل نقطة قياسية جديدة تصل إلى 4874 دولارًا للأونصة، بزيادة قدرها 1.5% خلال اليوم. من ناحية أخرى، انخفضت البيتكوين إلى أقل من 88,000 دولار، وزادت نسبة الانخفاض خلال اليوم إلى 5%.
في غضون ثلاثة أيام، استمر الذهب في القوة، بينما انخفضت البيتكوين بسرعة.
لماذا تظهر مثل هذه الفجوة؟
هل إمبراطور الرسوم الجمركية يثير المشاكل مجددًا؟ انهيار أسطوري في تاريخ سندات الديون اليابانية؟
في 17 يناير، أعلنت الولايات المتحدة أنها ستفرض اعتبارًا من 1 فبراير رسومًا جمركية بنسبة 10% على ثماني دول أوروبية، وتخطط في 1 يونيو لرفع المعدل إلى 25% أيضًا. وردت المفوضية الأوروبية فورًا بإعادة تشغيل خطة رسوم انتقامية ضد السلع الأمريكية بقيمة تقارب 93 مليار يورو. ومن الواضح أن توقعات الاحتكاكات التجارية العالمية بدأت ترتفع.
وفي الوقت نفسه، تقترب الانتخابات في اليابان، ما يثير مخاوف السوق بشأن التوسع المالي ومخاطر التضخم. وفي 20 يناير، واجهت سندات الحكومة اليابانية موجة بيع مركزة، ما أدى إلى هبوط سريع في السعر وقفز العائد إلى مستويات قياسية جديدة. وهذا هز نظام سندات اليابان—الذي كان منذ زمن طويل مرجع تسعير عالميًا لأسعار الفائدة المنخفضة—كما أحدث صدمة انتقالية لتوقعات الفائدة العالمية.
مع تصاعد النزاع التجاري وتراجع “مرساة” أسعار الفائدة العالمية بفعل عاملين معًا، ترتفع في الوقت نفسه حالة عدم اليقين الجيوسياسي والسياساتي، ويبدأ السوق بإعادة تقييم خصائص المخاطر للأصول المختلفة.
إذن، لماذا يرتفع الذهب بينما ينخفض البيتكوين؟
غالبًا ما يُشار إلى البيتكوين باسم “الذهب الرقمي”، إذ إنه يتمتع أيضًا بندرة وسمات لامركزية؛ فكيف يحدث أنه عند حلول الاضطراب لا يمكنه أن يحقق ارتفاعًا كملاذ مثل الذهب، ويجذب رؤوس الأموال عالميًا في وقت اضطراب السوق؟
الإجابة كامنة في ثلاث خصائص للذهب—الخاصية النقدية والخاصية المالية والخاصية السلعية.
تتزايد قيمة هذه الخصائص الثلاث وتتساند في مراحل تاريخية مختلفة، لتشكّل معًا إجماع القيمة العالمي للذهب عبر الزمن والمؤسسات. أما هذا الإجماع طويل التكوين، فهو بذاته “الشعور بالأمان” الأكثر ندرة في السوق عندما يرتفع عدم اليقين.
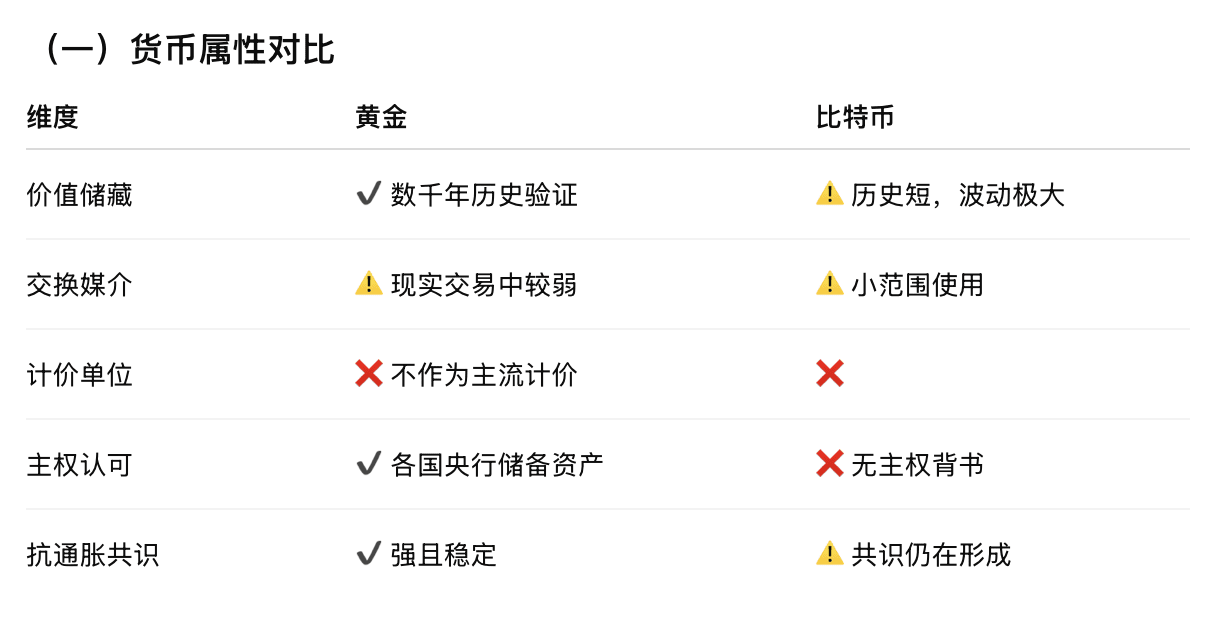
1️⃣ الخاصية النقدية: إجماع القيمة عبر الزمن
قال ماركس ذات مرة: “الذهب والفضة بطبيعتهما ليسا عملة، لكن العملة بطبيعتها من الذهب والفضة”. وخلال أكثر من 3300 عام من تاريخ البشرية، ظل الذهب لوقت طويل وسيلةً لتخزين القيمة، ويتم قبولُه على نطاق واسع، ولا يعتمد على منظومة ائتمان دولة واحدة، وقد ضمته المصارف المركزية في مختلف الدول إلى الاحتياطي الرسمي. كما أن إجماع القيمة الخاص به يتجاوز الزمن والحدود والثقافات.
يُنظر إلى البيتكوين، بسبب محدودية إجماليه، من قبل بعض الناس كأداة لتخزين القيمة أيضًا، لكن وقت ظهوره قصير جدًا، ويفتقر إلى دعم سيادي أو مصداقية من البنوك المركزية، كما أن سعره يعتمد بدرجة عالية على ثقة السوق. بمجرد أن تتذبذب الثقة، يتأرجح السعر بشكل حاد.
في أوقات الأزمات، أكثر ما يفتقر إليه السوق هو الشعور بالأمان. والاختيار الفطري لرأس المال غالبًا ما يكون التخلص من الأصول عالية التقلب، ثم حيازة تلك التي تستطيع الحفاظ على القدرة الشرائية على المدى الطويل وتحظى بقبول واسع باعتبارها “عملة صلبة”. لذلك يحقق الذهب عائدًا.
2️⃣ الخاصية المالية: هل أصبحت أصلًا ماليًا رئيسيًا؟
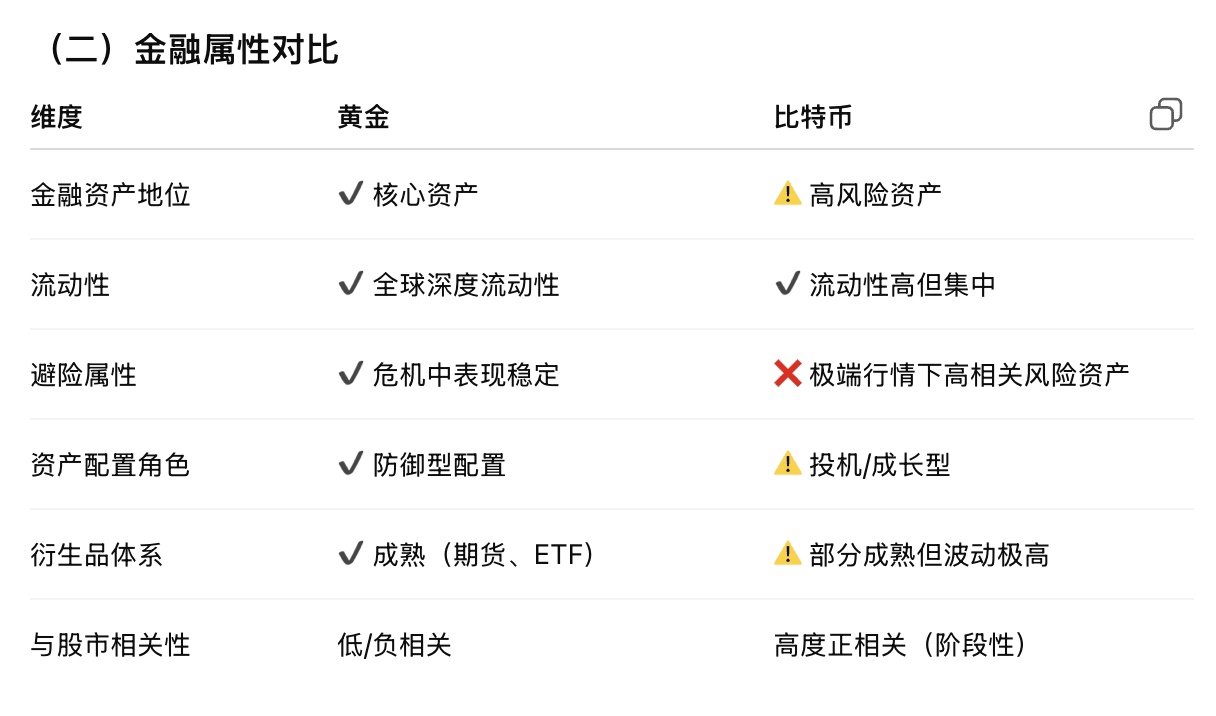
من ناحية الخاصية المالية، تمكّن الذهب منذ زمن طويل من التغلغل بعمق في النظام المالي العالمي، مع وجود سوق فوري وآجل وETF ناضج. بحلول عام 2025، تجاوزت القيمة السوقية الإجمالية للذهب 30 تريليون دولار، وتصدّر المرتبة الأولى في ترتيب القيم السوقية للأصول عالميًا، كما ظل حجم التداول اليومي طويل الأمد عند 200-300 مليار دولار. عندما يصبح الاقتصاد غير مستقر وتشتد حدة التضخم ويحدث هبوط في قيمة العملة، غالبًا ما يتجه المستثمرون إلى الذهب لحماية قيمة أصولهم.
على العكس، على الرغم من أن البيتكوين يحتل منذ فترة طويلة المراكز العشرة الأولى عالميًا من حيث القيمة السوقية للأصول، إلا أن قيمته السوقية لا تزال أقل من 3 تريليون دولار. كما أن حجم التداول خلال 24 ساعة يبلغ فقط 20-35 مليار دولار، ويأتي نحو 90% من ذلك من تداول العقود. وعندما تظهر صدمة منهجية في السوق أو تحدث أحداث مخاطر، تؤدي بنية الرافعة المالية المرتفعة إلى تصفية مركزة للمراكز الطويلة، وغالبًا ما يظهر السعر هبوطًا حادًا. و”حدث 10-11” شهد أيضًا عرض “دعم بمليارات”.
لذلك، عند ارتفاع المخاطر الكلية، يؤدي الذهب بطبيعته وظيفة الملاذ، بينما يشبه البيتكوين أكثر سهمًا نموّياً تقنيًا (كما أن مساره الهابط في سياق الصراع التجاري الحالي يرتبط ارتباطًا عاليًا بأسهم التكنولوجيا الأمريكية مثل أمازون ومايكروسوفت). ما تزال تقنية البلوك تشين في مرحلة الانتشار، والبنية التحتية وأطر التنظيم غير واضحة بعد. ويشارك كثير من المستثمرين في البيتكوين، جوهرًا، على أنهم يراهنون على شكل مالي وإنترنت في المستقبل.
تحت الأزمة الحقيقية، هل سيتجه الناس إلى المقامرة في الكازينوهات، أم يختارون امتلاك الذهب الذي يُرى ويُلمس، والذي تم التحقق منه مرارًا وتكرارًا عبر التاريخ، لتحقيق الفوز بثبات؟
3️⃣ الخاصية السلعية: قاعدة السعر الناشئة عن الطلب الحقيقي
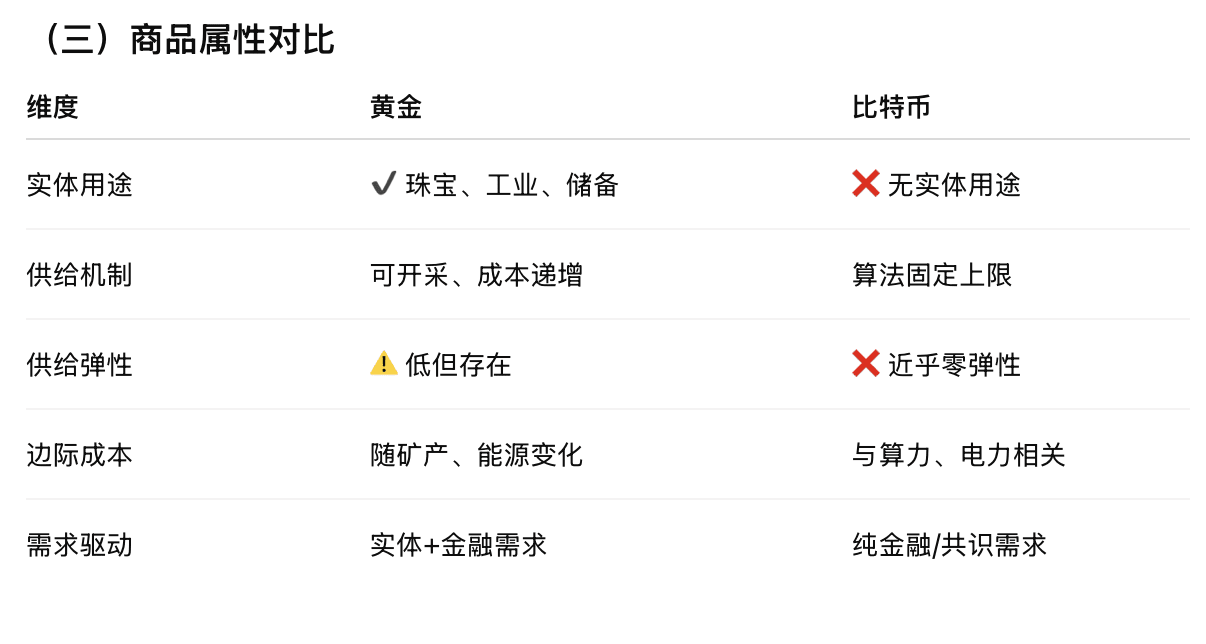
الذهب هو أيضًا سلعة نادرة ذات استخدام ملموس وواضح، ويأتي الطلب من المجوهرات والصناعة ومن الاحتياطي الرسمي، ويعتمد العرض على أنشطة التعدين الحقيقية، كما ترتفع التكلفة الحدّية باستمرار مع نضوب الموارد. ضمن إطار العرض والطلب الكلاسيكي، فإن هذا البناء الهيكلي الذي يشكله الطلب الحقيقي وتكاليف الإنتاج معًا يمنح الذهب دعمًا طبيعيًا من الأسفل على المدى الطويل. وعندما يواجه العالم حربًا تجارية ويرتفع عدم اليقين السياساتي العالمي، يتزايد الطلب على التحوّط والاحتياطيات الرسمية، وتنعكس احتياجات جديدة على بنية العرض والطلب القائمة أصلًا، ما يدفع سعر الذهب إلى الارتفاع.
على العكس، فإن البيتكوين هو أصل رقمي بالكامل، بلا أي استخدام غير مالي؛ لا يمكن استهلاكه ولا يمكن إنتاجه، ويتم تحديد إمداده مسبقًا عبر خوارزمية، ويأتي الطلب تقريبًا بالكامل من التداول المضاربي ومن إجماع القيمة. بمجرد أن يضعف الإجماع، لا توجد آلية تخفّف تقلبات السعر من جهة الطلب الحقيقي أو ضغوط التكاليف، فتتضخم التقلبات بشكل ملحوظ.
مباراة النهاية: الذهب vs الذهب الرقمي BTC
سبب أن الذهب أصبح أصلًا ملاذيًا وقت الاضطرابات ليس لأنه ثقيل الوزن، بل لأنه من خلال الأبعاد الثلاثة—النقد والمالي والسلعي—قد كوّن إجماعًا عالميًا على القيمة يتجاوز الزمن والمناطق.
على العكس، رغم أن البيتكوين يمتلك مساحة تخيّل للندرة والابتكار المؤسسي، فإن التسعير لا يزال يعتمد بدرجة كبيرة على معنويات السوق وظروف السيولة، وفي صدمات المخاطر يكون أقرب إلى أصول النمو عالية التقلب.
قد يتحمل البيتكوين في النهاية دور تحوّط مؤسسي أكبر، لكن ذلك سيكون نتيجة نضج الإجماع، وليس واقع الحال في الوقت الراهن.
على الأقل اليوم، ما زال أمامه طريق ليقطعه حتى يصل إلى “أصل الملاذ الحقيقي”.
حسنًا، فماذا يجب أن نشتري الآن؟
📌 على المدى القصير، في مرحلة تصاعد الاحتكاك التجاري وارتفاع مستوى عدم اليقين، يُفضَّل التركيز على الأصول الملاذية. الذهب والفضة والفرنك السويسري وغيرها من هذه الأصول أثبتت من خلال مسارها أنها قادرة على الحفاظ على الاستقرار في فترات الاضطراب. بعد أن سجل سعر الذهب أعلى مستوى جديد منذ 19 يومًا، ما زال يتجه إلى القوة.
📌 البيتكوين والأصول المشفرة، في المرحلة الحالية، تشبه أكثر أصولًا نموّية عالية التقلب وليست أدوات تحوّط ملاذية. على المدى القصير تحكّم في حجم المركز ولا تراهن به بشكل مركز على اتجاه؛ لكن إذا طوّلت مدة الاستثمار، فالمشاركة عبر الاستثمار الدوري (定投) أكثر موثوقية من مطاردة الارتفاع والبيع عند الذروة.