يحتوي DUSK على تفصيل اقتصادي يسهل التغاضي عنه عند التركيز على مخططات العرض.
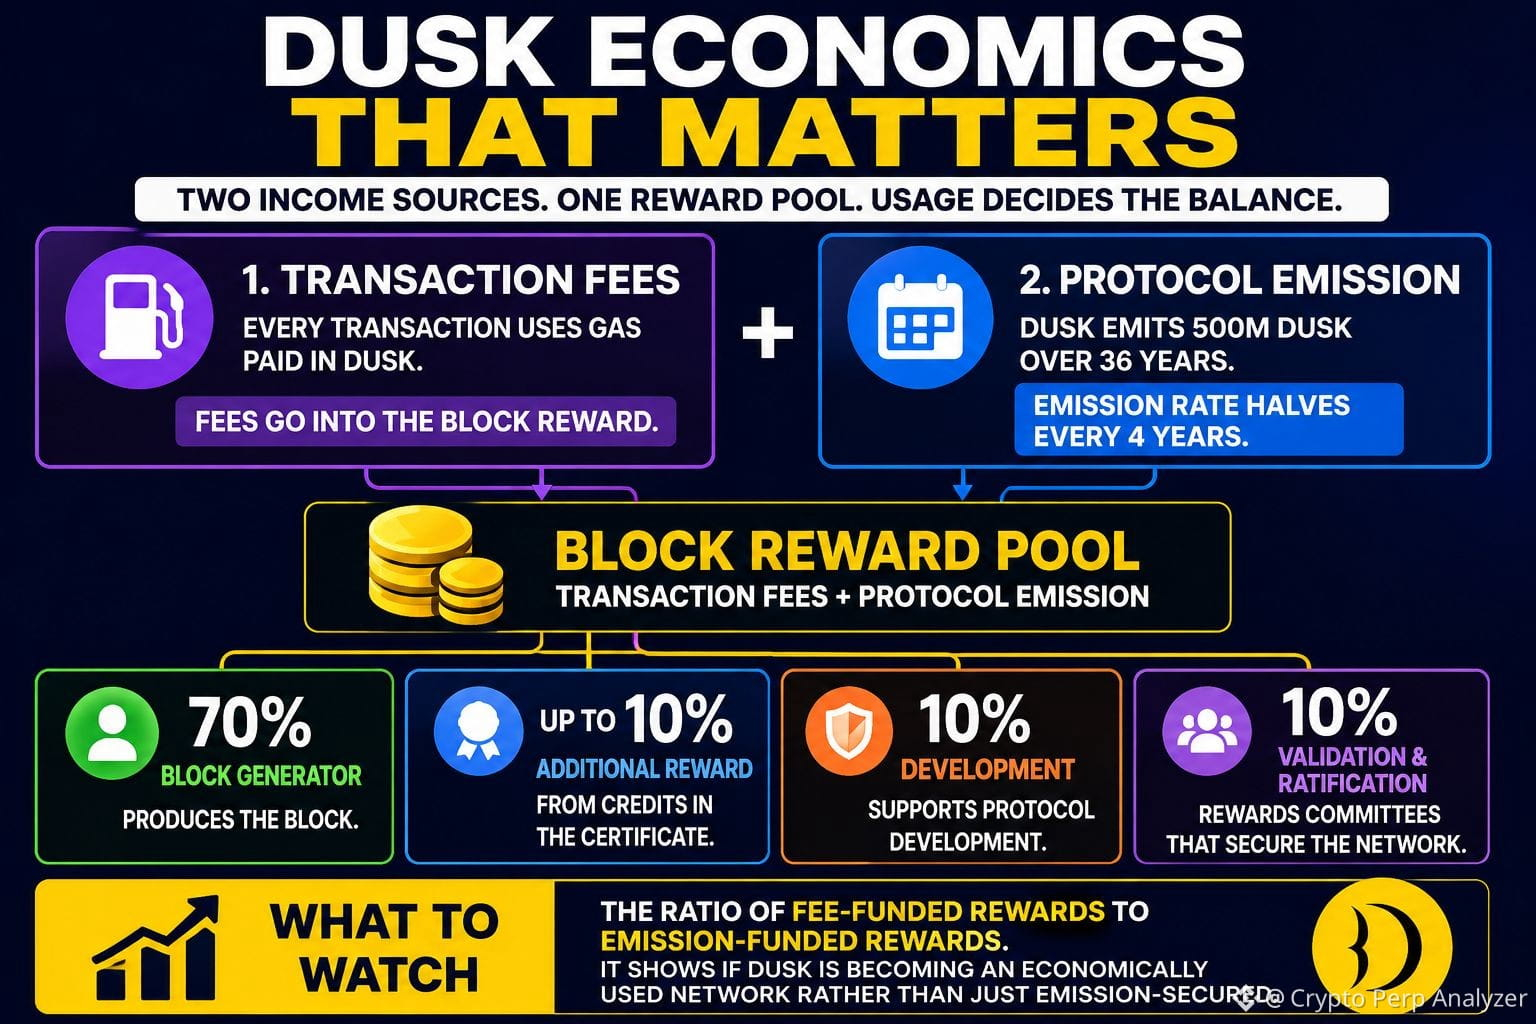
كل معاملة على Dusk تستهلك غازًا، ويتم دفع الغاز باستخدام DUSK. لا تختفي هذه الرسوم ببساطة. بل تدخل في مكافأة الكتلة إلى جانب الرموز التي يتم إصدارها حديثًا.
وهذا يخلق مصدرين مختلفين لإيرادات المدققين.
أحدهما هو انبعاثات البروتوكول المتوقعة. تخطط Dusk لإصدار 500 مليون DUSK على مدى 36 عامًا، باستخدام جدول تناقصي ينخفض فيه معدل الانبعاث إلى النصف كل أربع سنوات.
أما المصدر الآخر فيجب أن يأتي من النشاط الفعلي على الشبكة.
وتبرز أهمية هذا الفرق لأن المصدر الثاني تحركه الحاجة. إذا كانت التطبيقات تولّد معاملات أكثر، تدخل رسوم إضافية إلى مجموعة المكافآت. وإذا بقي النشاط محدودًا، تظل الانبعاثات هي المكوّن الأكبر.
وهناك تفصيل آخر مثير للاهتمام: يحصل مُولّد الكتلة على 70% من المكافأة، مع إمكانية إضافة ما يصل إلى 10% أخرى اعتمادًا على الاعتمادات التي يتم تضمينها في الشهادة. يذهب الجزء المتبقي إلى لجان التطوير والتحقق والمصادقة.
لذلك لن أحكم على اقتصاديات DUSK فقط من خلال سؤال عن مقدار العرض الذي يدخل التداول.
سأراقب نسبة المكافآت الممولة بالانبعاثات إلى المكافآت الممولة بالرسوم.
ستخبرنا هذه النسبة عمّا إذا كانت Dusk تصبح تدريجيًا شبكة مستخدمة اقتصاديًا بدلًا من أن تكون شبكة يتم تأمينها فحسب عبر حوافز مجدولة.
@Dusk #dusk $DUSK
كل معاملة على Dusk تستهلك غازًا، ويتم دفع الغاز باستخدام DUSK. لا تختفي هذه الرسوم ببساطة. بل تدخل في مكافأة الكتلة إلى جانب الرموز التي يتم إصدارها حديثًا.
وهذا يخلق مصدرين مختلفين لإيرادات المدققين.
أحدهما هو انبعاثات البروتوكول المتوقعة. تخطط Dusk لإصدار 500 مليون DUSK على مدى 36 عامًا، باستخدام جدول تناقصي ينخفض فيه معدل الانبعاث إلى النصف كل أربع سنوات.
أما المصدر الآخر فيجب أن يأتي من النشاط الفعلي على الشبكة.
وتبرز أهمية هذا الفرق لأن المصدر الثاني تحركه الحاجة. إذا كانت التطبيقات تولّد معاملات أكثر، تدخل رسوم إضافية إلى مجموعة المكافآت. وإذا بقي النشاط محدودًا، تظل الانبعاثات هي المكوّن الأكبر.
وهناك تفصيل آخر مثير للاهتمام: يحصل مُولّد الكتلة على 70% من المكافأة، مع إمكانية إضافة ما يصل إلى 10% أخرى اعتمادًا على الاعتمادات التي يتم تضمينها في الشهادة. يذهب الجزء المتبقي إلى لجان التطوير والتحقق والمصادقة.
لذلك لن أحكم على اقتصاديات DUSK فقط من خلال سؤال عن مقدار العرض الذي يدخل التداول.
سأراقب نسبة المكافآت الممولة بالانبعاثات إلى المكافآت الممولة بالرسوم.
ستخبرنا هذه النسبة عمّا إذا كانت Dusk تصبح تدريجيًا شبكة مستخدمة اقتصاديًا بدلًا من أن تكون شبكة يتم تأمينها فحسب عبر حوافز مجدولة.
@Dusk #dusk $DUSK