

ضع الاستنتاج في البداية أولًا.$MU
منذ أن هبطت مايكرو من 1213 دولارًا في 25 يونيو إلى حوالي 880، أي بنسبة تراجع بلغت 27%، والناس يناقشون الآن: هل هذه قمة هذا الجزء من دورة التخزين؟
لأجيب بدقة أكبر عن هذا السؤال، راجعت خمس قمم كبيرة لمايكرو خلال الـ30 عامًا الماضية، واحدة تلو الأخرى.
اقرأ التاريخ كثيرًا، لكي تجد الأنماط وتفهم الطريق الذي جاءت منه.
راجعت كل شيء بالتفصيل: وقت القمة في كل دورة، طريقة بلوغ القمة، حجم التراجع، مدة الاستمرار، إيقاع الأداء، والمشاعر في ذلك الوقت—كلها مقابل بعضها البعض كما لو كنت أعمل جردًا.
بعد أن أنهيت القراءة، كانت إجابتي: سأعدل الاستنتاج السابق قليلًا. يبدو الأمر أقرب إلى قرفصاء على طريقة 2024، وليس قمة كبيرة على طريقة 2018.
وهذا أيضًا أكبر انطباع شعرت به وأنا أكتب هذا المقال في وقت متأخر من الليل.
لكن الحكم لا قيمة له، فعملية الاستدلال ستكون أكثر إثارة—انظر لما يلي.
أولاً، انظر إلى الحساب الإجمالي
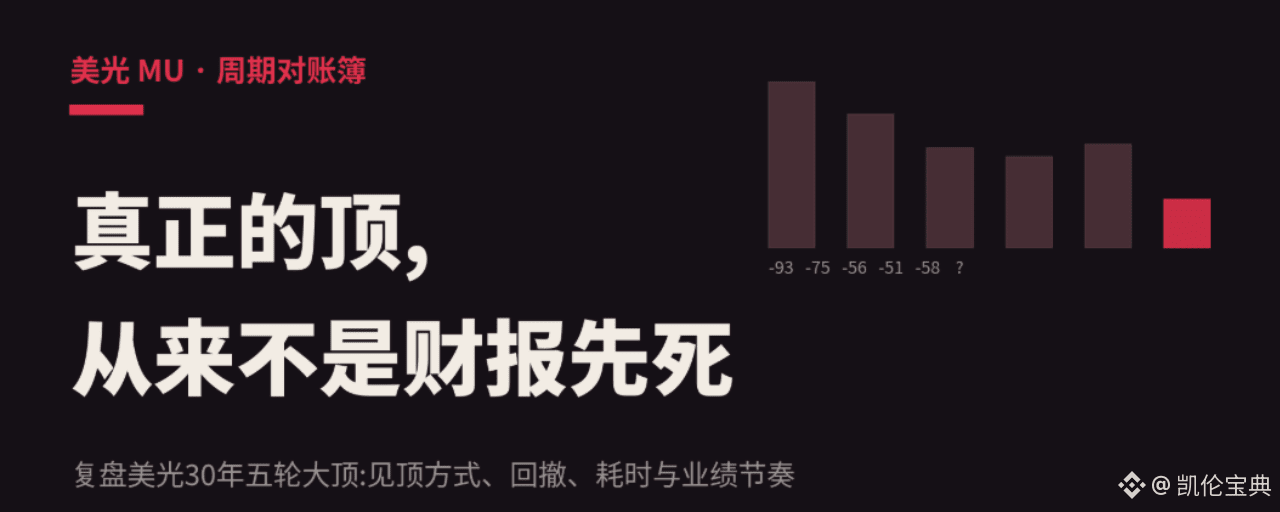
فقاعة الإنترنت عام 2000: بلغ السوق القمة في يوليو، وهبط لمدة 31 شهرًا، أكبر تراجع 93%، وخسر لثلاث سنوات متتالية.
جولة 2014-16: بلغ السهم القمة في 8 ديسمبر 2014 عند 36.59 دولارًا، ثم انخفض خلال 17 شهرًا إلى 9.31، أي تراجع 74%.
جولة 2017-18: بلغت القمة في نهاية مايو 2018 عند 64.66 دولارًا، ثم انخفضت في غضون 7 أشهر إلى 28.39، أي تراجع 56%.
جولة 2021-22: بلغ السهم القمة في 5 يناير 2022 عند 98.45 دولارًا، ثم هبط في غضون 9 إلى 12 شهرًا إلى 48 دولارًا، أي تراجع 51%.
يبدو أن التراجع صار يتقلص تدريجيًا مع كل مرة، صحيح؟
93، 74، 56، 51—من عشرات الشركات إلى ثلاثة “أقلية/احتكار ثلاثي”، وقد تم بالفعل تخدير/إضعاف الدورة.
لكن بين يونيو 2024 وأبريل 2025، حدث تراجع أُغفل من قبل أغلب الناس: من قمة مُعدَّلة (مع إعادة تصحيح العوائد) عند 152 إلى قاع عند 64، بانخفاض 58%، وبمدة 10 أشهر.
أعمق من قمة الدورة الكبيرة في 2018.
ثم تبيّن لاحقًا أنه لم يكن قمة دورة أصلاً—فأداء Micron استمر في الصعود، والسهم ارتفع من ذلك القاع بأقرب إلى 19 مرة.
هذا الاستثناء مهم جدًا: في عصر الذكاء الاصطناعي، لم يعد يمكن التمييز بين قمة الدورة والتذبذب/الغسل (washing) من خلال النظر فقط إلى مقدار الهبوط ومدة استمرار الهبوط.
فبماذا نميّز إذن؟ بالاعتماد على إيقاع الأداء والمؤشرات الرائدة. وهذا هو جوهر إعادة التقييم على عدة جولات أدناه.
ثانياً، جولة 2014-16: سردية تُنهي دورة التكامل، أول إفلاس
في 2013، استحوذت Micron على Elpida، وبذلك اندمجت الصناعة إلى ثلاث شركات فقط.
في ذلك الوقت، كان السرد السائد في السوق: لم يبق من DRAM سوى ثلاثة لاعبين، والدورة انتهت.
أليس يبدو مألوفًا؟
أليس يبدو مألوفًا؟
أليس يبدو مألوفًا؟
عندما بلغ سعر السهم القمة في ديسمبر 2014، لم تكن هناك أي مشكلة في التقارير المالية. في السنة المالية 2015، ظل EPS السنوي عند مستوى مرتفع قدره 2.7 دولار.
ثم تراجع شحن PC، وأُطلقت سعة إنتاج سامسونج بتقنية 20 نانومتر—خلال 17 شهرًا وصلت إلى 74%.
في منتصف الطريق، في يوليو 2015، كانت هناك شائعات عن استحواذ شركة Tsinghua Unisplendour (TDR?) على… فجر ذلك موجة ارتداد تزيد على 20%، واستحوذت على بعض من يحاولون الشراء في القاع، ثم استمر الهبوط لأكثر من عام تقريبًا.
درس هذه الجولة: إن بنية القلة (الاحتكار) تُخمد تقلبات النتائج، لا تقلبات أسعار الأسهم.
ثالثاً، جولة 2017-18: قمة بمستوى “مدرسي/كتاب” كثيرة التفاصيل
أقترح حفظ خط هذه الجولة الزمني.
15 مايو 2018، أصدرت الهيئة التنظيمية العامة في الصين إخطارًا إلى Micron لبدء تحقيقات لمكافحة الاحتكار ضدها.
21 مايو 2018، في يوم المحللين بنيويورك، أعلنت Micron عن تفويض بإعادة شراء بقيمة 10 مليارات دولار، وتعهدت بإرجاع ما لا يقل عن 50% من التدفقات النقدية الحرة اعتبارًا من العام التالي.
بعد حوالي 7 أيام تداول، بلغ السهم قمة دورة كبرى عند 64.66 دولار.
يوم إعلان عوائد المساهمين الكبيرة، قبل القمة التاريخية بـ 7 أيام تداول.
والأكثر إيلامًا هو إيقاع الأداء: بلغ سعر السهم القمة في أواخر مايو، بينما كانت ذروة ربح كل ربع في الربع بين يونيو وأغسطس؛ ثم لم تُعلن المعلومات حتى أواخر سبتمبر. بل إن EPS للربع وصل إلى 3.53 دولار.
أي أن الأمر يعني أنه عندما تؤكد من خلال التقرير المالي أن الدورة قد بلغت قمتها، يكون سعر السهم قد انخفض مسبقًا لأكثر من ثلاثة أشهر.
على مستوى المشاعر: منطقة القمة أعطت Nomura توصية بالشراء، بسعر مستهدف 100 دولار؛ في ذلك الوقت كان سعر السهم 56.
إجماع وول ستريت حوّل ربح السهم للسنة المالية 2019 إلى 11.69، وهو قريب جدًا من 11.77 في 2018—لا يوجد أصلًا في نموذج البائع مفهوم “دورة هبوط” من الأساس.
فعليًا، في السنة المالية 2019 انخفض EPS إلى النصف إلى ما يزيد قليلًا عن 6، ثم خُفض في السنة المالية 2020 مرة أخرى إلى 2.8.
من ناحية التقييم: عند بلوغ القمة، كان forward PE لا يتجاوز 5 مرات.
شراء بخمس مرات، ومع ذلك ينخفض بنسبة 56%، وبعد الانخفاض لا تزال النتيجة “5 أضعاف”.
رخص أسهم شركات الدورات، لم يكن أبدًا وسادة أمان؛ بل هو شرط مسبق/سمة قياسية لقمة الدورة.
رابعاً، جولة 2021-22: السهم يسبق الأداء، وتتمدّد المدة إلى 5 أشهر
بلغت Micron القمة في 5 يناير 2022 عند 98.45 دولارًا، بينما بلغ ذروة إيرادات الربع الواحد في ذلك الربع بين مارس-مايو (الربع بين 3 و5 أشهر) عند 86.4 مليار دولار.
طريقة السير في هذه الجولة، هي حتى شكل “قمة M”.
قمة السهم سبقت قمة الإيرادات بـ 5 أشهر.
عند بلوغ القمة، لم توجد أي أخبار سيئة نموذجية؛ التقارير المالية استمرت بتجاوز التوقعات، والتوجيه كان طبيعيًا.
ما الذي ينهار أولاً؟
بلغ سعر السوق الفوري للـ DRAM ذروته في مارس-أبريل 2021، ما سبق قمة السهم بـ 9 أشهر؛
الطلب الفعلي لدى الهواتف والأجهزة الكمبيوتر المتجه إلى الاستخدام، تدهور بالفعل في منتصف 2021.
ثم حصل السقوط الحر: تراجعت إيرادات الربع من 8.6 مليار إلى 6.6 مليار ثم إلى 4.1 مليار، وهبط هامش الربح الإجمالي من 46% إلى 22%. وانخفضت إيرادات السنة المالية 2023 إلى النصف لتصل إلى 15.5 مليار، وخسارة صافية قدرها 5.8 مليار دولار، مع تسريح 15%.
درس هذه الجولة: حتى بدون أخبار سيئة، يمكن أن تُرى القمم الكبيرة. سعر السوق الفوري ومخزون الجهات التابعة—هما نظام الإنذار بالكامل.
خامساً، 2024-25: ذلك التراجع الأعمق من تراجع 2018—لماذا لم يكن قمة؟
هذه الفقرة هي المفتاح في كامل المقال، لأنني عندما أقول إن هذه الجولة “تشبهه”، يجب أن أشرح ذلك بوضوح.
في يونيو 2024، وصلت شركة Micron في الجولة الأولى من طفرة HBM إلى قمة عند 157 دولارًا.
ثم بعد ذلك انخفض لمدة 10 أشهر؛ كانت أدنى نقطة في أبريل 2025 فوق 60 بقليل، وبحسب معيار العائدات المُعاد حسابها كان التراجع 58%.
أعمق بنقطتين من “القمة الكبرى الحقيقية” لدورة 2018.
ما الذي حدث خلال تلك الأشهر العشرة من إعادة التقييم؟:
في سبتمبر 2024، مقالة Morgan Stanley الشهيرة بعنوان “الشتاء قادم”، نادت بأن دورة التخزين بلغت قمتها، فانهار القطاع بالكامل، وهبطت Micron في وقت ما إلى أقل من 85.
في الفترة نفسها، تدهورت فعلاً جهة المستهلكين: الطلب على تخزين أجهزة الكمبيوتر والهواتف كان ضعيفًا، وفي نهاية 2024 وبداية 2025، انخفضت أسعار DRAM وNAND للمستهلكين فعليًا، بل إن Samsung وHynix خفضتا إنتاج NAND.
في أبريل 2025، هجمة التعريفات الجمركية منحت ضربة أخيرة، فأطاحت لتشكل قاعًا كبيرًا عند 60 دولارًا.
انتبه: في ذلك الوقت، لم تكن كل أسباب الهبوط “مفبركة”: كان هناك من يصرخ بالبيع عند القمة، وانخفضت أسعار مستوى الاستهلاك فعلاً، ووقعت كارثة فعلية على مستوى الاقتصاد الكلي.
فلماذا لا يعد قمة دورة؟
لأن خط سعر يحدد أرباح Micron قد تغيّر.
في الوقت الذي تنخفض فيه الذاكرة الخاصة بالمستهلكين بسبب تراجع الأسعار، تظل أسعار عقود HBM وDRAM الخاصة بالخوادم دون أي حركة تذكر. كما تم بيع سعة إنتاج HBM مسبقًا بالكامل قبل الموعد، وتزيد إيرادات مركز البيانات من ربع إلى ربع.
محرك الأرباح انتقل من سلع للاستهلاك إلى ذاكرة للذكاء الاصطناعي، بينما ما زال السوق يستخدم ميزان حرارة للاستهلاك ليقيس حرارة الشركة كلها.
النتيجة هي: سلسلة من الأرقام القياسية للأرباح، ومن ثم ارتفع السهم من قاع أبريل إلى أعلى نقطة في يونيو من هذا العام—بنمو يقارب 19 مرة.
هذه الفقرة تقدم درسَين، تساويان قيمة أكثر من الثلاث جولات الأولى مجتمعة.
أولاً، بعد أن أعاد الذكاء الاصطناعي كتابة بنية الأرباح، فقد عمق التراجع القدرة على التمييز تمامًا. 58% قد تكون فقط نصف الطريق إلى الجبل.
ثانيًا: ركّز على السعر—لكن ركّز على “الميزان الحراري” الصحيح. خط الحياة والموت في هذه الجولة هو سعر خوادم DRAM وHBM، لا السعر الفوري لقطاع الاستهلاك. انخفاض أسعار قطاع الاستهلاك في 2024 لم يقتل الدورة، كما أن ارتفاع أسعار قطاع الاستهلاك في المستقبل لن ينقذ الدورة.
لذلك، السؤال الوحيد الذي يجب طرحه حول نزول هذه الجولة بنسبة 27% هو: هل تحركت الأسباب التي قتلت/سحبت السعر نزولاً في خط منحنى DRAM للخوادم وHBM؟
الإجابة الحالية هي: لا شيء. طاقة ChangXin الإنتاجية موجهة للمستهلكين، وشركات السحابة ما زالت تتنافس على ذاكرة خاصة بالذكاء الاصطناعي. وهذا هو الدليل الكامل الذي يجعلني أقول إنها تشبه 2024—فالهلع كان متمركزًا على “ميزان حرارة خاطئ”.
【السوق يتعلم، وقمة السهم كلما اقتربت صار الاندفاع أبكر】
سادساً، ضع الثلاث جولات معًا: ثلاث قواعد
القاعدة الأولى: قمة سعر السهم تسبق دائمًا قمة الأداء، وفترة السبق تزداد تدريجيًا مع كل مرة.
في 2014 سبقت بـ 2 إلى 3 أشهر، وفي 2018 سبقت بـ 3 أشهر، وفي 2022 سبقت بـ 5 أشهر.
السبب ليس معقدًا: السوق يتعلم، وكلما زادت الأموال التي تريد اللحاق مبكرًا بالدورة؛ فإن الاندفاع (اللحاق) يصير أبكر وأبكر.
الاستنتاج: إذا كانت هذه الجولة قد بلغت قمة الدورة، فمن المرجح أن قمة سعر السهم سبقت قمة الأداء بـ 6 إلى 12 شهرًا. وعندما يتم التأكد عبر التقارير المالية، فهذا يعني انتظار أن ينخفض سعر السهم حتى بعد أن يكون قد هبط نصف الطريق.
القاعدة الثانية: حزمة إشارات القمة متسقة جدًا في الارتفاعات.
أداء قياسي، هامش ربح إجمالي قياسي، إعلان عن إعادة شراء كبيرة أو توزيعات أرباح. عندما يعلن البائعون ذلك عند القمة، يبنون “سنة قادمة” على وضع ثابت/تعادل، ثم يضيفون سردية “هذه المرة مختلفة”.
نسخة 2014 تُسمى “التكامل ينهي الدورة”، ونسخة 2018 تُسمى “طلب هيكلي من مراكز البيانات”.
القاعدة الثالثة: المؤشرات الرائدة لديها ترتيب زمني صارم من حيث التأخر.
حركة الطلب الفعلية لدى الجهات التابعة ومخزون العملاء، تسبق بـ 6 إلى 12 شهرًا.
سعر السوق الفوري يسبق بـ 0 إلى 9 أشهر.
ثم يأتي دور سعر السهم.
تتأخر أسعار العقود 3 إلى 5 أشهر، وتتأخر تقارير الأرباح 3 إلى 8 أشهر.
سعر العقود وتقارير الأرباح هما مؤشرات تأكيد، لا مؤشرات إنذار. استخدام تقارير الأرباح للتوقيت الدوري، يعني القيادة بالمرآة الخلفية.
سابعا، بالمقارنة مع الوضع الحالي: بطاقة التسجيل
الآن ضع Micron في أغسطس 2026 داخل حزمة الإشارات هذه، وقيّمها بندًا بندًا.
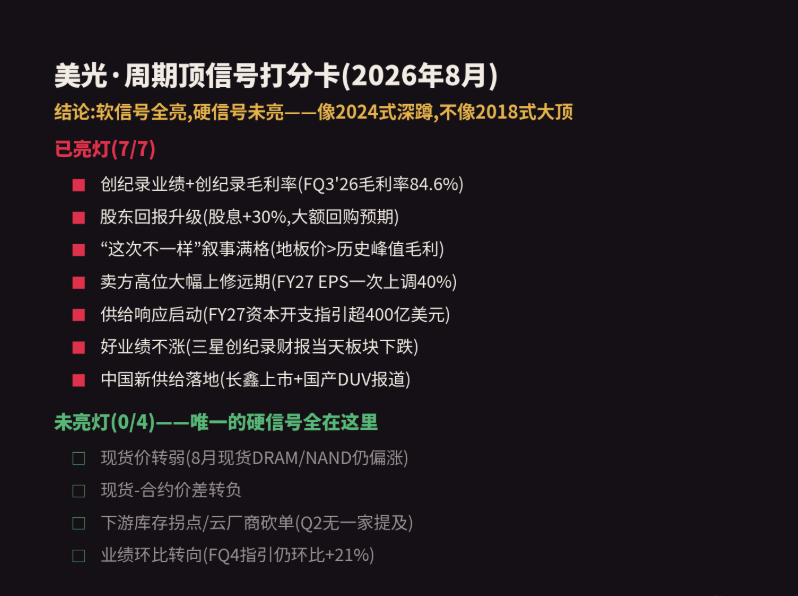
وقد أضاءت الأنوار بالفعل:
✅ أداء قياسي. بلغت إيرادات FQ3 41.46 مليار دولار، بزيادة سنوية 346%، وهامش الربح الإجمالي 84.6%، مقارنة بـ 61% عند قمة 2018.
✅ ترقية عوائد المساهمين. زيادة الأرباح الموزعة بنسبة 30%، وتتوقع السوق أن عمليات إعادة الشراء في السنة المالية 2027 قد تصل إلى عدة مئات من ملايين الدولارات. صورة مرآوية لشهر مايو 2018.
✅ هذه المرة مختلفة بالكامل في السردية. نسبة هامش الربح الإجمالي المطابقة لسعر الأرضية (floor) في العقود طويلة الأجل أعلى من أي قمة لأي دورة في التاريخ. قول وول ستريت هو أن “سقف التاريخ” صار الآن هو “الأرضية”. أودع العملاء 18 مليار دولار نقدًا بالإضافة إلى 4 مليارات دولار اعتمادات خطية (LC).
✅ البائعون رفعوا التوقعات بقوة عند المستويات المرتفعة. قامت Morgan Stanley برفع توقعات EPS للسنة المالية 2027 مرة واحدة بنسبة 40% إلى 168 دولارًا. وقد أعطت Bank of America سيناريو لسنة 2028 في حالة سوق هابطة (bull bear?) حيث ما يزال EPS عند 100 دولار، مقارنةً بذروة الدورة في الجولة السابقة التي كانت 12 دولارًا فقط.
✅ استجابة العرض قد بدأت. في السنة المالية 2026، نفقات رأسمالية تبلغ 27 مليار دولار، وفي السنة المالية 2027 يبلغ الإرشاد أكثر من 40 مليار دولار في منتصف النطاق، ما يقترب من الضعف. تاريخيًا، عندما يرتفع الإنفاق الرأسمالي للشركات الثلاث الكبرى معًا، فإن ذلك يسبق قمة الدورة بـ 12 إلى 24 شهرًا.
✅ أداء جيد لا يرفع السعر. في أوائل يوليو، نشرت Samsung تقرير أرباح قياسيًا؛ وفي نفس اليوم، انخفض قطاع التخزين دون هوادة. صورة مرآوية من سبتمبر 2018.
✅ طرح عرض جديد في الصين بدأ. تقارير عن طرح معدات تصوير DUV من شركة ChangXin للطرح، وإعلان أن شركة Apple تجري اختبارات على رقائق ChangXin.
لم تضيء الأنوار:
❌ لم يتحول سعر السوق الفوري إلى هبوط بعد. في أوائل أغسطس، لا يزال سعر عقود DRAM وNAND الفورية مستقرًا يميل للصعود، وتقدم TrendForce إرشادًا لسعر عقود ذاكرة خوادم الربع الثالث: ارتفاع بنسبة 13 إلى 18 نقطة مقارنة بالربع السابق.
❌ فرق السعر بين الفوري والعقود لم يتحول إلى سالب.
❌ لا يوجد انعطاف في مخزون المبيعات لدى الجهات التابعة. في تقارير الربع الثاني لأربع شركات سحابية كبرى، اعترفوا بارتفاع أسعار المكونات، لكن لا أحد قال إن تقييد الذاكرة قد حدّ من نشر الذكاء الاصطناعي. لا تزال إيجارات H100 قرب أعلى مستوياتها التاريخية.
❌ اتجاه الأداء ما زال نحو الأعلى. التوجيه للربع القادم 50 مليار دولار، وبزيادة 21% على أساس ربع-ربع.
هل ترى الواضح الآن؟ كل الإشارات اللينة (soft) كانت مضيئة، ولا توجد أي إشارة صلبة (hard) مضاءة.
وبحسب التاريخ، في كل قمة كبيرة حقيقية، يبدأ سعر السوق الفوري بالضعف قبل القمة بـ 0 إلى 9 أشهر.
إما أنه لم يبلغ قمة، أو أنها هذه المرة—فالذين يركضون، صاروا أسرع.
ثامناً، حكمي
تقديري التخّمين: ربما لم يكن يوم 25 يونيو هو قمة الدورة الكبرى لهذه الجولة؛ فالتراجع بنسبة 27% قد يكون بطبيعته أقرب إلى “القفزة النائمة العميقة” في منتصف 2024 بنسبة 58%، وليس قمة دورة مايو 2018. ومع ذلك، حتى لو كان الأمر كذلك، فمن المحتمل جدًا أن يعود التراجع إلى نطاق 500-600. وإذا كان كذلك، فهذا أيضًا يعد قمة.