جملة قصيرة في توثيق Falcon Finance غيّرت نظرتي إلى البروتوكول: يُتوقَّع أن يكون الضمان منتِجًا، لا مجرد مُودَع.
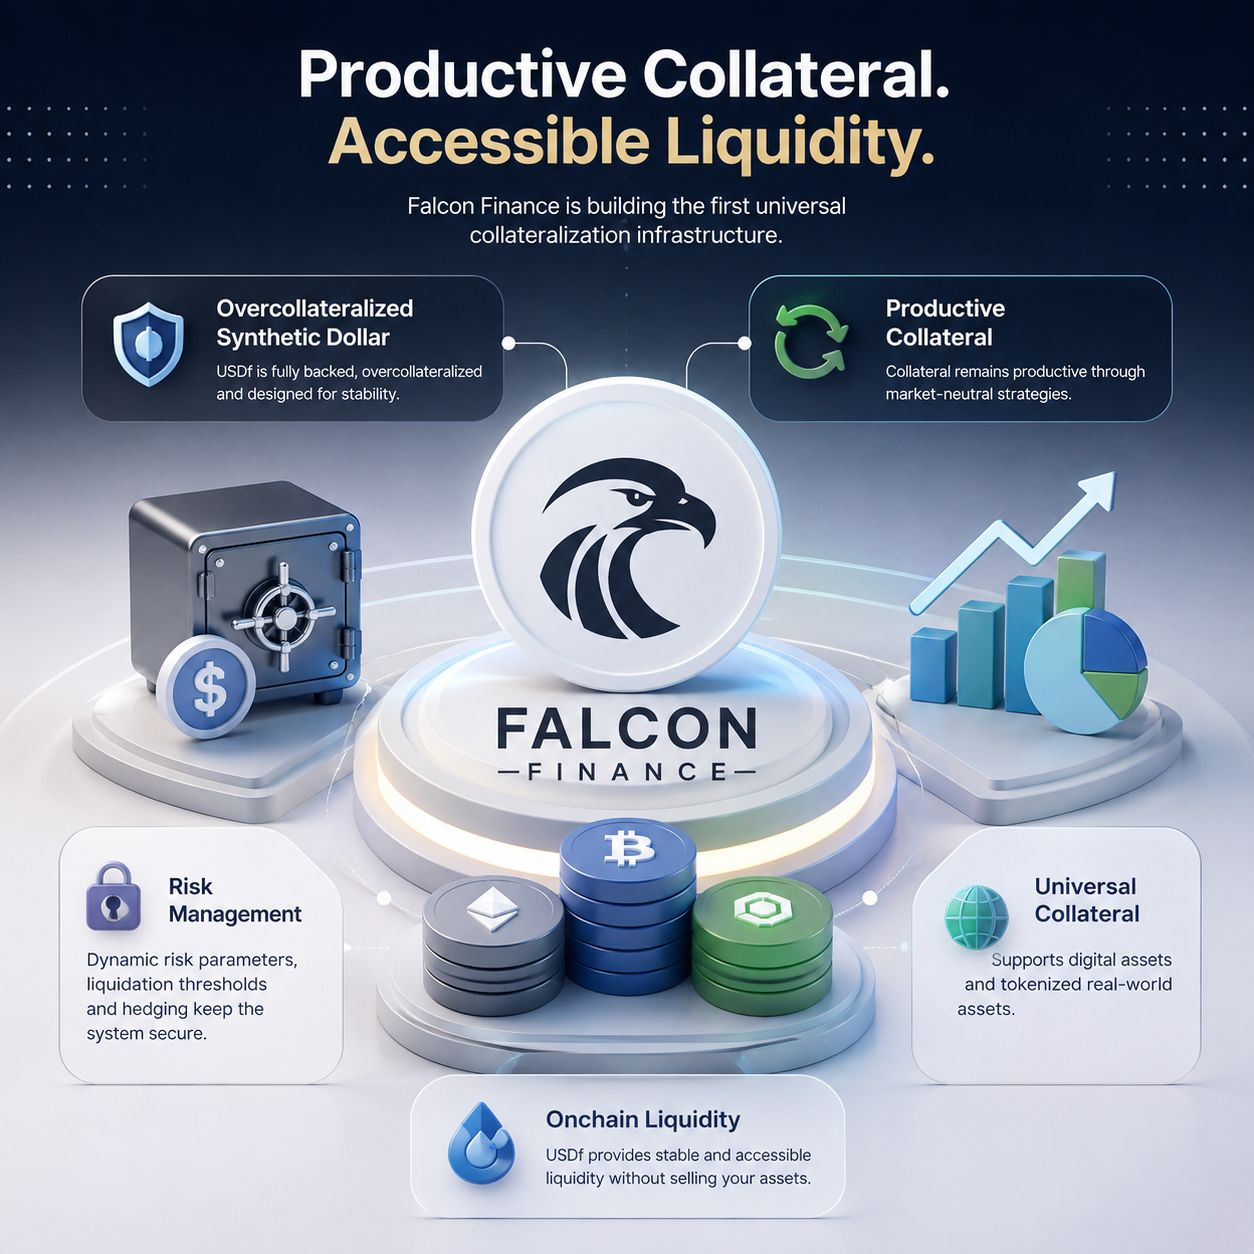
تركّز معظم الأنظمة ذات الضمان الزائد على حماية أصلٍ مُصنَّع من خلال حبس القيمة داخل خزنة. تسلك Falcon طريقًا مختلفًا. من المفترض أن يظل الضمان الذي يدعم USDf ذا جدوى اقتصادية عبر استراتيجيات محايدة تجاه السوق، مع الاستمرار في دعم وضعٍ ذي ضمان زائد. ويُعد هذا الخيار التصميمي جذّابًا لأن رأس المال الخامل مكلف، لكنه يضيف أيضًا طبقة إضافية من مخاطر التنفيذ لا وجود لها في نموذج الخزنة الساكن.
هذا يُحوّل النقاش بعيدًا عن نسب الضمان وحدها. يحتاج البروتوكول إلى إدارة حدود التصفية ومعلمات المخاطر الخاصة بكل أصل وعمليات التحوّط في الوقت نفسه. إذا ظلّت هذه العناصر متوافقة، يحصل المستخدمون على سيولة دون الاضطرار إلى بيع أصولهم فورًا. وإذا تباعدت، تصبح الانضباطية التشغيلية بنفس أهمية الضمان نفسه.
كما لاحظت أن Falcon تعمل على تموضع بنيتها التحتية لدعم كلٍّ من الأصول الأصلية في عالم التشفير والأصول الحقيقية المُرمّزة (Tokenized). وهذا يوسّع قاعدة الضمانات القابلة للاستهداف، لكن كل فئة أصل جديدة تجلب ملفات سيولة وافتراضات تقييم مختلفة. ستعتمد مرونة البروتوكول على المدى الطويل على الأرجح بدرجة أقل على عدد الأصول التي يقبلها، وأكثر على ما إذا كان إطار المخاطر لديه يواصل التكيّف بينما يصبح مزيج الضمانات أكثر تنوعًا بشكل متزايد.
@Falcon Finance #FalconFinance $FF
تركّز معظم الأنظمة ذات الضمان الزائد على حماية أصلٍ مُصنَّع من خلال حبس القيمة داخل خزنة. تسلك Falcon طريقًا مختلفًا. من المفترض أن يظل الضمان الذي يدعم USDf ذا جدوى اقتصادية عبر استراتيجيات محايدة تجاه السوق، مع الاستمرار في دعم وضعٍ ذي ضمان زائد. ويُعد هذا الخيار التصميمي جذّابًا لأن رأس المال الخامل مكلف، لكنه يضيف أيضًا طبقة إضافية من مخاطر التنفيذ لا وجود لها في نموذج الخزنة الساكن.
هذا يُحوّل النقاش بعيدًا عن نسب الضمان وحدها. يحتاج البروتوكول إلى إدارة حدود التصفية ومعلمات المخاطر الخاصة بكل أصل وعمليات التحوّط في الوقت نفسه. إذا ظلّت هذه العناصر متوافقة، يحصل المستخدمون على سيولة دون الاضطرار إلى بيع أصولهم فورًا. وإذا تباعدت، تصبح الانضباطية التشغيلية بنفس أهمية الضمان نفسه.
كما لاحظت أن Falcon تعمل على تموضع بنيتها التحتية لدعم كلٍّ من الأصول الأصلية في عالم التشفير والأصول الحقيقية المُرمّزة (Tokenized). وهذا يوسّع قاعدة الضمانات القابلة للاستهداف، لكن كل فئة أصل جديدة تجلب ملفات سيولة وافتراضات تقييم مختلفة. ستعتمد مرونة البروتوكول على المدى الطويل على الأرجح بدرجة أقل على عدد الأصول التي يقبلها، وأكثر على ما إذا كان إطار المخاطر لديه يواصل التكيّف بينما يصبح مزيج الضمانات أكثر تنوعًا بشكل متزايد.
@Falcon Finance #FalconFinance $FF