
Sober期权工作室 × Derive.XYZ 联合出品
撰写 by Sober期权工作室分析师 Jenna @Jenna_w5
一、宏观全景:合规落地与全球流动性重构
进入 2026 年 1 月,加密货币市场正处于从“灰色地带”向“法治架构”过渡的临界点。本周的核心变量集中在美联储政策之外的两大维度:一是(CLARITY 法案)在立法层面的利益博弈,二是全球宏观环境中几个具备“黑天鹅”潜质的确定性事件。
1.1 (CLARITY 法案)深度解析:监管权力的重新分配
(قانون كلاريتي) (Digital Asset Market Clarity Act of 2025) هو التشريع الأساسي الذي تحاول الولايات المتحدة من خلاله بناء إطار يقيني للأصول الرقمية. تتمثل الفكرة الجوهرية لهذا القانون في إنهاء نزاع امتد لسنوات بين SEC (لجنة الأوراق المالية والبورصات) وCFTC (لجنة تداول السلع الآجلة) على الاختصاص، وإنشاء “تصنيف للأصول الرقمية” قابل للتنبؤ به.
1. البنية التنظيمية الأساسية: منطق التصنيف الثلاثي تفصل مسودة القانون الأصول المشفرة إلى ثلاث فئات رئيسية، كل منها يرتبط بجهة تنظيمية مختلفة والتزامات امتثال مختلفة:
السلع الرقمية (Digital Commodity): تشير إلى الأصول اللامركزية مثل البيتكوين والإيثيريوم. تعتمد قيمتها على وظائف نظام البلوك تشين. تُنسب هذه الفئة بوضوح إلى تنظيم CFTC، وغالبًا ما يُنظر إليها على أنها خبر إيجابي، لأن نمط تنظيم CFTC أكثر “تسليقيًا للسوق” مقارنةً بـ SEC، مع تركيزه على مكافحة الاحتيال والتلاعب، بدلًا من الإجراءات التسجيلية المعقدة.
أصل عقد استثماري (Investment Contract Asset): يخص الرموز ذات السمات التمويلية في مرحلة الإصدار (مثل ICO). تُنسب هذه الفئة إلى إشراف شديد من SEC. لكن مشروع القانون يضع مسار اعتماد للـ “بلوك تشين الناضجة” (Graduation Path): بمجرد أن يصل المشروع إلى مستوى كافٍ من اللامركزية، يمكن “التخرج” من نطاق إشراف SEC والانتقال إلى إطار رقابة السلع لدى CFTC.
الستابل كوين الخاصة بالدفع (Payment Stablecoin): تخضع لرقابة جهات تنظيمية مصرفية. تحتفظ SEC وCFTC فقط بولاية مكافحة الاحتيال في جانب التداول.
2. تضارب المصالح الأساسية: نزاع “حقوق العائد” بين قطاع البنوك وصناعة التشفير ليست أكبر عوائق تقدم القانون نابعة من جهات التنظيم نفسها، بل من جماعات ضغط قطاع البنوك التقليدية (مثل ICBA وABA).
موقف قطاع البنوك: تحاول الصناعة المصرفية بشدة حظر الجهة المصدِرة للستابل كوين وشركاءها (البورصات) من دفع أي شكل من “المكافآت” أو “الفوائد” لحامليها. جوهر منطقهم هو أن الستابل كوين إذا حملت صفة كسب الفائدة، فسيؤدي ذلك إلى تحويل كميات كبيرة من الودائع المصرفية إلى نظام العملات المشفرة، ما يضعف قدرة البنوك التقليدية على التوسع في الائتمان.
موقف صناعة التشفير: يرى تحالف مؤسسي تقوده Coinbase، أن مكافآت الستابل كوين هي الأداة الأساسية لجذب المستخدمين والحفاظ على السيولة. وفي الآونة الأخيرة، سحب الرئيس التنفيذي لـ Coinbase Brian Armstrong دعمه؛ والسبب الرئيسي هو أن التعديلات تتضمن بنودًا قد “تقتل” آلية مكافآت الستابل كوين، ويعتقد أنها طريقة لقطاع البنوك لاستخدام أدوات تشريعية لضرب المنافسين.
الـDeFi والخصوصية: نقطة خلافية أخرى هي متطلبات التنظيم “الاختراقي” الواردة في مشروع القانون على التمويل اللامركزي (DeFi). يحاول مشروع القانون توسيع متطلبات (قانون سرية البنوك) (BSA) إلى مقدمي خدمات غير أمناء. ويعتبر مجتمع المطورين أن هذا يشكل انتهاكًا خطيرًا لحقوق الخصوصية ولابتكار التكنولوجيا الأساسية.
3. تقييم الأثر المستقبلي حاليًا: يُنظر إلى يناير باعتباره نافذة تشريعية حاسمة. إذا تم تمرير المشروع، فسيمهّد الطريق لترخيص منصات تداول الأصول الرقمية (DCE)، ما يجذب المؤسسات المالية التقليدية (مثل ناسداك وBlackRock) للمشاركة بعمق في أسواق الفوري والمشتقات. أما إذا تأخّر بسبب الخلافات حتى النصف الثاني، وبسبب تأثير الأجندة السياسية للانتخابات النصفية، فقد لا يتم تطبيق المشروع داخل 2026؛ ما سيطيل مدة بقاء السوق في حالة “غموض تنظيمي”، ويرفع علاوة المخاطر في الطرف الطويل (Risk Premium).
1.2 نظرة إلى مخاطر “البجعات السوداء” في 2026: تسعير حذر واستراتيجيات التدفقات النقدية
الطابع العام لعام 2026 هو “التموضع الحذر”. في ظل بيئة يكون فيها IV (التقلب الضمني) مرتفعًا حاليًا نسبيًا، فإن المطاردة العمياء للمكاسب الصعودية تحمل مخاطرة كبيرة. فيما يلي ثلاثة نقاط مخاطر كلية تمتلك القدرة على إحداث هزات شديدة في السوق (وأحيانًا هبوط غير متناظر):
أ. نهاية تداولات الين الاقتراضي (Carry Trade) وانكماش السيولة. يُعد انخفاض الفائدة على الين طويل الأجل المصدر الرئيسي لما يسمى “السيولة الخفية” في التمويل العالمي. ومع تسارع مسار رفع بنك اليابان (BOJ) للفائدة (تم رفعها إلى 0.75% في ديسمبر، مع توقع رفع إضافي في أبريل)، فإن تضييق فرق العائد بين الين والدولار يدفع رأس المال عالميًا للعودة. فقد تجاوز عائد سندات الخزانة اليابانية لأجل سنتين 1.2%، مسجلًا أعلى مستوى منذ 2008. غالبًا ما ترتبط التقلبات الحادة في سعر صرف الين بفك الرافعة عن الأصول عالية المخاطر عالميًا، ما يشكل ضغطًا مباشرًا على الأصول الحساسة للسيولة مثل BTC.
ب. تحديات قضية الرسوم الجمركية وقانون الطوارئ الاقتصادية الدولية (IEEPA). المحكمة العليا الأميركية ستصدر حكمًا قريبًا بشأن قضية رسوم ترامب الجمركية. إذا اعتُبر أن الحكومة أساءت استخدام IEEPA لفرض الرسوم، فقد تواجه الحكومة الأميركية ضغوطًا هائلة لإرجاع آلاف المليارات من الرسوم الجمركية المحصّلة إلى المستوردين.
من زاوية الأخبار الإيجابية: تعادل المبالغ الضخمة من المبالغ المُستردّة/الردّ المالي بمثابة تحفيز مالي موجّه، وقد يعزز في الأجل القصير سيولة الدولار، ويُعد خبرًا إيجابيًا للأصول ذات المخاطر.
من زاوية الأخبار السلبية: عدم اليقين بشأن نتيجة الحكم سيجعل شركات سلسلة الإمداد تتعثر في اتخاذ القرار، ما يزيد توقعات تباطؤ النمو الاقتصادي ويؤدي إلى رفع تسعير التقلبات.
ج. موضوع “Big MAC” والمتغيرات السياسية للانتخابات النصفية. انتخابات الولايات المتحدة يوم 3 نوفمبر 2026 تُعرف في وول ستريت باسم “Big MAC” (Big Midterms Are Coming). ومع اقتراب الانتخابات، قد يصدر مسؤولو إدارة ترامب سلسلة من التصريحات السياسية المتشددة لكسب دعم الناخبين:
الائتمان والتدخل المالي: مثل وضع سقف لأسعار فوائد بطاقات الائتمان عند 10%، أو مهاجمة استقلال مجلس الاحتياطي الفيدرالي. قد تؤدي هذه السياسات إلى تقلبات حادة في منحنى عوائد سندات الخزانة الأميركية، ما يؤثر مباشرة على منطق تسعير الأصول المشفرة كـ “ذهب رقمي”.
عدم اليقين السياسي: تُظهر استطلاعات الرأي أن تأييده انخفض من ذروته بعد أبريل إلى 45% في ديسمبر. غالبًا ما يؤدي تذبذب الرأي العام إلى جعل الحكومة المنفذة أكثر تشددًا في سياساتها الخارجية أو رسومها الجمركية.
بناءً على ما سبق، فإن سوق العملات المشفرة في بداية 2026 يدخل في فراغ تتداخل فيه حالة “سوق السياسات” مع “نقطة انعطاف السيولة”. تكشف منافسة (قانون كلاريتي) عن تعارض غير قابل للمصالحة بين صناعة التشفير والنظام المصرفي التقليدي في المصالح الأساسية (خصوصًا حقوق عوائد الستابل كوين). وفي الوقت نفسه، فإن انعكاس تداولات الين الاقتراضي (carry) والتوجهات السياسية المستقبلية للانتخابات النصفية الأميركية يزرعان في السوق عدم يقينًا كليًا بعيد الأثر.
في النهاية، ستنعكس هذه “الفجوة في التوقعات” والـ“ضوضاء” على نحو فوري في منحنى تقلبات سوق الخيارات، عبر سلوك التحوط لدى المتداولين ونفسياتهم الاستثمارية المضارِبة. في ما يلي، سنحلل بعمق—باستخدام أحدث بيانات الخيارات لكل من BTC وETH—كيف يقوم السوق بتسعير هذه “البجعات السوداء” المحتملة.
ثانيًا: تحليل عميق لبيانات سوق خيارات BTC وETH
بدمج بيانات الرسوم البيانية من Amberdata&Derive.XYZ، يمكننا ملاحظة أن بنية التقلبات لهذا الأسبوع تُظهر سمة واضحة لـ “التوقعات تسبق التنفيذ، والتقلب يتأخر”. على الرغم من استمرار الضوضاء الكلية، فإن التقلب الفعلي (realized volatility) لا يلحق بخطى التقلب الضمني.
الانحراف (Skew): عودة هيكلية للمشاعر الصعودية
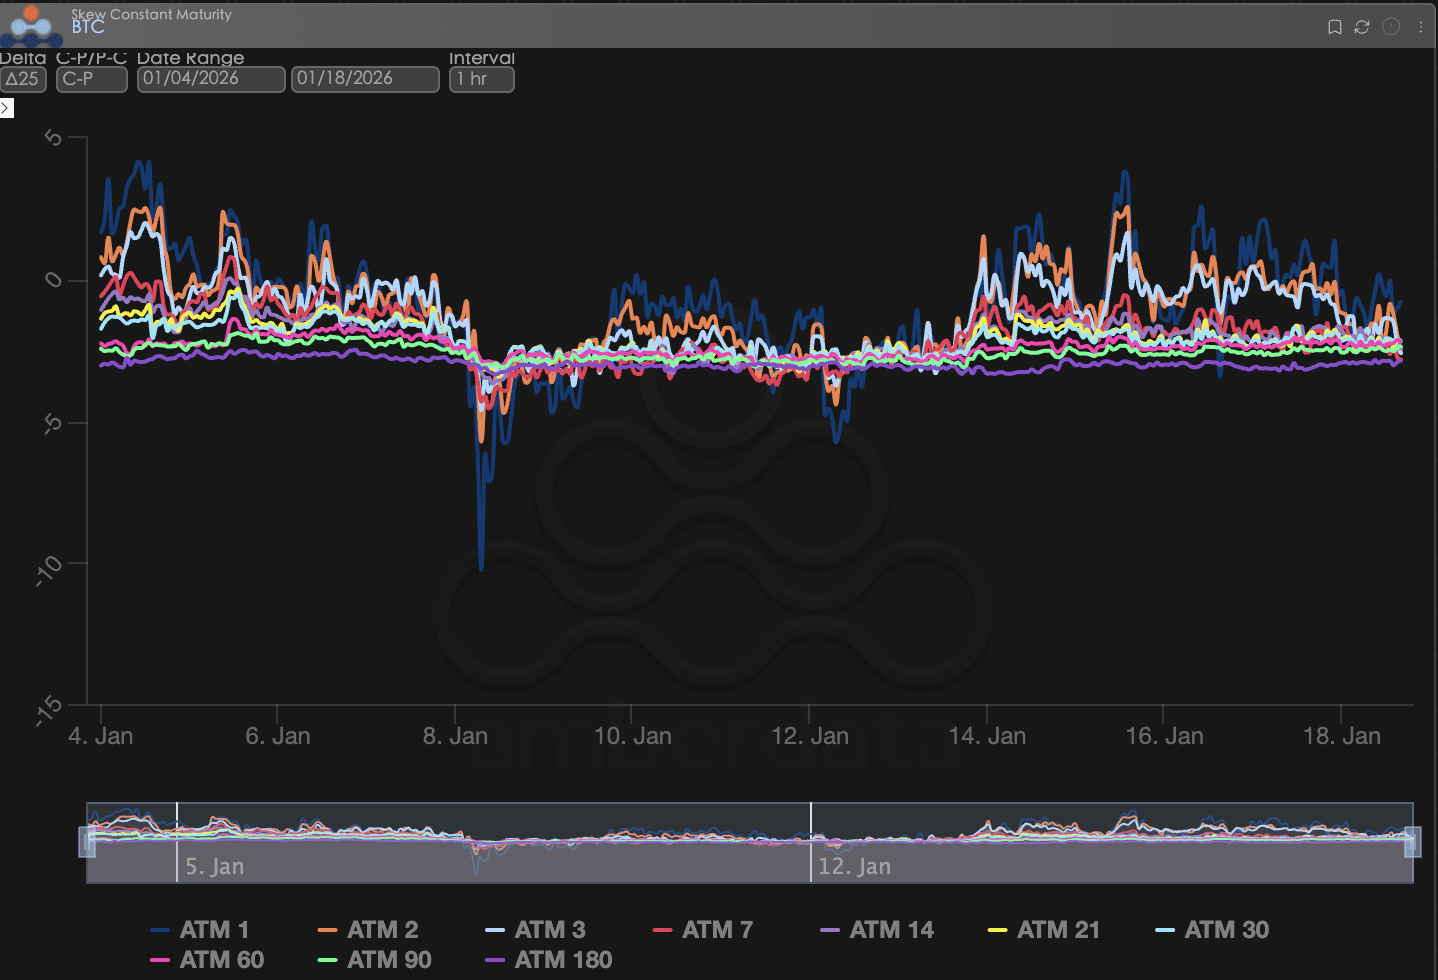
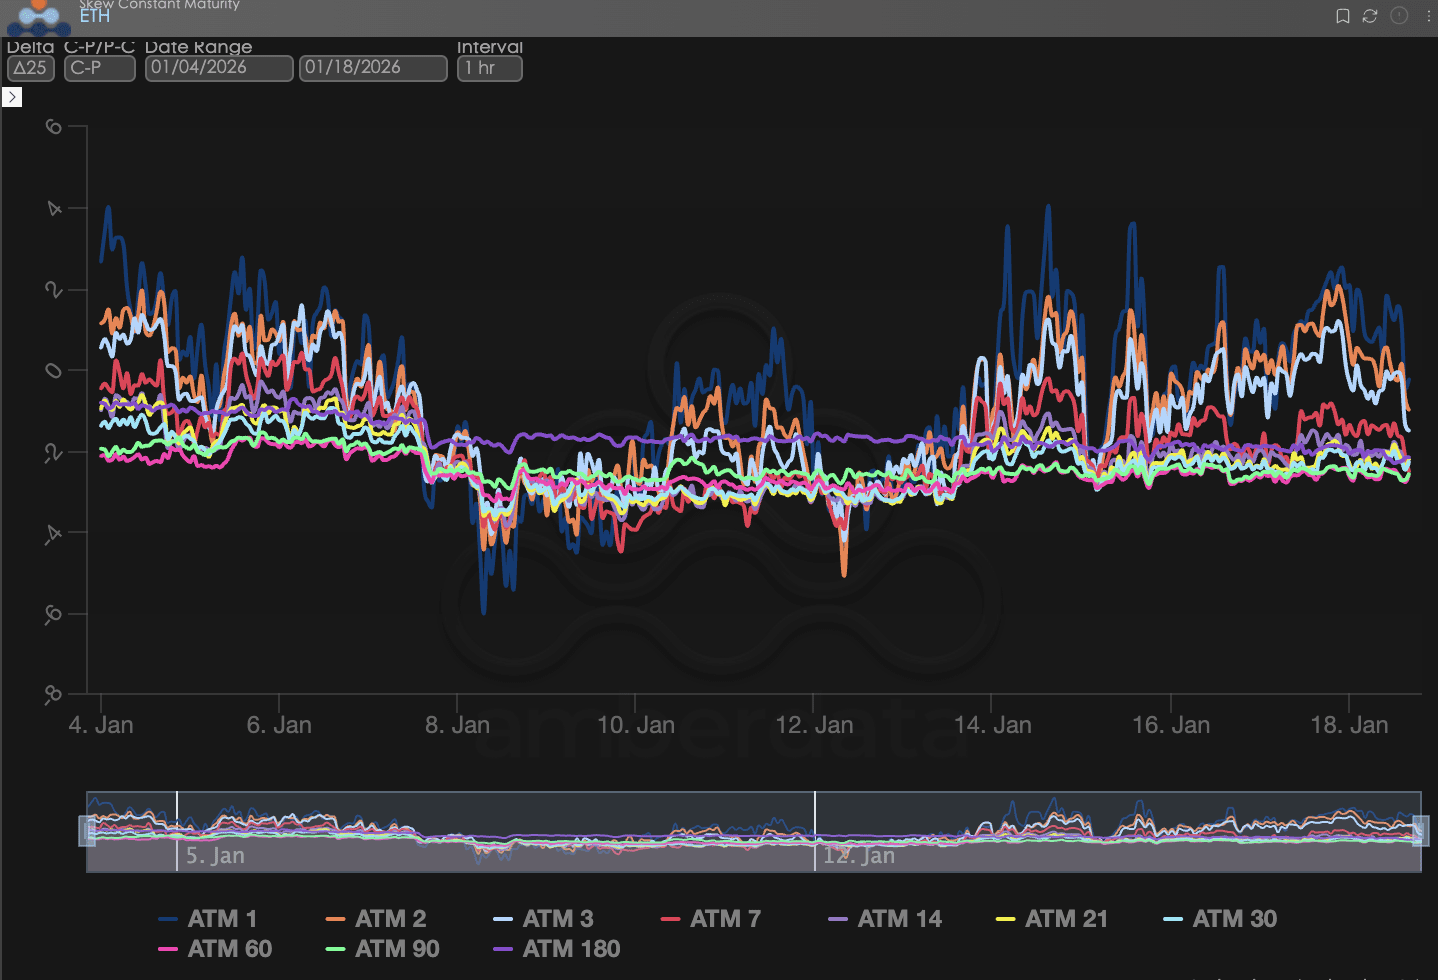
من خلال مراقبة Delta 25 Skew (التقلب الضمني للخيارات الشرائية IV - التقلب الضمني للخيارات البيعية IV)، يعكس مقدار السالب في هذا المؤشر احتياج السوق للتحوط ضد مخاطر الذيل الهبوطي.
الأجل القصير (ATM 1-7): الخط الأزرق العميق (ATM 1) والخط الأحمر (ATM 7) هما الأكثر تقلبًا. وبمراجعة البيانات خلال الأسبوعين الماضيين (متوسط ساعة واحدة)، يظهر منحنى Skew لكل آجال BTC اتجاهًا صاعدًا واضحًا. وبشكل خاص في البيانات القريبة، فقد لامست مرارًا نطاق القيم الموجبة.
الأجل الطويل (ATM 60-180): الخط البنفسجي (ATM 180) والخط الأخضر (ATM 90) يتذبذبان بشكل ضئيل للغاية طوال فترة الملاحظة، مع الحفاظ دائمًا ضمن نطاق القيم السالبة. إن استمرار السلبية في الانحراف (skew) على المدى الطويل يعني أن التمويل المؤسسي للأجل الطويل يحمل تفضيلًا هبوطيًا راسخًا تجاه بيئة السيولة الإجمالية لعام 2026 (ضغوط رفع أسعار الفائدة من بنك اليابان). وما زال التحوّط بالخيارات الهبوطية طويلة الأجل تكوينًا إلزاميًا للمستثمرين المؤسسيين؛ ويُعد هذا الانحراف السلبي الهيكلي انعكاسًا مباشرًا لتوقعات التشدد الكلي الحالية.
BTCÐ
هيكل الآجال (Term Structure): عودة IV وإعادة بناء Contango
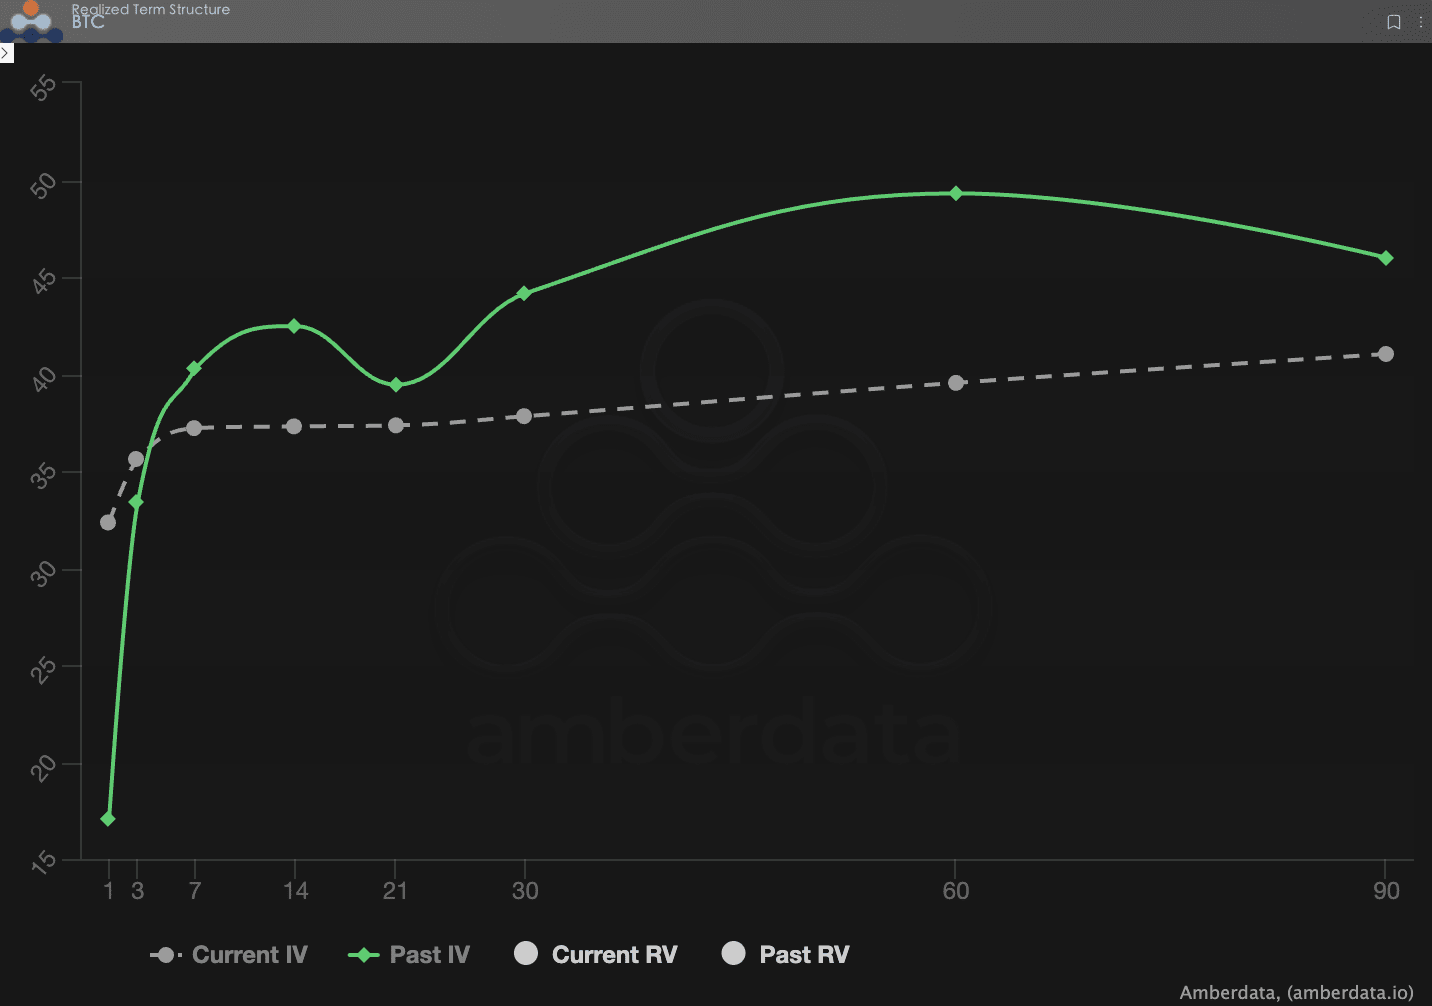
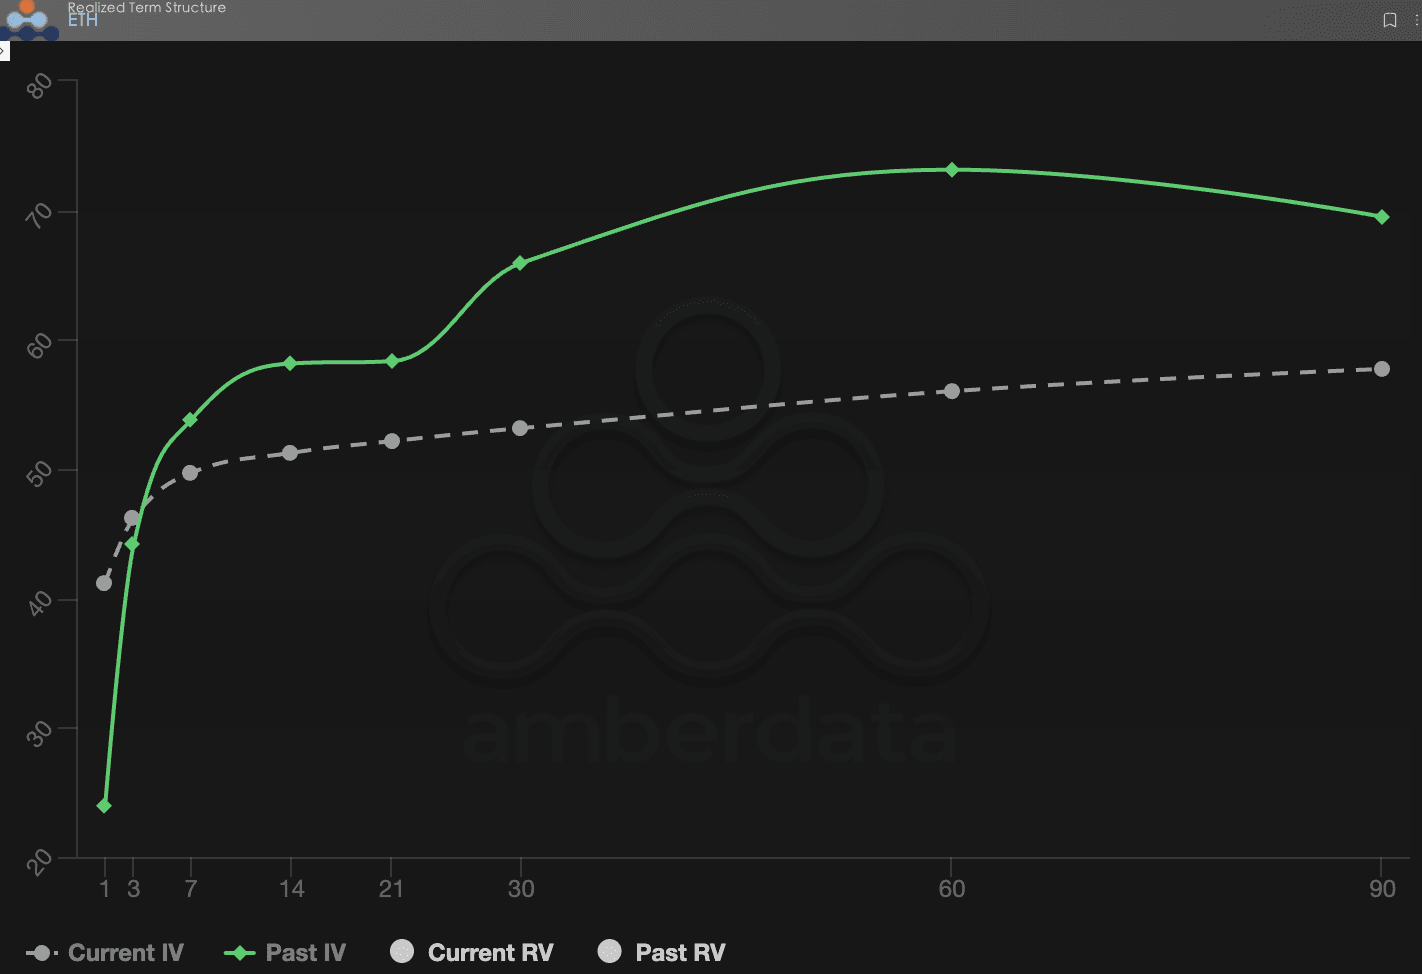
يُظهر Term Structure (هيكل الآجال) توزيع التقلب الضمني Implied Volatility (IV) عبر أوقات الاستحقاق المختلفة.
Past IV (الأسبوع الماضي): تظهر الخطوط الخضراء المتصلة بارتفاعات واضحة بين 7d و30d، ما يعكس توتر السوق الشديد تجاه نتيجة المراجعة الأولى لـ(CLARITY) في الأسبوع الماضي.
Current IV (هذا الأسبوع): أصبحت الخطوط الرمادية المتقطعة أكثر سلاسة وانخفض مركزها. وهذا يدل على أن “الخوف الفوري” في السوق تم استيعابه مع تعليق مراجعة 15 يناير مؤقتًا. ورغم وجود مخاطر محتملة مثل يوم الحكم في 20 يناير، فإن السوق يميل حاليًا إلى الاعتقاد بأن هذه الأحداث لن تسبب تقلبات كارثية على المدى القصير.
BTCÐ
علاوة مخاطر التقلب (VRP): توسّع “هامش الأمان” لدى البائعين بشكل مستمر
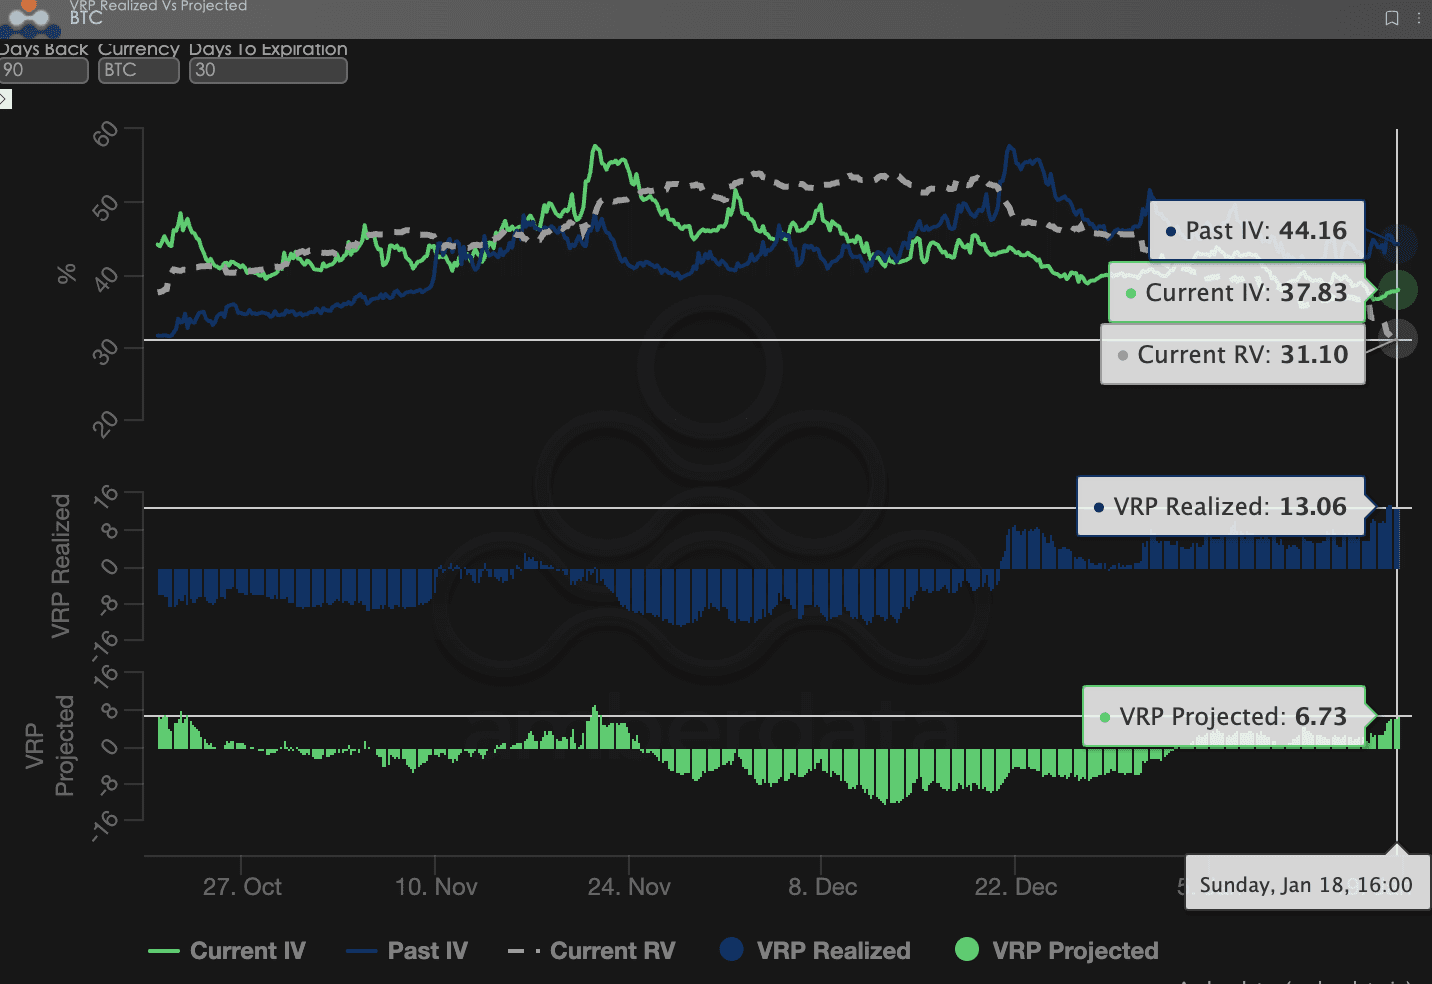
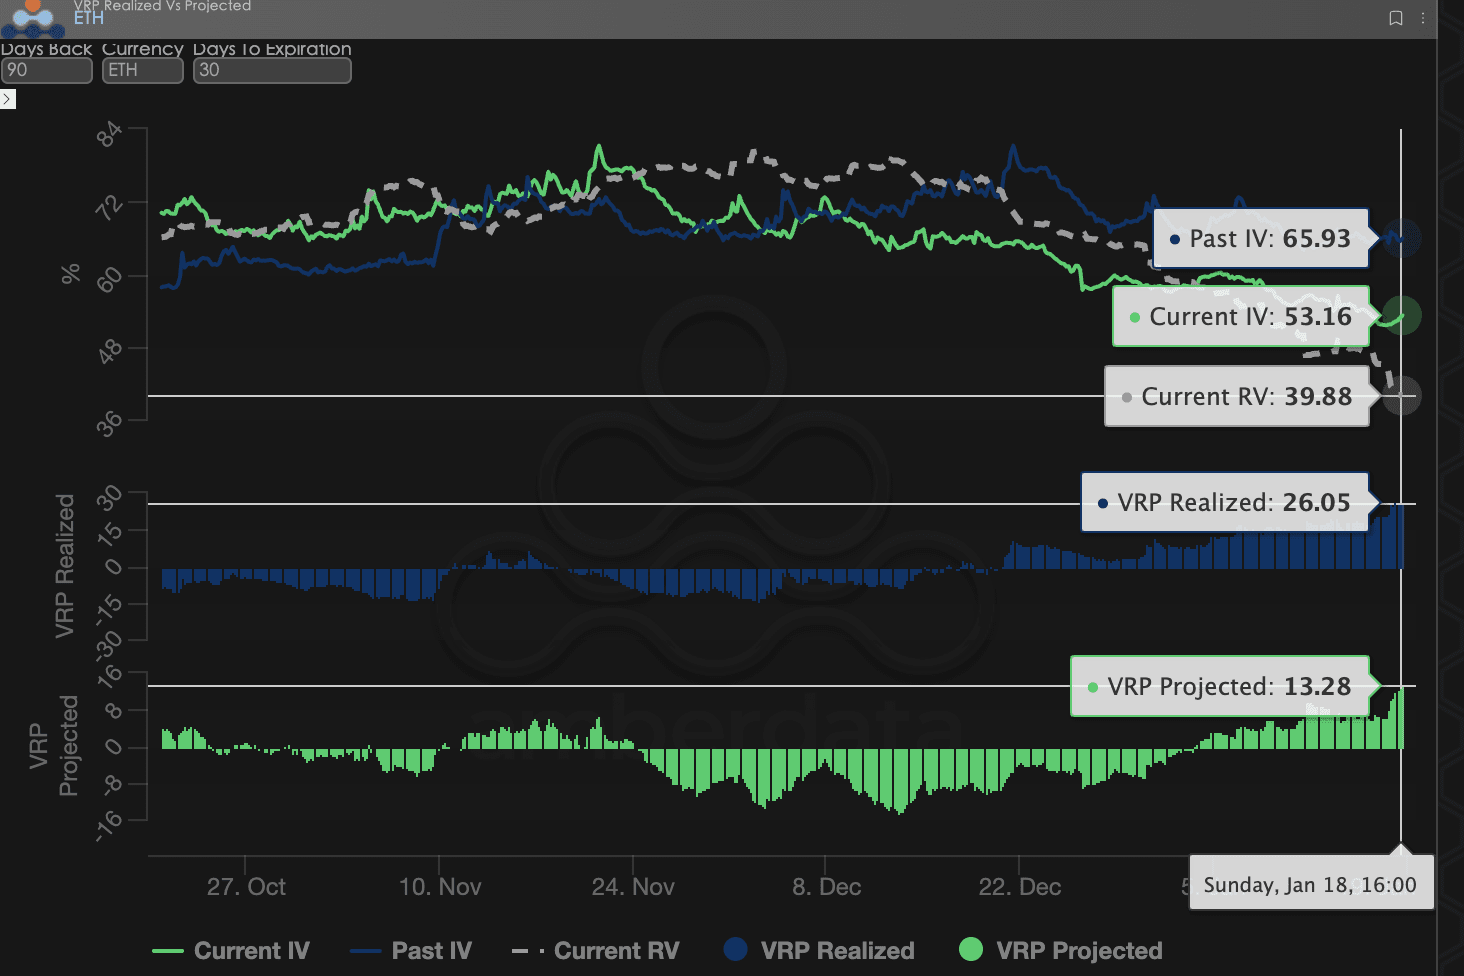
VRP (علاوة مخاطر التقلب = التقلب الضمني IV - التقلب المُتحقق RV) هو مؤشر مهم لقياس ما إذا كان تسعير الخيارات معقولًا أم لا. حاليًا، السوق في مرحلة تعديل.
الأداء العددي: حافظت VRP Realized (علاوة/فرق مُتحققة) وVRP Projected (متوقعة) هذا الأسبوع على البقاء ضمن نطاق موجب، وكانت قيمة VRP Realized أعلى بشكل ملحوظ من VRP Projected.
تفكيك عميق:
هذه الفروقات تعكس حقيقة بالغة الأهمية: يدفع السوق أقساطًا باهظة مقابل اضطرابات متخيلة. سواء كانت لعبة مشروع (قانون كلاريتي) أو حكم المحكمة العليا الأميركية بشأن الرسوم الجمركية، أو تدخل ترامب في مجلس الاحتياطي الفيدرالي، فإن هذه الضوضاء الكلية ترفع IV (التقلب الضمني). ومع ذلك، وبما أن هذه الأحداث لم تُحدِث قفزات حادة وجوهرية في الأسعار على المستوى الفيزيائي، فإن RV (التقلب المُتحقق) يبقى منخفضًا.
بالنسبة للبائعين، هذا الأسبوع هو موسم الحصاد. ارتفاع IV بشكل ملحوظ فوق RV يوفّر مساحة تحكّم ممتازة للمراجحة. تذبذب مشاعر السوق يمنح عمليات سحب للعلاوات (premiums)، لكنه لا يصل إلى سعر التنفيذ؛ لذلك تواصل استراتيجيات البائعين تحقيق عوائد فائضة.
BTCÐ
بيانات الخيارات: “العين الثالثة” لدى المتداولين وصلاحيات التسعير متعددة الأبعاد
في بيئة 2026 المعقدة على مستوى الاقتصاد الكلي، غالبًا ما تكون حركة السعر البحتة (Spot Price) متأخرة عن الأحداث؛ أما بيانات الخيارات فهي “العين الثالثة” للمتداولين، إذ يمكنها اختراق المظاهر ورؤية الحدود الدفاعية الحقيقية للسيولة.
بالنسبة لأساليب تداول مختلفة، ينبغي أن تكون أبعاد البيانات المرصودة مختلفة بشكل ملحوظ:
المتداولون قصيرًا/داخل اليوم (Gamma Scalpers): ينبغي التركيز على مراقبة توزيع تعرض الـ Gamma لآجال 1-3 dte (GEX). كما في فترة تذبذب مشروع 15 يناير، فإن أسعار التنفيذ التي يتجمع عندها GEX تُشكّل دعمًا وضغطًا “فيزيائيًا” قويًا، ما يساعد أموال التداول قصير الأجل على الانسحاب بدقة قبل أن تجف السيولة.
المتداولون على الاتجاه/التأرجح (Swing Traders): يجب أن يتركّز اهتمامهم على 25 Delta Skew وVRP Projected. عندما يكون الـ Skew مستمرًا عند قيم سالبة شديدة الانخفاض بينما يبقى VRP مرتفعًا، فهذا غالبًا ما يشير إلى ذعر زائد في السوق؛ وهو إشارة نمطية لـ “الشراء العكسي لالتقاط القاع”.
المؤسسات/محبّذو التحوّط طويل الأجل (Hedgers): يلزم اختراق Term Structure لملاحظة تغيّرات Vega على الطرف البعيد. من خلال مقارنة الانحراف بين Current IV ومتوسط 90 يومًا، يمكن تقدير ما إذا كانت “التأمينات” الحالية مبالغًا في تسعيرها؛ وبالتالي تحديد ما إذا كان الأفضل شراء Put مباشرة أو بناء تركيبة أكثر تعقيدًا.
توفر بيانات الخيارات بُعدين: “الاحتمال” و“التكلفة”. لمساعدة المستثمرين على التقاط هذه الفرص غير المتناظرة بشكل أفضل، تقدّم ورشة Sober للخيارات خدمة 【تقرير تتبّع بيانات الخيارات المُفصّلة حسب الطلب】، لتقديم تحليل معمّق بناءً على مركزك المحدد وتفضيلاتك في المخاطر. نرحب بالاستفسار عبر الرسائل الخاصة.
ثالثًا: توصيات استراتيجيات الخيارات—استراتيجية الياقة (Collar) لقفل مخاطر الهبوط
بالنظر إلى كثافة ضوضاء الاقتصاد الكلي في بداية 2026، ورغم أن عوائد البائعين الحالية وافرة، إلا أننا—بسبب احتمال “مخاطر القفز/الافتراق” الناتجة عن سيولة الين (Carry Trade) وقضية الرسوم الجمركية الأميركية—لا نوصي باستراتيجية بيع مكشوفة بالكامل صرفًا.
لذلك نوصي باستخدام Collar (استراتيجية الياقة). لا تتيح هذه الاستراتيجية الاستفادة من بيع العلاوات الضمنية للتقلب لتعويض تكلفة التحوط فحسب، بل تضع أيضًا حدًا للخسارة “فيزيائيًا” لمخاطر بداية 2026؛ وهي—في ظل الظروف الحالية—أعلى ترتيبات الدفاع كفاءة من حيث السعر مقابل القيمة.
بنية الاستراتيجية (كمثال على BTC):
الاحتفاظ بالسبوت (Long Spot): افترض أنك تمتلك BTC سبوت.
شراء Put (Long Put): شراء Put خارج نطاق السعر (OTM) لمدة 30 يومًا مع Delta تساوي -0.25.
الهدف: إعداد مستوى إيقاف خسارة “فيزيائي” لمواجهة تأثيرات حكم سلبي محتمل في 14 يناير وانهيار سيولة مفاجئ بسبب احتمال رفع بنك اليابان للفائدة، للتحوط ضد مخاطر ذيل الخسارة على الجهة اليسرى.
بيع Call (Short Call): بيع Call خارج نطاق السعر (OTM) لمدة 30 يومًا (DTE 30d) مع Delta تساوي 0.20.
الهدف: الاستفادة من فرصة إصلاح انحراف الأسعار (Skew) قصير الأجل وعودة التقلب الضمني عند طرف الـ Call، وجني العلاوات.
مزايا الاستراتيجية:
Cost-Neutral (تحييد التكلفة): تدفقات عائد بيع Call (Premium Inflow) يمكنها تعويض الجزء الأكبر من تكلفة شراء Put (Premium Outflow)، ما يسمح ببناء مركز تحوّطي منخفض التكلفة وحتى صفري التكلفة.
إدارة مخاطر Greeks: تقلل هذه الاستراتيجية بفعالية صافي تعرض الحساب للـ Delta، كما أن الـ Short Call يعوض تراجع الـ Theta السلبي الخاص بـ Long Put. بالإضافة إلى ذلك، يكون حساسية هذا المركز تجاه Vega أقل، ما يتيح مقاومة فعالة لاحتمال حدوث هبوط حاد في التقلب الضمني بعد يوم الحكم (Vol Crush).
حدود المخاطر: تتخلى الاستراتيجية عن جزء كبير من علاوة العائد المرتفعة للسبوت عند صدور حكم إيجابي، لكنها—في سياق عدم اليقين الجيوسياسي لانقسام 2026 وتشديد السيولة—تُعد هذه “الدفاع المتزن الذي يراهن على القليل مقابل الكثير” هو الخيار الأمثل للتموضع المؤسسي. إذا مرّ (قانون كلاريتي) بما يفوق التوقعات، يمكن تغطية ارتفاع السبوت حتى سعر تنفيذ الـ Call؛ وإذا اندفعت “البجعة السوداء”، فإن الـ Put سيقفل فعليًا مخاطر الهبوط. وهذا يتوافق مع منطقنا الأساسي في 2026 المتمثل في “حماية الأموال وتوليد تدفقات نقدية”.
رابعًا، إخلاء المسؤولية
تم إعداد هذا التقرير اعتمادًا على بيانات السوق العامة ونماذج نظرية الخيارات، بهدف تزويد المستثمرين بمعلومات السوق ومنظور تحليل احترافي. جميع المحتويات لأغراض مرجعية وتبادل المعلومات فقط، ولا تشكل أي شكل من أشكال نصائح الاستثمار. تنطوي تجارة العملات المشفرة والخيارات على درجة عالية من التقلب والمخاطر، وقد تؤدي إلى خسارة كامل رأس المال. قبل اتخاذ أي استراتيجية تداول، يجب على المستثمرين فهم خصائص منتجات الخيارات ومخاطرها وقدرتهم الخاصة على تحمّل المخاطر فهمًا كاملًا، ومن الضروري استشارة مستشارين ماليين متخصصين. لا يتحمل محللوا هذا التقرير مسؤولية أي خسائر مباشرة أو غير مباشرة قد تنتج عن استخدام محتوى التقرير. لا تُعد نتائج الأداء السابقة مؤشراً على النتائج المستقبلية، لذا يُرجى اتخاذ قرار عقلاني.
إنتاج مشترك: Sober للخيارات × Derive.XYZ