
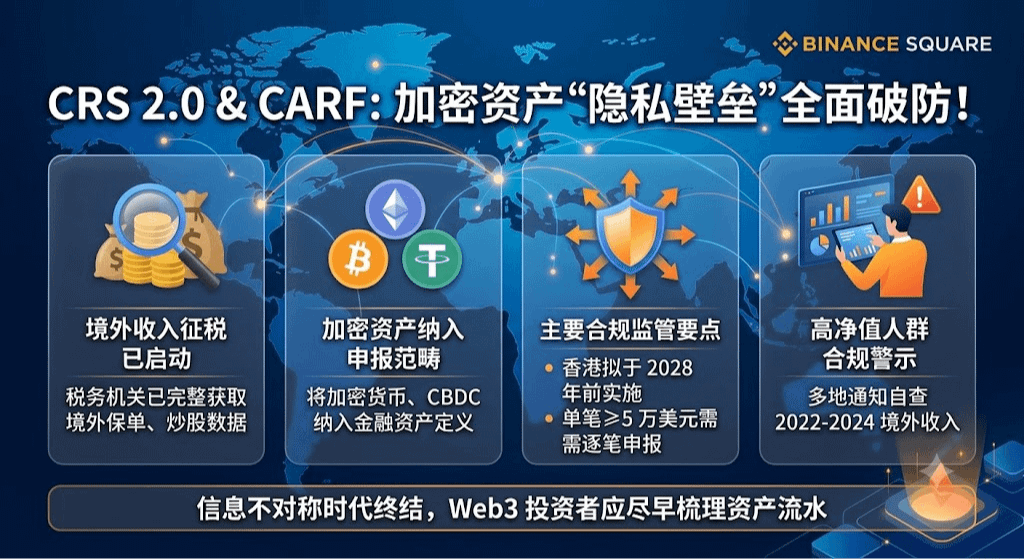
وفقًا لما ذكرته شبكة Caixin، مع إضفاء الطابع الروتيني على تبادل معلومات CRS، أصبحت بيانات أرباح وثائق التأمين خارج الحدود وقيمتها النقدية تحت سيطرة السلطات الضريبية بشكل كامل، كما تم إطلاق تحصيل الضرائب رسميًا على الدخل المتحقق في الخارج.
في الوقت نفسه، يتسارع تطبيق CRS 2.0 الذي طرحته منظمة التعاون الاقتصادي والتنمية (OECD)، إلى جانب إطار CARF المصاحب (إطار الإبلاغ عن الأصول المشفّرة):
توسيع نطاق الاختراق: تم إدراج الأصول المشفّرة مثل BTC وETH وUSDT، بالإضافة إلى CBDC والعملات الإلكترونية، رسميًا ضمن تعريف الأصول المالية.
تنفيذ حتى عام 2028 في هونغ كونغ: يتعين على البورصات وشركات السمسرة ومشغلي أجهزة الصراف الآلي للعملات المشفّرة تقديم تقارير لكل معاملة على حدة عن إجمالي الحيازات وعدد الصفقات وإجمالي القيمة السوقية؛ كما يتطلب تقديم تقرير منفصل عن كل عملية دفع بالتجزئة بقيمة لا تقل عن 50 ألف دولار أمريكي.
إشارات رئيسية وتحذيرات امتثال: اعتبارًا من عام 2025، بدأت دوائر الضرائب في مناطق متعددة داخل البلاد بإخطار دافعي الضرائب بإجراء تدقيق ذاتي والتصريح عن الدخل الخارجي للسنوات 2022—2024. وفي ظل آلية CRS 2.0:
مخاطر ضريبية: إذا لم يتم التصريح وفقًا للقانون عن أرباح تداول الأسهم في الخارج، ووثائق التأمين، وتحويل عوائد Web3 إلى سيولة (20% ضريبة دخل فردية)، فستواجهون غرامة تأخير يومية بنسبة خمسة من عشرة آلاف، وغرامة تتراوح بين 0.5 و5 أضعاف.
التنسيق الرقابي: قد تؤدي سلاسل الأموال الخارجة إلى تنسيق بين مكتب الصرف الأجنبي وأقسام مكافحة غسل الأموال (AML) لإجراء عمليات تدقيق، مع التركيز على مكافحة شراء العملات الأجنبية بشكل مخالف والقنوات غير القانونية للدخول والخروج عبر الحدود.
“عصر التهرب الضريبي الخارجي القائم على «عدم تماثل المعلومات» قد انتهى. يتعين على مستثمري Web3 الإسراع في ترتيب سجلات تدفقات الأصول على السلسلة وفي المنصات، واغتنام فترة النافذة للتدقيق الذاتي والامتثال!